
Les actifs dits alternatifs cessent d’être une catégorie périphérique dans l’investissement immobilier. Healthcare, senior living, centres de données ou life sciences attirent de plus en plus de capitaux, mais obligent aussi à intégrer dans l’analyse des variables qui ont moins de poids dans les segments traditionnels. Il ne suffit plus d’étudier l’immeuble : il faut comprendre l’activité qui s’y déroule.
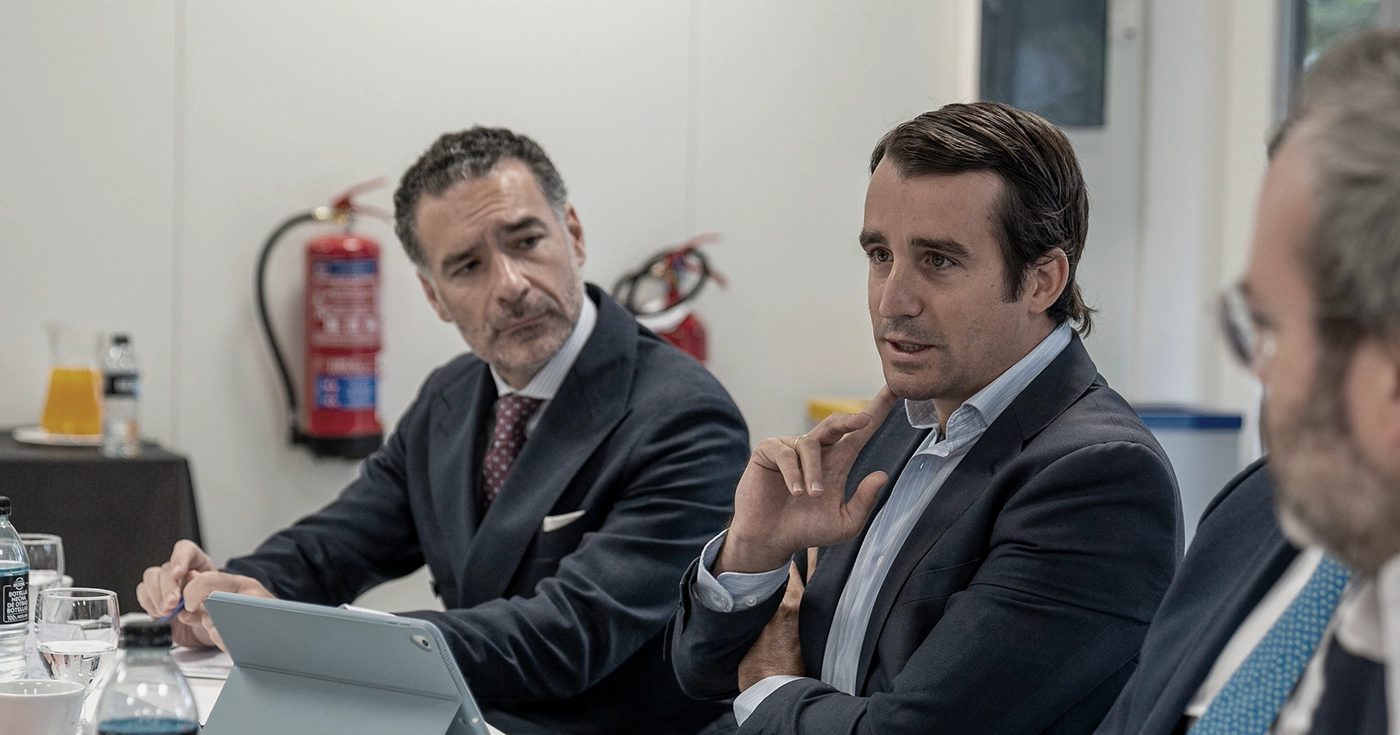
C’est l’une des principales conclusions du petit-déjeuner éditorial « Les opportunités des actifs alternatifs », organisé ce mercredi 17 septembre par Observatorio Inmobiliario au siège de ESCP Business School à Madrid. Urbanitae a participé en tant que sponsor de la rencontre et était représentée par Gonzalo Navarro, directeur des Investissements.
La table ronde a également réuni des représentants d’Azora, Nhood, JLL, Healthcare Activos et Clifford Chance, dans un débat modéré par Teresa Montero, directrice d’Observatorio Inmobiliario, et Roger Cooke, Editorial Advisor. Pendant plus d’une heure, les participants ont abordé l’évolution de ces segments, la levée de capitaux, le rôle des opérateurs, la réglementation et les formules de financement nécessaires au développement de nouveaux projets.
Sont-ils encore vraiment alternatifs ?
L’une des premières questions soulevées a été l’utilité même de regrouper sous une même étiquette des actifs très différents les uns des autres. Centres de données, hôpitaux, résidences ou espaces de life sciences répondent à des demandes différentes, ont des acheteurs différents et nécessitent des structures financières et opérationnelles spécifiques.
C’est une distinction qu’Urbanitae applique déjà dans son analyse. « En interne, nous n’aimons plus qualifier les actifs alternatifs d’alternatifs », a expliqué Gonzalo Navarro. « Chacun se comporte différemment, dispose d’un financement différent, a des acheteurs différents et répond à une demande différente ».
Ce que beaucoup d’entre eux partagent en revanche, c’est le soutien de tendances structurelles : digitalisation, vieillissement de la population, nouveaux besoins de soins ou croissance de certaines infrastructures. Cela explique l’intérêt croissant du capital, mais ne transforme pas automatiquement n’importe quel projet en bon investissement.
Pour Urbanitae, la clé reste la même que pour toute autre classe d’actifs : analyser chaque opportunité selon ses propres fondamentaux et selon la rentabilité ajustée au risque qu’elle peut offrir.
L’opérateur passe au centre de l’analyse
La grande différence par rapport à l’immobilier plus traditionnel apparaît lorsque le fonctionnement de l’actif dépend directement d’une activité entrepreneuriale.
« Lorsque nous présentons une opportunité de cette classe d’actifs à notre comité, la première chose que nous montrons est la due diligence que nous réalisons sur l’entreprise qui va exploiter cet actif », a indiqué Navarro. La question n’est plus seulement de savoir où se trouve l’immeuble ou combien sa construction a coûté, mais « qui va exploiter l’actif, comment il va l’exploiter et comment il peut lui permettre d’atteindre la rentabilité minimale recherchée par nos investisseurs ».
Le healthcare est probablement l’un des exemples les plus clairs. Gonzalo de Troya, CIO de Healthcare Activos, a souligné pendant la rencontre l’attrait d’un secteur soutenu par une demande structurelle et par des contrats de longue durée, mais aussi l’importance de sélectionner des opérateurs capables d’offrir un service de soins de qualité.
Chez Urbanitae, nous avons directement constaté cette importance. En mars, nous avons financé Residencia Alameda, une résidence pour personnes âgées en activité à Torres de la Alameda, au moyen d’un prêt participatif. La stratégie prévoit précisément l’intégration de l’un des dix plus grands opérateurs du secteur en Espagne, la stabilisation de l’actif et sa vente ultérieure à un investisseur institutionnel.
Senior living : la demande existe, mais il faut trouver le bon produit
Le débat a accordé une attention particulière au senior living et aux différentes solutions résidentielles et de soins destinées à une population de plus en plus âgée.
Pour Gonzalo Navarro, la demande ne fait aucun doute, mais il manque encore une offre capable de combiner correctement emplacement, services et prix. Le marché reste très fragmenté et il existe des différences importantes entre opérateurs et produits.
Pendant la rencontre, il a expliqué qu’Urbanitae avait visité de nombreux actifs gérés par des opérateurs privés et avait pu constater comment la professionnalisation peut transformer leur fonctionnement. Dans l’une des opérations analysées par la société, le passage d’un opérateur privé à l’un des grands groupes du secteur a permis d’améliorer rapidement à la fois les services et les loyers.
Le défi ne consiste donc pas uniquement à créer davantage de places. Il s’agit d’offrir un produit dans lequel l’utilisateur souhaite vivre, intégré dans son environnement et doté d’une proposition de services adaptée. À cet égard, Navarro comme d’autres participants ont souligné la difficulté actuelle à trouver une offre compétitive dans certaines tranches de prix intermédiaires.
Un financement alternatif pour combler les espaces du cycle
La spécialisation de ces actifs affecte également leur financement. De nombreux projets présentent de bons fondamentaux, mais ne réunissent pas encore les conditions nécessaires pour accéder au financement bancaire traditionnel.
C’est là que le financement alternatif peut jouer un rôle particulièrement important. Navarro a expliqué qu’Urbanitae peut intervenir précisément dans ces premières étapes, lorsqu’un projet comporte encore un risque de développement, ne dispose pas de certaines licences ou se trouve dans une phase où les banques ne peuvent pas ou ne souhaitent pas participer.
Il ne s’agit pas de remplacer le crédit bancaire. L’objectif est de combler des espaces précis du cycle et de permettre à des projets viables d’atteindre le niveau de maturité nécessaire pour accéder ensuite à d’autres sources de capital.
C’est une idée qui était déjà apparue lors de notre précédent petit-déjeuner avec Observatorio Inmobiliario sur le marché résidentiel : le financement alternatif devient de plus en plus un financement complémentaire, capable de s’adapter au moment et aux besoins concrets de chaque opération.
Une réglementation stable pour transformer l’opportunité en investissement
Le potentiel des actifs alternatifs en Espagne a été un autre point de consensus. Le pays dispose de facteurs favorables tels que la croissance démographique, les infrastructures, la disponibilité d’énergies renouvelables, la qualité de vie et une capacité croissante à attirer des capitaux internationaux. Mais l’opportunité a besoin d’un environnement qui permette de l’exécuter.
L’une des demandes les plus répétées pendant le petit-déjeuner a précisément été davantage de stabilité et de prévisibilité réglementaire. Pas nécessairement moins de réglementation, mais des règles connues à l’avance, des procédures plus agiles et des critères plus homogènes entre les administrations.
Cette question est particulièrement importante dans des segments très spécialisés. Les centres de données doivent garantir l’accès à l’énergie et à la puissance ; les projets de life sciences dépendent d’écosystèmes de talents, d’universités et d’entreprises ; et le healthcare exige de concilier les exigences immobilières avec une réglementation de soins intensive.
Pour Urbanitae, cette prévisibilité est également une condition pour mobiliser le capital. Plus le cadre d’un projet est clair, plus il est facile d’en évaluer les risques, de structurer son financement et d’attirer les investisseurs adéquats.
Des « alternatifs » à une composante structurelle de l’immobilier
La conclusion de la rencontre a été moins terminologique que pratique. Beaucoup des actifs qui, il y a encore quelques années, étaient regroupés sous l’étiquette d’alternatifs entrent dans une nouvelle phase de maturité.
Mais cette consolidation ne signifie pas que l’analyse devienne plus simple. Au contraire : plus un actif est opérationnel, plus il exige de spécialisation. L’immeuble, l’opérateur, le financement, la réglementation et la stratégie de sortie font partie d’une même équation.
L’Espagne dispose de la demande et du capital nécessaires pour continuer à développer ces segments. La prochaine étape consiste à faire en sorte que cette opportunité se traduise par des projets bien conçus, finançables et gérés par des opérateurs capables de générer de la valeur à long terme.