
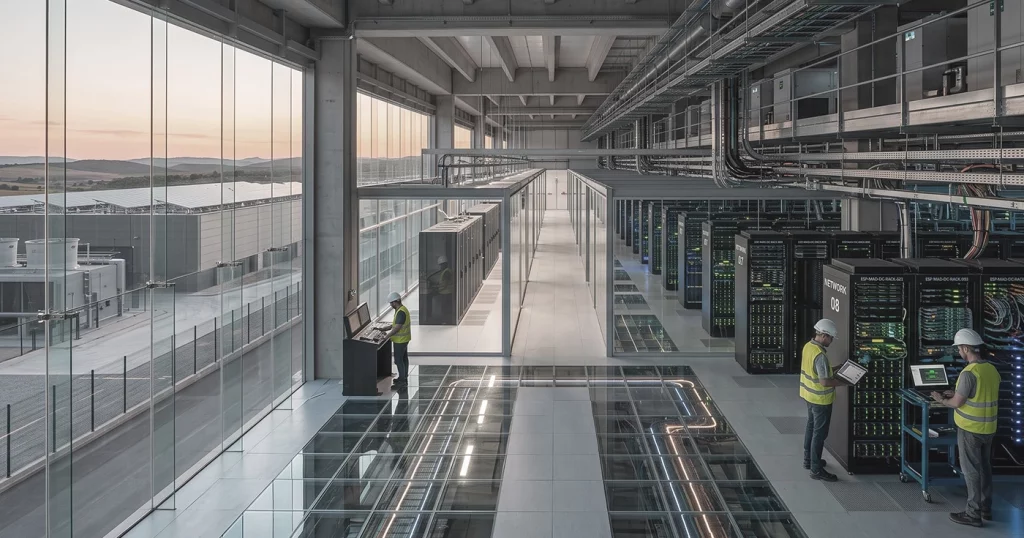
Pendant des années, les centres de données ont été considérés comme un actif alternatif, plus proche de l’infrastructure technologique que de l’immobilier traditionnel. Cependant, la croissance de l’intelligence artificielle, du cloud computing et de la digitalisation de l’économie est en train de changer cette perception.
Ces actifs hébergent les serveurs et les équipements nécessaires pour traiter, stocker et transmettre l’information. Mais leur valeur ne dépend pas seulement du bâtiment ou du terrain. Ils exigent également un accès à la puissance électrique, à la connectivité, au refroidissement, à la sécurité et à des systèmes capables de fonctionner sans interruption. C’est pourquoi les centres de données se situent à l’intersection entre immobilier, infrastructure énergétique et activité opérationnelle.
La demande augmente, mais le développement devient de plus en plus sélectif
Le rapport Global Data Center Market Comparison 2026 de Cushman & Wakefield analyse 107 marchés à travers 24 variables. Sa principale conclusion est que le secteur est entré dans une phase de croissance maîtrisée. La demande de capacité informatique reste solide, mais l’énergie, la réglementation et le capital déterminent de plus en plus les lieux où les nouveaux projets peuvent effectivement se concrétiser.
La capacité mondiale en construction s’est approchée de 31,7 gigawatts (GW) en 2025, soit plus du double du chiffre de l’édition précédente du rapport. Toutefois, un vaste portefeuille de projets annoncés ne garantit pas qu’ils seront tous exécutés. Les raccordements électriques, les permis, le financement et une demande suffisante pour les occuper doivent d’abord être sécurisés.
Il s’agit d’une différence importante par rapport à l’idée d’une croissance illimitée. Les investisseurs n’analysent plus seulement dans quelle mesure la capacité peut être augmentée, mais à quel moment cette échelle peut se traduire en revenus, génération de trésorerie et rentabilité.
Le bâtiment n’est qu’une partie de l’actif
Un centre de données n’est pas simplement un entrepôt rempli de serveurs. Deux immeubles de surface similaire peuvent avoir des valeurs radicalement différentes selon leur capacité technique.
Parmi les facteurs les plus importants figurent :
- la puissance électrique disponible et le délai de raccordement ;
- la qualité du réseau de fibre ;
- les systèmes de refroidissement et de secours ;
- la possibilité d’agrandir les installations ;
- l’efficacité énergétique ;
- et l’expérience de l’opérateur.
Il existe également différentes typologies. Les centres de données hyperscale répondent aux besoins des grands fournisseurs de cloud et d’intelligence artificielle. Les centres de colocation louent de l’espace et de la capacité à plusieurs clients, tandis que les centres edge sont situés près de l’utilisateur final afin de réduire le temps de réponse.
Chaque modèle présente des exigences, des contrats et des sources de rentabilité différents. Par conséquent, parler des centres de données comme d’une catégorie homogène peut conduire à des conclusions trompeuses.
L’Espagne gagne du terrain comme pôle numérique européen
L’Espagne prend de l’importance sur le marché européen. Cushman & Wakefield la situe dans une phase de croissance accélérée, avec Madrid comme principal pôle et une capacité totale proche de 538 mégawatts (MW) entre installations opérationnelles, en construction et planifiées. Le développement prévu place le pays parmi les cinq marchés européens présentant le plus grand potentiel selon le classement 2026.
Madrid occupe la cinquième position parmi les marchés primaires d’Europe, du Moyen-Orient et d’Afrique, tandis que Saragosse apparaît en septième position et Barcelone figure parmi les marchés tertiaires. Cette présence reflète une expansion qui ne se limite plus à la capitale.
L’Espagne dispose en outre de plusieurs avantages compétitifs : connectivité internationale, disponibilité de foncier, coûts comparativement contenus et accès croissant à l’énergie renouvelable. La saturation et les restrictions des marchés traditionnels comme Francfort, Londres, Amsterdam, Paris ou Dublin favorisent également la recherche de nouvelles localisations.
Arcano Research estime que, si le développement prévu se matérialise, le secteur pourrait contribuer jusqu’à 222,706 milliards d’euros au produit intérieur brut espagnol au cours de la prochaine décennie. Il s’agit d’une estimation d’impact potentiel, et non d’une prévision garantie, qui dépend de la capacité à exécuter les investissements annoncés.
L’énergie et les permis déterminent la viabilité
Le principal goulot d’étranglement n’est pas la demande, mais la capacité à mener les projets à leur terme. Un terrain industriel peut sembler adapté, mais il perd une grande partie de son attrait s’il ne dispose pas d’un raccordement électrique suffisant ou si ce raccordement met des années à arriver.
Cushman & Wakefield souligne que la disponibilité énergétique et le soutien réglementaire pèsent désormais davantage que la demande seule dans le choix des localisations européennes. En outre, une part croissante de la capacité projetée s’avère difficile à exécuter en raison des limites du réseau et des délais administratifs.
En Espagne, les procédures administratives peuvent passer des deux années initialement prévues à près de cinq ans, selon le rapport d’Arcano cité par Idealista. À cela s’ajoutent le coût de l’infrastructure, la nécessité d’un approvisionnement continu et les exigences environnementales.
L’opposition locale augmente également sur certains marchés en raison de la consommation d’énergie et d’eau, de l’occupation du foncier ou de la perception selon laquelle ces installations génèrent moins d’emplois qu’attendu. Cela peut se traduire par de nouvelles restrictions ou des moratoires.
Ce qu’un investisseur doit analyser
La croissance de l’économie numérique soutient la demande, mais elle ne garantit pas le résultat de chaque projet. Avant d’investir, il convient d’analyser :
- si la puissance électrique est réellement sécurisée ;
- quand elle sera disponible ;
- qui exploitera le centre ;
- quels clients ou contrats soutiennent la demande ;
- combien de capital le développement exige ;
- et quels risques de retard ou d’obsolescence existent.
La structure de l’investissement compte également. Financer l’achat du terrain n’est pas la même chose que développer le bâtiment, acquérir un actif déjà loué ou participer à l’exploitation technologique. Chaque phase présente des délais et des risques différents.
Les centres de données peuvent bénéficier de tendances structurelles, mais ils restent exposés aux écarts de coûts, à la dépendance vis-à-vis de l’opérateur, au financement, à la réglementation et aux changements technologiques. Une installation très spécialisée peut s’avérer difficile à adapter si elle perd son principal utilisateur.
L’opportunité réside dans l’exécution, pas seulement dans la captation de la demande
Les centres de données cessent d’être une curiosité technologique pour s’imposer comme une catégorie pertinente au sein de l’immobilier. L’Espagne réunit les conditions nécessaires pour gagner du poids, notamment grâce à Madrid et au développement de nouveaux pôles.
Mais la valeur ne réside pas uniquement dans le fait de disposer de foncier ou d’anticiper une hausse de la demande. Elle réside dans la capacité à combiner énergie sécurisée, connectivité, permis, capital et un opérateur capable de transformer la capacité installée en revenus durables.
Dans un secteur conditionné par de grands investissements et des délais longs, le véritable avantage ne consistera pas à construire plus vite que les autres, mais à développer des actifs viables dans les lieux où l’infrastructure peut réellement répondre.



