
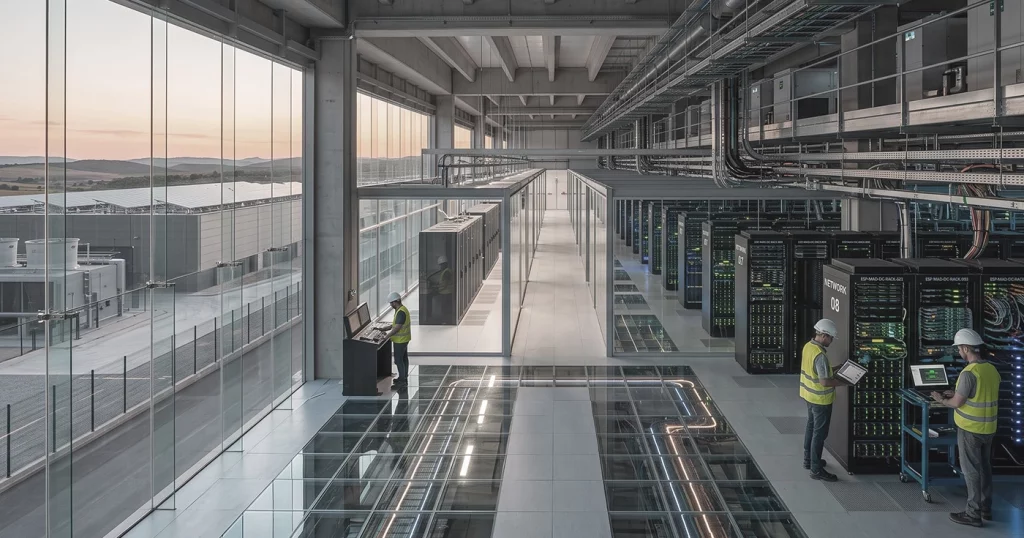
Über Jahre hinweg galten Rechenzentren als alternatives Asset, näher an technologischer Infrastruktur als am traditionellen Immobilienmarkt. Doch das Wachstum der künstlichen Intelligenz, Cloud Computing und die Digitalisierung der Wirtschaft verändern diese Wahrnehmung.
Diese Assets beherbergen die Server und Geräte, die erforderlich sind, um Informationen zu verarbeiten, zu speichern und zu übertragen. Ihr Wert hängt jedoch nicht nur vom Gebäude oder vom Grundstück ab. Sie benötigen auch Zugang zu elektrischer Leistung, Konnektivität, Kühlung, Sicherheit und Systemen, die unterbrechungsfrei funktionieren können. Deshalb liegen Rechenzentren an der Schnittstelle zwischen Immobilien, Energieinfrastruktur und operativem Geschäft.
Die Nachfrage wächst, doch die Entwicklung wird zunehmend selektiv
Der Bericht Global Data Center Market Comparison 2026 von Cushman & Wakefield analysiert 107 Märkte anhand von 24 Variablen. Seine wichtigste Schlussfolgerung lautet, dass der Sektor in eine Phase des gesteuerten Wachstums eingetreten ist. Die Nachfrage nach Rechenkapazität bleibt robust, doch Energie, Regulierung und Kapital bestimmen zunehmend, wo neue Projekte tatsächlich realisiert werden können.
Die weltweit im Bau befindliche Kapazität näherte sich 2025 rund 31,7 Gigawatt (GW) an, mehr als doppelt so viel wie in der vorherigen Ausgabe des Berichts. Eine umfangreiche Pipeline angekündigter Projekte garantiert jedoch nicht, dass alle tatsächlich umgesetzt werden. Zunächst müssen Stromanschlüsse, Genehmigungen, Finanzierung und eine ausreichende Nachfrage zur Auslastung gesichert sein.
Das ist ein wichtiger Unterschied gegenüber der Vorstellung unbegrenzten Wachstums. Investoren analysieren nicht mehr nur, wie stark die Kapazität erweitert werden kann, sondern wann diese Größe in Einnahmen, Cashflow-Generierung und Rentabilität übersetzt werden kann.
Das Gebäude ist nur ein Teil des Assets
Ein Rechenzentrum ist nicht einfach ein Lager voller Server. Zwei Immobilien mit ähnlicher Fläche können je nach technischer Kapazität völlig unterschiedliche Werte haben.
Zu den relevantesten Faktoren gehören:
- die verfügbare elektrische Leistung und die Anschlussfrist;
- die Qualität des Glasfasernetzes;
- Kühl- und Backup-Systeme;
- die Möglichkeit, die Anlagen zu erweitern;
- die Energieeffizienz;
- und die Erfahrung des Betreibers.
Es gibt zudem verschiedene Typologien. Hyperscale-Rechenzentren bedienen die Anforderungen großer Cloud- und KI-Anbieter. Colocation-Zentren vermieten Fläche und Kapazität an mehrere Kunden, während Edge-Zentren in der Nähe des Endnutzers angesiedelt sind, um die Reaktionszeit zu verkürzen.
Jedes Modell hat unterschiedliche Anforderungen, Verträge und Renditequellen. Daher kann es zu irreführenden Schlussfolgerungen führen, Rechenzentren als homogene Kategorie zu betrachten.
Spanien steigt als europäischer Digital-Hub auf
Spanien gewinnt innerhalb des europäischen Marktes an Bedeutung. Cushman & Wakefield ordnet das Land einer Phase beschleunigten Wachstums zu, mit Madrid als wichtigstem Hub und einer Gesamtkapazität von nahezu 538 Megawatt (MW) über operative, im Bau befindliche und geplante Anlagen hinweg. Die vorgesehene Entwicklung bringt das Land laut dem Ranking 2026 unter die fünf europäischen Märkte mit dem größten Potenzial.
Madrid belegt den fünften Platz unter den Primärmärkten in Europa, dem Nahen Osten und Afrika, während Saragossa auf Platz sieben erscheint und Barcelona zu den Tertiärmärkten zählt. Diese Präsenz spiegelt eine Expansion wider, die sich nicht mehr nur auf die Hauptstadt beschränkt.
Spanien verfügt außerdem über mehrere Wettbewerbsvorteile: internationale Konnektivität, Verfügbarkeit von Grundstücken, vergleichsweise begrenzte Kosten und einen wachsenden Zugang zu erneuerbarer Energie. Auch die Sättigung und Einschränkungen traditioneller Märkte wie Frankfurt, London, Amsterdam, Paris oder Dublin begünstigen die Suche nach neuen Standorten.
Arcano Research schätzt, dass die Branche, sofern die geplante Entwicklung realisiert wird, in den kommenden zehn Jahren bis zu 222,706 Milliarden Euro zum spanischen Bruttoinlandsprodukt beitragen könnte. Es handelt sich um eine Schätzung des potenziellen Effekts, nicht um eine garantierte Prognose, und sie hängt davon ab, ob die angekündigten Investitionen umgesetzt werden können.
Energie und Genehmigungen bestimmen die Tragfähigkeit
Der wichtigste Engpass ist nicht die Nachfrage, sondern die Fähigkeit, Projekte bis zum Abschluss zu bringen. Ein Industriegrundstück kann geeignet erscheinen, verliert aber einen großen Teil seiner Attraktivität, wenn es nicht über einen ausreichenden Stromanschluss verfügt oder wenn dieser Anschluss erst nach Jahren verfügbar ist.
Cushman & Wakefield weist darauf hin, dass Energieverfügbarkeit und regulatorische Unterstützung bei der Wahl europäischer Standorte inzwischen mehr Gewicht haben als die Nachfrage allein. Zudem ist ein wachsender Teil der geplanten Kapazität aufgrund von Netzbeschränkungen und Genehmigungsfristen schwer umsetzbar.
In Spanien können sich Verwaltungsverfahren laut dem von Idealista aufgegriffenen Arcano-Bericht von den ursprünglich erwarteten zwei Jahren auf nahezu fünf Jahre verlängern. Hinzu kommen die Kosten der Infrastruktur, der Bedarf an kontinuierlicher Versorgung und Umweltanforderungen.
Auch der lokale Widerstand nimmt in einigen Märkten aufgrund des Energie- und Wasserverbrauchs, der Flächeninanspruchnahme oder der Wahrnehmung zu, dass diese Anlagen weniger Arbeitsplätze schaffen als erwartet. Dies kann zu neuen Einschränkungen oder Moratorien führen.
Was ein Investor analysieren sollte
Das Wachstum der digitalen Wirtschaft stützt die Nachfrage, garantiert aber nicht das Ergebnis jedes einzelnen Projekts. Vor einer Investition sollte analysiert werden:
- ob die Stromkapazität tatsächlich gesichert ist;
- wann sie verfügbar sein wird;
- wer das Zentrum betreiben wird;
- welche Kunden oder Verträge die Nachfrage stützen;
- wie viel Kapital die Entwicklung erfordert;
- und welche Risiken durch Verzögerung oder Obsoleszenz bestehen.
Auch die Investitionsstruktur ist wichtig. Es ist nicht dasselbe, den Grundstückserwerb zu finanzieren, das Gebäude zu entwickeln, ein bereits vermietetes Asset zu erwerben oder an der technologischen Nutzung teilzunehmen. Jede Phase weist unterschiedliche Fristen und Risiken auf.
Rechenzentren können von strukturellen Trends profitieren, bleiben aber weiterhin Kostenabweichungen, Betreiberabhängigkeit, Finanzierung, Regulierung und technologischem Wandel ausgesetzt. Eine sehr spezialisierte Anlage kann schwer anzupassen sein, wenn sie ihren wichtigsten Nutzer verliert.
Die Chance liegt in der Umsetzung, nicht nur in der Nachfrage
Rechenzentren entwickeln sich von einer technologischen Kuriosität zu einer relevanten Kategorie innerhalb des Immobilienmarkts. Spanien erfüllt die Voraussetzungen, um an Bedeutung zu gewinnen, insbesondere dank Madrid und der Entwicklung neuer Hubs.
Der Wert liegt jedoch nicht allein darin, über Grundstücke zu verfügen oder einen Anstieg der Nachfrage vorwegzunehmen. Er liegt darin, gesicherte Energie, Konnektivität, Genehmigungen, Kapital und einen Betreiber zu kombinieren, der die installierte Kapazität in nachhaltige Einnahmen umwandeln kann.
In einem Sektor, der von hohen Investitionen und langen Zeiträumen geprägt ist, wird der eigentliche Vorteil nicht darin bestehen, schneller zu bauen als alle anderen, sondern tragfähige Assets an den Standorten zu entwickeln, an denen die Infrastruktur tatsächlich leistungsfähig ist.



