
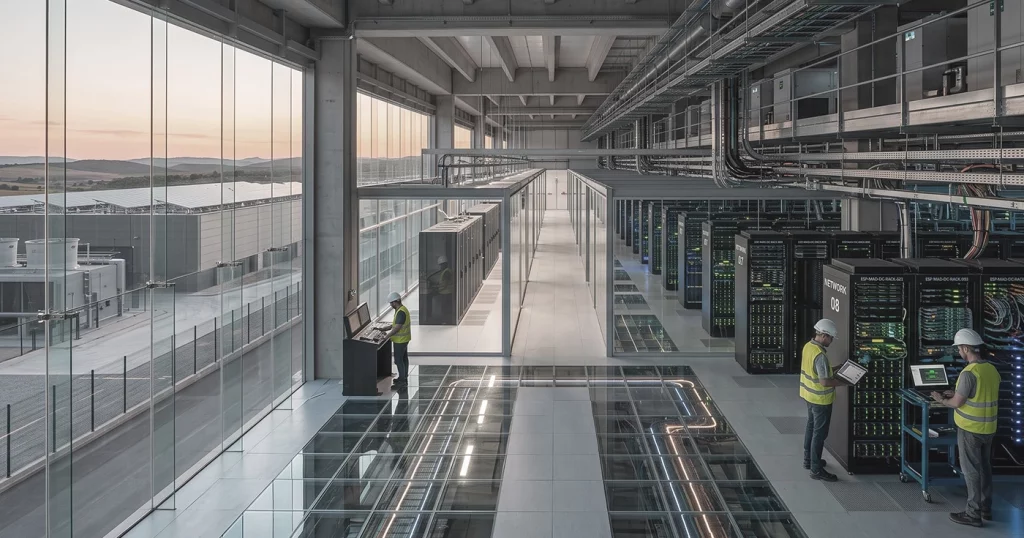
Durante anos, os centros de dados foram considerados um ativo alternativo, mais próximo da infraestrutura tecnológica do que do imobiliário tradicional. No entanto, o crescimento da inteligência artificial, da computação em cloud e da digitalização da economia está a mudar essa perceção.
Estes ativos alojam os servidores e equipamentos necessários para processar, armazenar e transmitir informação. Mas o seu valor não depende apenas do edifício ou do terreno. Também exige acesso a potência elétrica, conectividade, refrigeração, segurança e sistemas capazes de funcionar de forma ininterrupta. Por isso, os centros de dados situam-se na interseção entre imobiliário, infraestrutura energética e negócio operacional.
A procura cresce, mas o desenvolvimento é cada vez mais seletivo
O relatório Global Data Center Market Comparison 2026 da Cushman & Wakefield analisa 107 mercados através de 24 variáveis. A sua principal conclusão é que o setor entrou numa fase de crescimento gerido. A procura de capacidade informática continua sólida, mas a energia, a regulação e o capital determinam cada vez mais onde os novos projetos podem efetivamente materializar-se.
A capacidade global em construção aproximou-se dos 31,7 gigawatts (GW) em 2025, mais do dobro da edição anterior do relatório. No entanto, uma carteira ampla de projetos anunciados não garante que todos venham a ser executados. Antes, é necessário assegurar as ligações elétricas, as licenças, o financiamento e uma procura suficiente para os ocupar.
Esta é uma diferença importante face à ideia de crescimento ilimitado. Os investidores já não analisam apenas quanto pode ser aumentada a capacidade, mas quando essa escala pode traduzir-se em rendimentos, geração de caixa e rentabilidade.
O edifício é apenas uma parte do ativo
Um centro de dados não é simplesmente um armazém cheio de servidores. Dois imóveis com uma superfície semelhante podem ter valores radicalmente diferentes consoante a sua capacidade técnica.
Entre os fatores mais relevantes encontram-se:
- a potência elétrica disponível e o prazo de ligação;
- a qualidade da rede de fibra;
- os sistemas de refrigeração e backup;
- a possibilidade de ampliar as instalações;
- a eficiência energética;
- e a experiência do operador.
Também existem diferentes tipologias. Os centros de dados de hiperescala respondem às necessidades dos grandes fornecedores de cloud e inteligência artificial. Os de colocation arrendam espaço e capacidade a vários clientes, enquanto os centros edge se situam perto do utilizador final para reduzir o tempo de resposta.
Cada modelo tem requisitos, contratos e fontes de rentabilidade diferentes. Portanto, falar de centros de dados como uma categoria homogénea pode levar a conclusões enganadoras.
Espanha sobe posições como polo digital europeu
Espanha está a ganhar peso dentro do mercado europeu. A Cushman & Wakefield situa-a numa fase de crescimento acelerado, com Madrid como principal polo e uma capacidade total próxima de 538 megawatts (MW) entre instalações operacionais, em construção e planeadas. O desenvolvimento previsto coloca o país entre os cinco mercados europeus com maior potencial segundo a classificação de 2026.
Madrid ocupa a quinta posição entre os mercados primários da Europa, Médio Oriente e África, enquanto Saragoça surge em sétimo lugar e Barcelona figura entre os mercados terciários. Esta presença reflete uma expansão que já não se limita à capital.
Espanha conta, além disso, com várias vantagens competitivas: conectividade internacional, disponibilidade de solo, custos comparativamente contidos e acesso crescente a energia renovável. A saturação e as restrições de mercados tradicionais como Frankfurt, Londres, Amesterdão, Paris ou Dublin também favorecem a procura de novas localizações.
A Arcano Research estima que, se o desenvolvimento previsto se materializar, a indústria poderá contribuir com até 222.706 milhões de euros para o produto interno bruto espanhol durante a próxima década. Trata-se de uma estimativa de impacto potencial, não de uma previsão garantida, e depende de as investimentos anunciados poderem ser executados.
Energia e licenças determinam a viabilidade
O principal estrangulamento não é a procura, mas a capacidade para levar os projetos até ao fim. Um solo industrial pode parecer adequado, mas perde grande parte do seu atrativo se não dispuser de uma ligação elétrica suficiente ou se essa ligação demorar anos a chegar.
A Cushman & Wakefield assinala que a disponibilidade energética e o apoio regulatório já pesam mais do que a procura por si só na escolha de localizações europeias. Além disso, uma parte crescente da capacidade projetada revela-se difícil de executar devido às limitações da rede e aos prazos de licenciamento.
Em Espanha, os procedimentos administrativos podem prolongar-se dos dois anos inicialmente previstos até perto de cinco, segundo o relatório da Arcano citado pela Idealista. A isto somam-se o custo da infraestrutura, a necessidade de fornecimento contínuo e as exigências ambientais.
Também aumenta a oposição local em alguns mercados devido ao consumo de energia e água, à ocupação de solo ou à perceção de que estas instalações geram menos emprego do que o esperado. Isto pode traduzir-se em novas restrições ou moratórias.
O que deve analisar um investidor
O crescimento da economia digital sustenta a procura, mas não garante o resultado de cada projeto. Antes de investir, convém analisar:
- se a potência está realmente assegurada;
- quando estará disponível;
- quem irá operar o centro;
- que clientes ou contratos sustentam a procura;
- quanto capital o desenvolvimento exige;
- e que riscos existem de atraso ou obsolescência.
Também importa a estrutura do investimento. Não é o mesmo financiar a compra do solo, desenvolver o edifício, adquirir um ativo já arrendado ou participar na exploração tecnológica. Cada fase apresenta prazos e riscos diferentes.
Os centros de dados podem beneficiar de tendências estruturais, mas continuam expostos a desvios de custos, dependência do operador, financiamento, regulação e mudanças tecnológicas. Uma instalação muito especializada pode ser difícil de adaptar se perder o seu principal utilizador.
A oportunidade está na execução, não apenas em captar procura
Os centros de dados estão a deixar de ser uma curiosidade tecnológica para se consolidarem como uma categoria relevante dentro do imobiliário. Espanha reúne condições para ganhar peso, especialmente graças a Madrid e ao desenvolvimento de novos polos.
Mas o valor não reside apenas em dispor de solo ou antecipar um aumento da procura. Está em combinar energia assegurada, conectividade, licenças, capital e um operador capaz de transformar a capacidade instalada em rendimentos sustentáveis.
Num setor condicionado por grandes investimentos e longos prazos, a verdadeira vantagem não será construir mais depressa do que todos, mas desenvolver ativos viáveis nos locais onde a infraestrutura possa responder de verdade.



