
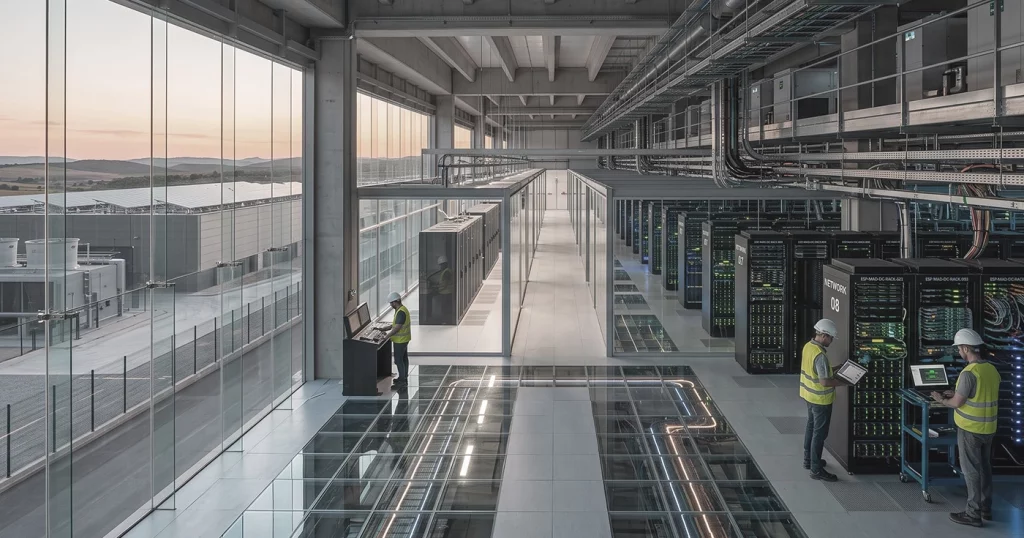
Per anni, i data center sono stati considerati un asset alternativo, più vicino all’infrastruttura tecnologica che all’immobiliare tradizionale. Tuttavia, la crescita dell’intelligenza artificiale, del cloud computing e della digitalizzazione dell’economia sta cambiando questa percezione.
Questi asset ospitano i server e le apparecchiature necessari per elaborare, archiviare e trasmettere informazioni. Ma il loro valore non dipende solo dall’edificio o dal terreno. Richiedono anche accesso a potenza elettrica, connettività, raffreddamento, sicurezza e sistemi capaci di funzionare in modo ininterrotto. Per questo, i data center si collocano all’intersezione tra immobiliare, infrastruttura energetica e attività operativa.
La domanda cresce, ma lo sviluppo è sempre più selettivo
Il report Global Data Center Market Comparison 2026 di Cushman & Wakefield analizza 107 mercati attraverso 24 variabili. La sua principale conclusione è che il settore è entrato in una fase di crescita gestita. La domanda di capacità informatica resta solida, ma energia, regolamentazione e capitale determinano sempre più dove i nuovi progetti possono effettivamente concretizzarsi.
La capacità globale in costruzione si è avvicinata a 31,7 gigawatt (GW) nel 2025, più del doppio rispetto all’edizione precedente del report. Tuttavia, un ampio portafoglio di progetti annunciati non garantisce che tutti vengano realizzati. Prima devono essere assicurati i collegamenti elettrici, i permessi, il finanziamento e una domanda sufficiente a occuparli.
Questa è una differenza importante rispetto all’idea di crescita illimitata. Gli investitori non analizzano più soltanto quanto la capacità possa essere ampliata, ma quando quella scala può tradursi in ricavi, generazione di cassa e redditività.
L’edificio è solo una parte dell’asset
Un data center non è semplicemente un magazzino pieno di server. Due immobili con una superficie simile possono avere valori radicalmente diversi in funzione della loro capacità tecnica.
Tra i fattori più rilevanti si trovano:
- la potenza elettrica disponibile e i tempi di connessione;
- la qualità della rete in fibra;
- i sistemi di raffreddamento e backup;
- la possibilità di ampliare le strutture;
- l’efficienza energetica;
- e l’esperienza dell’operatore.
Esistono anche diverse tipologie. I data center hyperscale rispondono alle esigenze dei grandi provider di cloud e intelligenza artificiale. I centri di colocation affittano spazio e capacità a diversi clienti, mentre i centri edge sono situati vicino all’utente finale per ridurre i tempi di risposta.
Ogni modello presenta requisiti, contratti e fonti di redditività differenti. Pertanto, parlare di data center come di una categoria omogenea può portare a conclusioni fuorvianti.
La Spagna scala posizioni come hub digitale europeo
La Spagna sta acquisendo peso all’interno del mercato europeo. Cushman & Wakefield la colloca in una fase di crescita accelerata, con Madrid come principale hub e una capacità totale vicina a 538 megawatt (MW) tra strutture operative, in costruzione e pianificate. Lo sviluppo previsto colloca il Paese tra i cinque mercati europei con il maggior potenziale secondo la classifica 2026.
Madrid occupa la quinta posizione tra i mercati primari di Europa, Medio Oriente e Africa, mentre Saragozza compare al settimo posto e Barcellona figura tra i mercati terziari. Questa presenza riflette un’espansione che non si limita più alla capitale.
La Spagna dispone inoltre di diversi vantaggi competitivi: connettività internazionale, disponibilità di terreni, costi comparativamente contenuti e accesso crescente all’energia rinnovabile. Anche la saturazione e le restrizioni dei mercati tradizionali come Francoforte, Londra, Amsterdam, Parigi o Dublino favoriscono la ricerca di nuove ubicazioni.
Arcano Research stima che, se lo sviluppo previsto si materializzerà, il settore potrebbe apportare fino a 222,706 miliardi di euro al prodotto interno lordo spagnolo nel corso del prossimo decennio. Si tratta di una stima dell’impatto potenziale, non di una previsione garantita, e dipende dalla possibilità di eseguire gli investimenti annunciati.
Energia e permessi determinano la fattibilità
Il principale collo di bottiglia non è la domanda, ma la capacità di portare a termine i progetti. Un terreno industriale può sembrare adatto, ma perde gran parte del suo appeal se non dispone di una connessione elettrica sufficiente o se tale connessione impiega anni ad arrivare.
Cushman & Wakefield segnala che la disponibilità energetica e il sostegno normativo pesano ormai più della sola domanda nella scelta delle ubicazioni europee. Inoltre, una parte crescente della capacità prevista risulta difficile da realizzare a causa delle limitazioni della rete e dei tempi autorizzativi.
In Spagna, le procedure amministrative possono prolungarsi dai due anni inizialmente previsti fino a quasi cinque, secondo il report di Arcano citato da Idealista. A ciò si aggiungono il costo dell’infrastruttura, la necessità di una fornitura continua e i requisiti ambientali.
Cresce anche l’opposizione locale in alcuni mercati a causa del consumo di energia e acqua, dell’occupazione del suolo o della percezione che queste strutture generino meno occupazione del previsto. Questo può tradursi in nuove restrizioni o moratorie.
Che cosa deve analizzare un investitore
La crescita dell’economia digitale sostiene la domanda, ma non garantisce il risultato di ogni progetto. Prima di investire conviene analizzare:
- se la potenza è realmente assicurata;
- quando sarà disponibile;
- chi gestirà il centro;
- quali clienti o contratti sostengono la domanda;
- quanto capitale richiede lo sviluppo;
- e quali rischi esistono di ritardo o obsolescenza.
Conta anche la struttura dell’investimento. Non è la stessa cosa finanziare l’acquisto del terreno, sviluppare l’edificio, acquisire un asset già locato o partecipare all’attività tecnologica. Ogni fase presenta tempi e rischi diversi.
I data center possono beneficiare di trend strutturali, ma restano esposti a deviazioni dei costi, dipendenza dall’operatore, finanziamento, regolamentazione e cambiamenti tecnologici. Una struttura molto specializzata può risultare difficile da adattare se perde il suo principale utilizzatore.
L’opportunità sta nell’esecuzione, non solo nel catturare la domanda
I data center stanno smettendo di essere una curiosità tecnologica per consolidarsi come una categoria rilevante all’interno dell’immobiliare. La Spagna riunisce le condizioni per acquisire peso, soprattutto grazie a Madrid e allo sviluppo di nuovi hub.
Ma il valore non risiede solo nel disporre di terreno o nell’anticipare un aumento della domanda. Risiede nel combinare energia assicurata, connettività, permessi, capitale e un operatore capace di trasformare la capacità installata in ricavi sostenibili.
In un settore condizionato da grandi investimenti e lunghi tempi di sviluppo, il vero vantaggio non sarà costruire più velocemente di tutti gli altri, ma sviluppare asset sostenibili nei luoghi in cui l’infrastruttura possa davvero rispondere.



