
Die sogenannten alternativen Assets sind keine Randkategorie innerhalb der Immobilieninvestition mehr. Healthcare, Senior Living, Rechenzentren oder Life Sciences ziehen immer mehr Kapital an, erfordern aber auch, dass in die Analyse Variablen einbezogen werden, die in traditionellen Segmenten weniger Gewicht haben. Es reicht nicht mehr aus, die Immobilie zu analysieren: Man muss das Geschäft verstehen, das in ihr stattfindet.
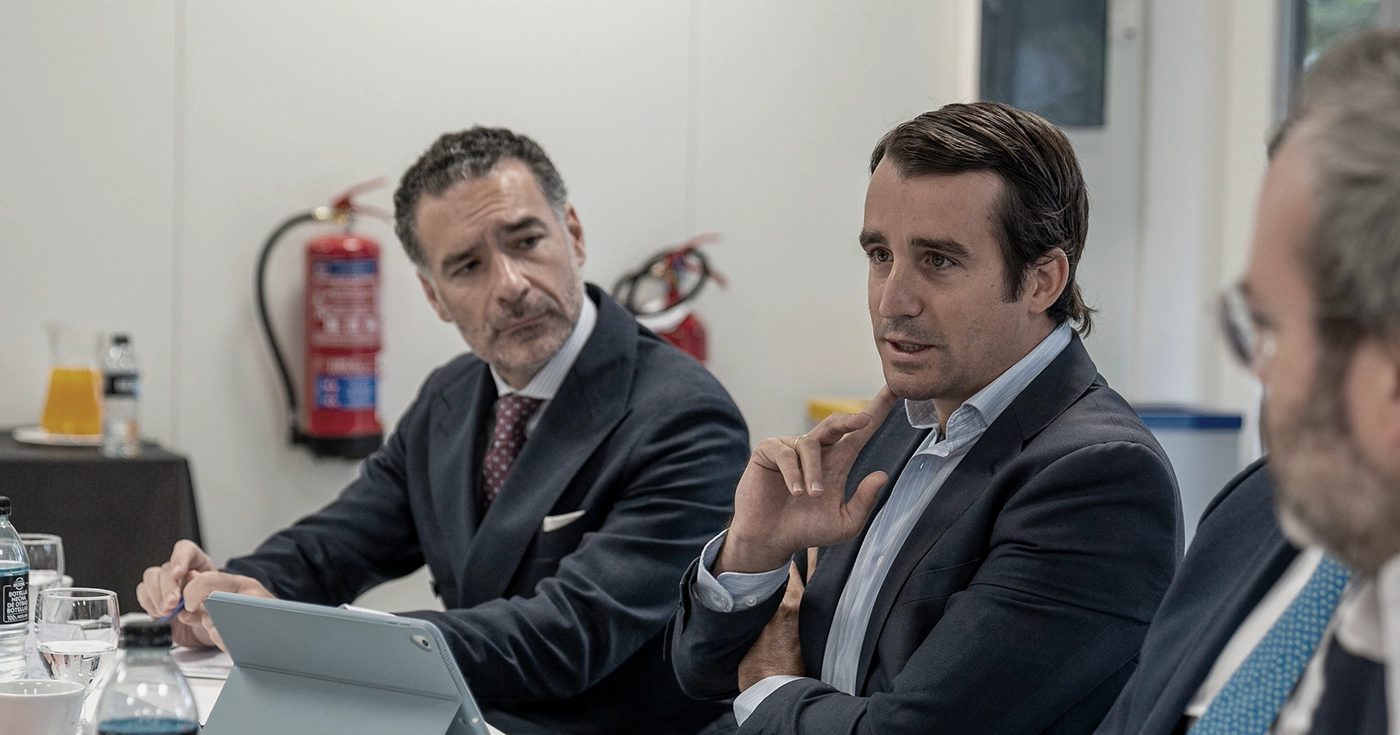
Dies war eine der wichtigsten Schlussfolgerungen des redaktionellen Frühstücks „Die Chancen alternativer Assets“, das an diesem Mittwoch, dem 17. September, vom Observatorio Inmobiliario am Sitz der ESCP Business School in Madrid organisiert wurde. Urbanitae nahm als Sponsor der Veranstaltung teil und wurde durch Gonzalo Navarro, Investment Director, vertreten.
An der Podiumsdiskussion nahmen außerdem Vertreter von Azora, Nhood, JLL, Healthcare Activos und Clifford Chance teil, in einer Debatte, die von Teresa Montero, Direktorin des Observatorio Inmobiliario, und Roger Cooke, Editorial Advisor, moderiert wurde. Über mehr als eine Stunde hinweg wurden die Entwicklung dieser Segmente, die Kapitalbeschaffung, die Rolle der Betreiber, die Regulierung und die Finanzierungsformeln behandelt, die für die Entwicklung neuer Projekte erforderlich sind.
Sind sie wirklich noch alternativ?
Eine der ersten Fragen, die aufkamen, war der eigentliche Nutzen, sehr unterschiedliche Assets unter derselben Bezeichnung zusammenzufassen. Rechenzentren, Krankenhäuser, Seniorenresidenzen oder Life-Sciences-Flächen reagieren auf unterschiedliche Nachfragen, haben unterschiedliche Käufer und erfordern spezifische finanzielle und operative Strukturen.
Diese Unterscheidung wendet Urbanitae bereits in seiner Analyse an. „Intern bezeichnen wir alternative Assets nicht mehr gern als alternativ“, erklärte Gonzalo Navarro. „Jedes verhält sich anders, hat eine andere Finanzierung, andere Käufer und eine andere Nachfrage.“
Was viele von ihnen jedoch teilen, ist die Unterstützung durch strukturelle Trends: Digitalisierung, Alterung der Bevölkerung, neue Pflegebedürfnisse oder das Wachstum bestimmter Infrastrukturen. Dies erklärt das wachsende Interesse des Kapitals, macht aber nicht automatisch jedes Projekt zu einer guten Investition.
Für Urbanitae bleibt der Schlüssel derselbe wie bei jeder anderen Assetklasse: jede Gelegenheit anhand ihrer eigenen Fundamentaldaten und der risikobereinigten Rendite, die sie bieten kann, zu analysieren.
Der Betreiber rückt ins Zentrum der Analyse
Der große Unterschied gegenüber traditionelleren Immobilien zeigt sich, wenn der Betrieb des Assets direkt von einer unternehmerischen Tätigkeit abhängt.
„Wenn wir unserem Komitee eine Gelegenheit in dieser Assetklasse vorstellen, zeigen wir als Erstes die Due Diligence, die wir bei dem Unternehmen durchführen, das dieses Asset betreiben wird“, erklärte Navarro. Die Frage ist nicht mehr nur, wo sich die Immobilie befindet oder wie viel ihr Bau gekostet hat, sondern „wer das Asset betreiben wird, wie er es betreiben wird und wie er dafür sorgen kann, dass es die Mindestrendite erreicht, die unsere Investoren suchen“.
Healthcare ist wahrscheinlich eines der klarsten Beispiele. Gonzalo de Troya, CIO von Healthcare Activos, hob während der Veranstaltung die Attraktivität eines Sektors hervor, der auf struktureller Nachfrage und langfristigen Verträgen beruht, aber auch die Bedeutung der Auswahl von Betreibern, die in der Lage sind, hochwertige Pflegedienstleistungen anzubieten.
Bei Urbanitae haben wir diese Bedeutung direkt festgestellt. Im März finanzierten wir Residencia Alameda, eine operative Seniorenresidenz in Torres de la Alameda, über ein partiarisches Darlehen. Die Strategie sieht genau die Einbindung eines der zehn größten Betreiber des Sektors in Spanien, die Stabilisierung des Assets und dessen späteren Verkauf an einen institutionellen Investor vor.
Senior Living: Die Nachfrage ist vorhanden, aber das Produkt muss gefunden werden
Die Debatte widmete Senior Living und den verschiedenen Wohn- und Pflegelösungen für eine zunehmend alternde Bevölkerung besondere Aufmerksamkeit.
Für Gonzalo Navarro steht die Nachfrage außer Frage, doch es fehlt weiterhin an einem Angebot, das Lage, Dienstleistungen und Preis richtig kombiniert. Der Markt bleibt stark fragmentiert, und es bestehen erhebliche Unterschiede zwischen Betreibern und Produkten.
Während der Veranstaltung erklärte er, dass Urbanitae zahlreiche von privaten Betreibern verwaltete Assets besucht und feststellen konnte, wie Professionalisierung deren Funktionsweise verändern kann. Bei einer der vom Unternehmen analysierten Operationen ermöglichte der Wechsel von einem privaten Betreiber zu einer der großen Gruppen des Sektors, sowohl die Dienstleistungen als auch die Mieten in kurzer Zeit zu verbessern.
Die Herausforderung besteht daher nicht nur darin, mehr Plätze zu schaffen. Es geht darum, ein Produkt anzubieten, in dem der Nutzer leben möchte, das in sein Umfeld integriert ist und über ein angemessenes Dienstleistungsangebot verfügt. In diesem Sinne wiesen sowohl Navarro als auch andere Teilnehmer auf die derzeitige Schwierigkeit hin, in bestimmten mittleren Preissegmenten ein wettbewerbsfähiges Angebot zu finden.
Alternative Finanzierung zur Schließung von Lücken im Zyklus
Die Spezialisierung dieser Assets wirkt sich auch auf ihre Finanzierung aus. Viele Projekte verfügen über solide Fundamentaldaten, erfüllen aber noch nicht die Voraussetzungen für den Zugang zu traditioneller Bankfinanzierung.
Genau hier kann alternative Finanzierung eine besonders relevante Rolle spielen. Navarro erklärte, dass Urbanitae gerade in diesen frühen Phasen einsteigen kann, wenn ein Projekt noch Entwicklungsrisiken aufweist, bestimmte Lizenzen fehlen oder es sich in einer Phase befindet, in der Banken nicht teilnehmen können oder wollen.
Es geht nicht darum, Bankkredite zu ersetzen. Ziel ist es, konkrete Lücken im Zyklus zu schließen und tragfähigen Projekten zu ermöglichen, den nötigen Reifegrad zu erreichen, um anschließend Zugang zu anderen Kapitalquellen zu erhalten.
Diese Idee tauchte bereits bei unserem vorherigen Frühstück mit dem Observatorio Inmobiliario zum Wohnungsmarkt auf: Alternative Finanzierung wird zunehmend zu einer ergänzenden Finanzierung, die sich an den Zeitpunkt und die konkreten Bedürfnisse jeder Operation anpassen kann.
Stabile Regulierung, um Chancen in Investitionen zu verwandeln
Das Potenzial alternativer Assets in Spanien war ein weiterer Konsenspunkt. Das Land verfügt über günstige Faktoren wie demografisches Wachstum, Infrastruktur, die Verfügbarkeit erneuerbarer Energien, Lebensqualität und eine wachsende Fähigkeit, internationales Kapital anzuziehen. Doch diese Chance braucht ein Umfeld, das ihre Umsetzung ermöglicht.
Eine der während des Frühstücks am häufigsten wiederholten Forderungen war daher mehr regulatorische Stabilität und Vorhersehbarkeit. Nicht unbedingt weniger Regulierung, sondern im Voraus bekannte Regeln, agilere Verfahren und einheitlichere Kriterien zwischen den Verwaltungen.
Diese Frage ist in hochspezialisierten Segmenten besonders relevant. Rechenzentren müssen den Zugang zu Energie und Leistung sicherstellen; Life-Sciences-Projekte hängen von Ökosystemen aus Talenten, Universitäten und Unternehmen ab; und Healthcare erfordert die Vereinbarkeit immobilienbezogener Anforderungen mit einer intensiven Pflege- und Gesundheitsregulierung.
Für Urbanitae ist diese Vorhersehbarkeit auch eine Voraussetzung, um Kapital zu mobilisieren. Je klarer der Rahmen eines Projekts ist, desto einfacher ist es, seine Risiken zu bewerten, seine Finanzierung zu strukturieren und die passenden Investoren anzuziehen.
Von „alternativ“ zu einem strukturellen Bestandteil der Immobilienbranche
Die Schlussfolgerung der Veranstaltung war weniger terminologisch als praktisch. Viele der Assets, die noch vor wenigen Jahren unter dem Label alternativ zusammengefasst wurden, treten in eine neue Reifephase ein.
Diese Konsolidierung bedeutet jedoch nicht, dass die Analyse einfacher wird. Im Gegenteil: Je operativer ein Asset ist, desto mehr Spezialisierung erfordert es. Die Immobilie, der Betreiber, die Finanzierung, die Regulierung und die Exit-Strategie sind Teil derselben Gleichung.
Spanien verfügt über Nachfrage und Kapital, um diese Segmente weiterzuentwickeln. Der nächste Schritt besteht darin, dafür zu sorgen, dass sich diese Chance in gut konzipierte, finanzierbare Projekte übersetzt, die von Betreibern verwaltet werden, die langfristig Wert schaffen können.