
Os chamados ativos alternativos estão a deixar de ser uma categoria periférica dentro do investimento imobiliário. Healthcare, senior living, centros de dados ou life sciences atraem cada vez mais capital, mas também obrigam a incorporar na análise variáveis que têm menos peso nos segmentos tradicionais. Já não basta estudar o imóvel: é necessário compreender o negócio que acontece dentro dele.
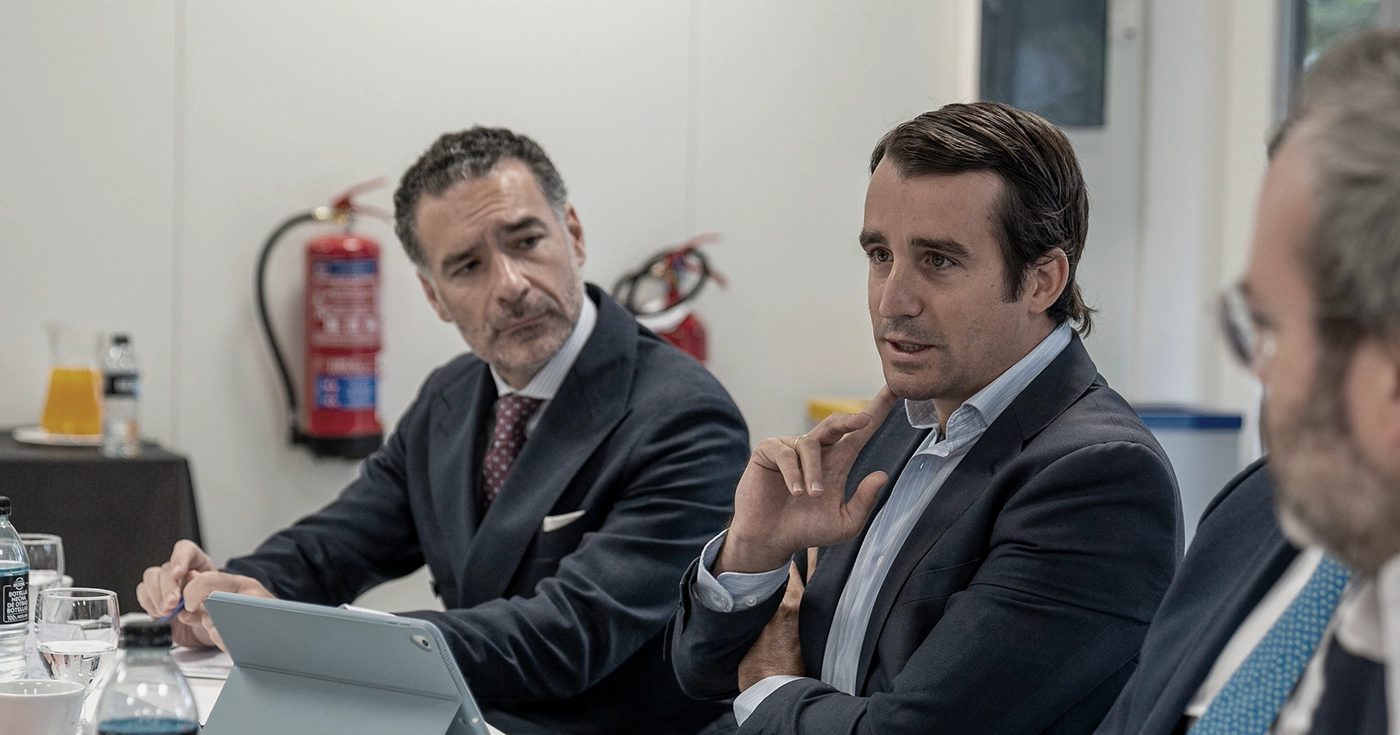
Esta foi uma das principais conclusões do pequeno-almoço editorial “As oportunidades dos ativos alternativos”, organizado esta quarta-feira, 17 de setembro, pelo Observatorio Inmobiliario na sede da ESCP Business School em Madrid. A Urbanitae participou como patrocinadora do encontro e esteve representada por Gonzalo Navarro, diretor de Investimentos.
A mesa-redonda reuniu também representantes da Azora, Nhood, JLL, Healthcare Activos e Clifford Chance, num debate moderado por Teresa Montero, diretora do Observatorio Inmobiliario, e Roger Cooke, Editorial Advisor. Durante mais de uma hora, foram abordadas a evolução destes segmentos, a captação de capital, o papel dos operadores, a regulação e as fórmulas de financiamento necessárias para desenvolver novos projetos.
Continuam a ser realmente alternativos?
Uma das primeiras questões que surgiram foi a própria utilidade de agrupar sob a mesma etiqueta ativos muito diferentes entre si. Centros de dados, hospitais, residências ou espaços de life sciences respondem a procuras diferentes, têm compradores diferentes e exigem estruturas financeiras e operacionais específicas.
É uma distinção que a Urbanitae já aplica na sua análise. “Internamente, já não gostamos de classificar os ativos alternativos como alternativos”, explicou Gonzalo Navarro. “Cada um comporta-se de forma diferente, tem financiamento diferente, compradores diferentes e uma procura diferente”.
O que muitos deles partilham é o apoio de tendências estruturais: digitalização, envelhecimento da população, novas necessidades assistenciais ou crescimento de determinadas infraestruturas. Isto explica o interesse crescente do capital, mas não transforma automaticamente qualquer projeto num bom investimento.
Para a Urbanitae, a chave continua a ser a mesma que em qualquer outra classe de ativo: analisar cada oportunidade pelos seus próprios fundamentais e pela rentabilidade ajustada ao risco que pode oferecer.
O operador passa para o centro da análise
A grande diferença face ao imobiliário mais tradicional surge quando o funcionamento do ativo depende diretamente de uma atividade empresarial.
“Quando apresentamos uma oportunidade desta classe de ativos ao nosso comité, a primeira coisa que mostramos é a due diligence que realizamos à empresa que vai operar esse ativo”, assinalou Navarro. A questão já não é apenas onde se encontra o imóvel ou quanto custou construí-lo, mas “quem vai operar o ativo, como o vai operar e como pode fazer com que alcance a rentabilidade mínima que os nossos investidores procuram”.
O healthcare é provavelmente um dos exemplos mais claros. Gonzalo de Troya, CIO da Healthcare Activos, destacou durante o encontro o atrativo de um setor apoiado numa procura estrutural e em contratos de longa duração, mas também a importância de selecionar operadores capazes de oferecer um serviço assistencial de qualidade.
Na Urbanitae, comprovámos diretamente essa importância. Em março, financiámos a Residencia Alameda, uma residência sénior em operação em Torres de la Alameda, através de um empréstimo participativo. A estratégia contempla precisamente a incorporação de um dos dez maiores operadores do setor em Espanha, a estabilização do ativo e a sua posterior venda a um investidor institucional.
Senior living: a procura existe, mas é preciso encontrar o produto
O debate dedicou especial atenção ao senior living e às diferentes soluções residenciais e assistenciais para uma população cada vez mais envelhecida.
Para Gonzalo Navarro, a procura está fora de discussão, mas continua a faltar uma oferta capaz de combinar corretamente localização, serviços e preço. O mercado continua muito fragmentado e existem diferenças significativas entre operadores e produtos.
Durante o encontro, explicou que a Urbanitae visitou numerosos ativos geridos por operadores privados e pôde comprovar como a profissionalização pode transformar o seu funcionamento. Numa das operações analisadas pela empresa, a mudança de um operador privado para um dos grandes grupos do setor permitiu melhorar em pouco tempo tanto os serviços como as rendas.
O desafio não consiste, portanto, apenas em criar mais lugares. Trata-se de oferecer um produto em que o utilizador queira viver, integrado no seu contexto e com uma proposta de serviços adequada. Neste sentido, tanto Navarro como outros participantes apontaram a dificuldade de encontrar atualmente uma oferta competitiva em determinadas faixas intermédias de preço.
Financiamento alternativo para cobrir os espaços do ciclo
A especialização destes ativos também afeta o seu financiamento. Muitos projetos contam com bons fundamentais, mas ainda não reúnem as condições necessárias para aceder a financiamento bancário tradicional.
É aí que o financiamento alternativo pode desempenhar um papel especialmente relevante. Navarro explicou que a Urbanitae pode entrar precisamente nessas primeiras etapas, quando um projeto ainda tem risco de desenvolvimento, carece de determinadas licenças ou se encontra numa fase em que a banca não pode ou não quer participar.
Não se trata de substituir o crédito bancário. O objetivo é cobrir lacunas concretas do ciclo e permitir que projetos viáveis alcancem o grau de maturidade necessário para aceder depois a outras fontes de capital.
É uma ideia que já surgiu no nosso anterior pequeno-almoço com o Observatorio Inmobiliario sobre o mercado residencial: o financiamento alternativo é cada vez mais um financiamento complementar, capaz de se adaptar ao momento e às necessidades concretas de cada operação.
Regulação estável para converter oportunidade em investimento
O potencial dos ativos alternativos em Espanha foi outro dos pontos de consenso. O país conta com fatores favoráveis como o crescimento demográfico, as infraestruturas, a disponibilidade de energias renováveis, a qualidade de vida e uma crescente capacidade para atrair capital internacional. Mas a oportunidade precisa de um enquadramento que permita executá-la.
Uma das reivindicações mais repetidas durante o pequeno-almoço foi precisamente maior estabilidade e previsibilidade regulatória. Não necessariamente menos regulação, mas regras conhecidas antecipadamente, procedimentos mais ágeis e critérios mais homogéneos entre administrações.
Esta questão é especialmente relevante em segmentos muito especializados. Os centros de dados precisam de garantir acesso a energia e potência; os projetos de life sciences dependem de ecossistemas de talento, universidades e empresas; e o healthcare exige conciliar os requisitos imobiliários com uma intensa regulação assistencial.
Para a Urbanitae, esta previsibilidade é também uma condição para mobilizar capital. Quanto mais claro for o enquadramento de um projeto, mais fácil será avaliar os seus riscos, estruturar o seu financiamento e atrair os investidores adequados.
De “alternativos” a parte estrutural do imobiliário
A conclusão do encontro foi menos terminológica do que prática. Muitos dos ativos que há apenas alguns anos eram agrupados sob a etiqueta de alternativos estão a entrar numa nova fase de maturidade.
Mas essa consolidação não significa que a análise se torne mais simples. Pelo contrário: quanto mais operacional é um ativo, maior especialização exige. O imóvel, o operador, o financiamento, a regulação e a estratégia de saída fazem parte de uma mesma equação.
Espanha tem procura e capital para continuar a desenvolver estes segmentos. O passo seguinte é conseguir que essa oportunidade se traduza em projetos bem desenhados, financiáveis e geridos por operadores capazes de gerar valor a longo prazo.