
Los llamados activos alternativos están dejando de ser una categoría periférica dentro de la inversión inmobiliaria. Healthcare, senior living, centros de datos o life sciences atraen cada vez más capital, pero también obligan a incorporar al análisis variables que tienen menos peso en los segmentos tradicionales. Ya no basta con estudiar el inmueble: hay que entender el negocio que ocurre dentro de él.
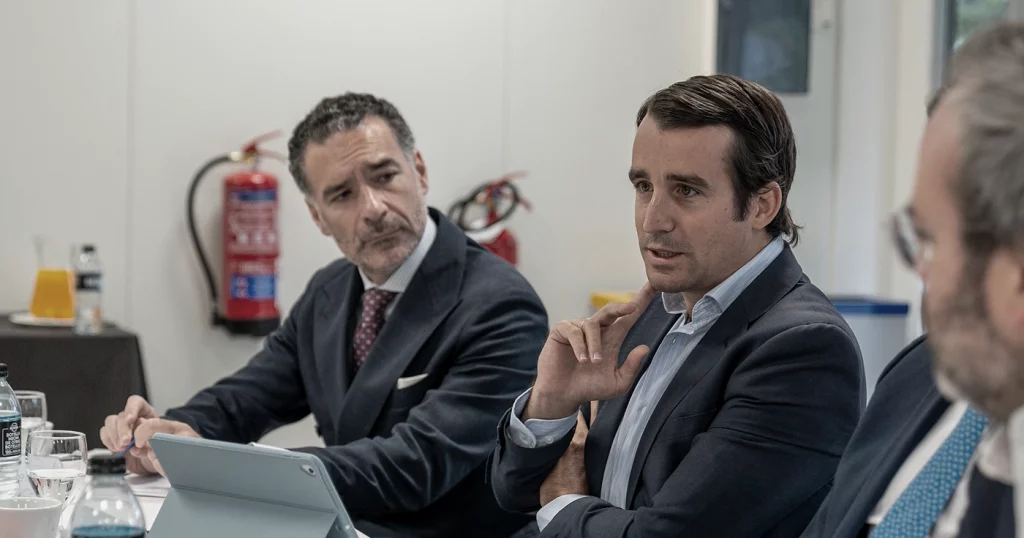
Esta fue una de las principales conclusiones del desayuno editorial “Las oportunidades de los activos alternativos”, organizado este miércoles 17 de septiembre por Observatorio Inmobiliario en la sede de ESCP Business School en Madrid. Urbanitae participó como patrocinador del encuentro y estuvo representada por Gonzalo Navarro, director de Inversiones.
La mesa reunió también a representantes de Azora, Nhood, JLL, Healthcare Activos y Clifford Chance, en un debate moderado por Teresa Montero, directora de Observatorio Inmobiliario, y Roger Cooke, Editorial Advisor. Durante más de una hora se abordaron la evolución de estos segmentos, la captación de capital, el papel de los operadores, la regulación y las fórmulas de financiación necesarias para desarrollar nuevos proyectos.
¿Siguen siendo realmente alternativos?
Una de las primeras cuestiones que surgieron fue la propia utilidad de agrupar bajo una misma etiqueta activos muy distintos entre sí. Centros de datos, hospitales, residencias o espacios de life sciences responden a demandas diferentes, tienen compradores distintos y requieren estructuras financieras y operativas específicas.
Es una distinción que Urbanitae ya aplica en su análisis. “Dentro de la casa ya no nos gusta etiquetar a los activos alternativos como alternativos”, explicó Gonzalo Navarro. “Cada uno se comporta diferente, tiene financiación diferente, tiene compradores diferentes y tiene una demanda diferente”.
Lo que sí comparten muchos de ellos es el respaldo de tendencias estructurales: digitalización, envejecimiento de la población, nuevas necesidades asistenciales o crecimiento de determinadas infraestructuras. Esto explica el creciente interés del capital, pero no convierte automáticamente cualquier proyecto en una buena inversión.
Para Urbanitae, la clave sigue siendo la misma que en cualquier otra clase de activo: analizar cada oportunidad por sus propios fundamentales y por la rentabilidad ajustada al riesgo que puede ofrecer.
El operador pasa al centro del análisis
La gran diferencia respecto al inmobiliario más tradicional aparece cuando el funcionamiento del activo depende directamente de una actividad empresarial.
“Cuando presentamos una oportunidad de esta clase de activos en nuestro comité, lo primero que mostramos es la due diligence que hacemos a la empresa que va a operar ese activo”, señaló Navarro. La pregunta ya no es solo dónde se encuentra el inmueble o cuánto ha costado construirlo, sino “quién te va a operar el activo, cómo lo va a operar y cómo puede hacer que llegue a la rentabilidad mínima que buscan nuestros inversores”.
El healthcare es probablemente uno de los ejemplos más claros. Gonzalo de Troya, CIO de Healthcare Activos, destacó durante el encuentro el atractivo de un sector apoyado en una demanda estructural y en contratos de larga duración, pero también la importancia de seleccionar operadores capaces de ofrecer un servicio asistencial de calidad.
En Urbanitae hemos comprobado esa importancia directamente. En marzo financiamos Residencia Alameda, una residencia de mayores operativa en Torres de la Alameda, mediante un préstamo participativo. La estrategia contempla precisamente la incorporación de uno de los diez mayores operadores del sector en España, la estabilización del activo y su posterior venta a un inversor institucional.
Senior living: la demanda existe, pero hay que encontrar el producto
El debate dedicó especial atención al senior living y a las distintas soluciones residenciales y asistenciales para una población cada vez más envejecida.
Para Gonzalo Navarro, la demanda está fuera de discusión, pero sigue faltando una oferta capaz de combinar correctamente ubicación, servicios y precio. El mercado continúa muy fragmentado y existen diferencias significativas entre operadores y productos.
Durante el encuentro explicó que Urbanitae ha visitado numerosos activos gestionados por operadores privados y ha podido comprobar cómo la profesionalización puede transformar su funcionamiento. En una de las operaciones analizadas por la compañía, el cambio desde un operador privado hacia uno de los grandes grupos del sector permitió mejorar en poco tiempo tanto los servicios como las rentas.
El reto no consiste, por tanto, únicamente en crear más plazas. Se trata de ofrecer un producto en el que el usuario quiera vivir, integrado en su entorno y con una propuesta de servicios adecuada. En este sentido, tanto Navarro como otros participantes apuntaron a la dificultad de encontrar actualmente una oferta competitiva en determinadas franjas intermedias de precio.
Financiación alternativa para cubrir los huecos del ciclo
La especialización de estos activos afecta también a su financiación. Muchos proyectos cuentan con buenos fundamentales, pero todavía no reúnen las condiciones necesarias para acceder a financiación bancaria tradicional.
Ahí es donde la financiación alternativa puede desempeñar un papel especialmente relevante. Navarro explicó que Urbanitae puede entrar precisamente en esas primeras etapas, cuando un proyecto todavía tiene riesgo de desarrollo, carece de determinadas licencias o se encuentra en una fase en la que la banca no puede o no quiere participar.
No se trata de sustituir al crédito bancario. El objetivo es cubrir huecos concretos del ciclo y permitir que proyectos viables alcancen el grado de madurez necesario para acceder después a otras fuentes de capital.
Es una idea que ya apareció en nuestro anterior desayuno con Observatorio Inmobiliario sobre el mercado residencial: la financiación alternativa es cada vez más una financiación complementaria, capaz de adaptarse al momento y a las necesidades concretas de cada operación.
Regulación estable para convertir oportunidad en inversión
El potencial de los activos alternativos en España fue otro de los puntos de consenso. El país cuenta con factores favorables como el crecimiento demográfico, las infraestructuras, la disponibilidad de energías renovables, la calidad de vida y una creciente capacidad para atraer capital internacional. Pero la oportunidad necesita un entorno que permita ejecutarla.
Una de las reclamaciones más repetidas durante el desayuno fue precisamente mayor estabilidad y previsibilidad regulatoria. No necesariamente menos regulación, sino reglas conocidas de antemano, procedimientos más ágiles y criterios más homogéneos entre administraciones.
Esta cuestión resulta especialmente relevante en segmentos muy especializados. Los centros de datos necesitan garantizar acceso a energía y potencia; los proyectos de life sciences dependen de ecosistemas de talento, universidades y empresas; y healthcare exige conciliar los requisitos inmobiliarios con una intensa regulación asistencial.
Para Urbanitae, esta previsibilidad es también una condición para movilizar capital. Cuanto más claro sea el marco de un proyecto, más fácil resulta valorar sus riesgos, estructurar su financiación y atraer a los inversores adecuados.
De ‘alternativos’ a parte estructural del inmobiliario
La conclusión del encuentro fue menos terminológica que práctica. Muchos de los activos que hace apenas unos años se agrupaban bajo la etiqueta de alternativos están entrando en una nueva fase de madurez.
Pero esa consolidación no significa que el análisis se vuelva más sencillo. Al contrario: cuanto más operativo es un activo, mayor especialización exige. El inmueble, el operador, la financiación, la regulación y la estrategia de salida forman parte de una misma ecuación.
España tiene demanda y capital para seguir desarrollando estos segmentos. El siguiente paso es conseguir que esa oportunidad se traduzca en proyectos bien diseñados, financiables y gestionados por operadores capaces de generar valor a largo plazo.



