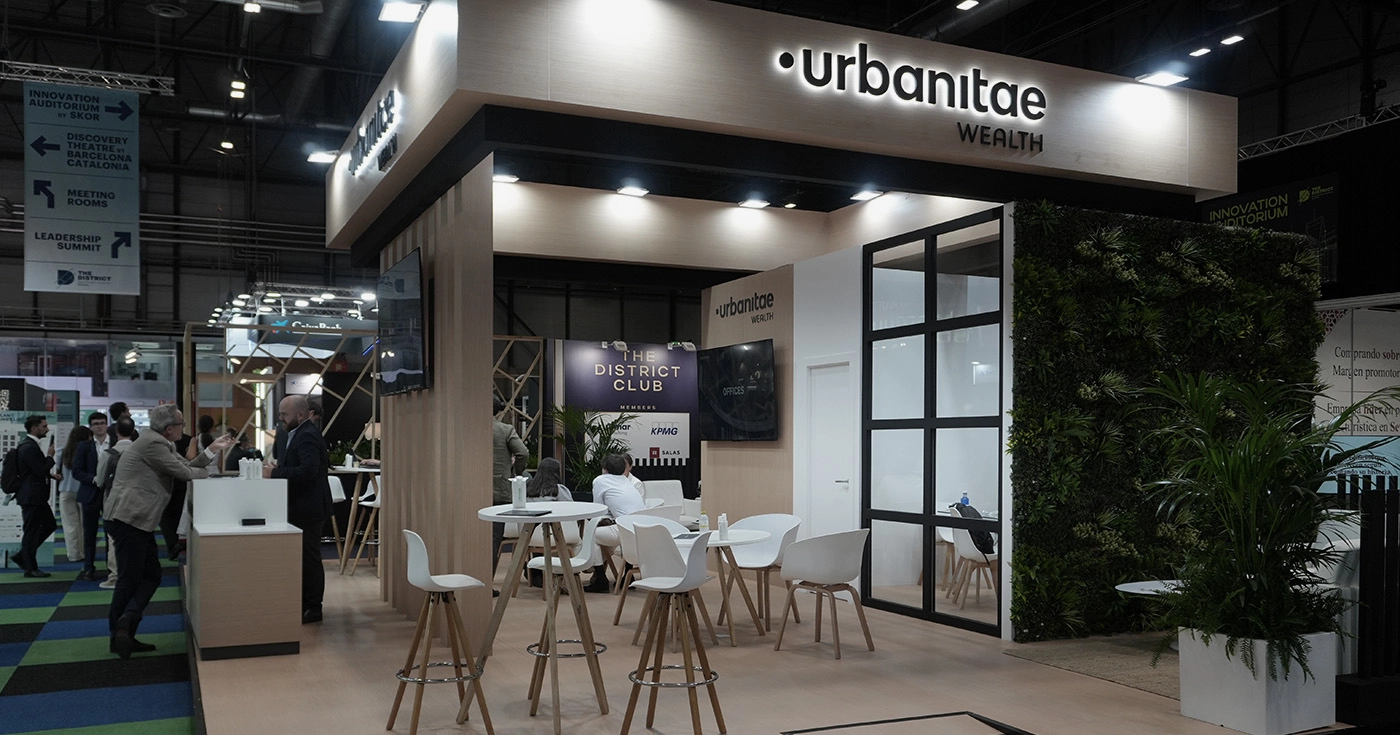

Financement plus sophistiqué, nouveaux modèles d’hospitality, family offices plus professionnels et un marché où l’exécution pèse de plus en plus. Nous revenons sur quelques-unes des idées laissées par The District 2026.
The District a clôturé le 24 septembre sa première édition à Madrid avec 17 589 dirigeants, soit 21 % de plus que l’année précédente, et plus de 450 experts internationaux réunis pendant trois jours à IFEMA. L’événement a offert une photographie assez nette du moment que traverse l’immobilier européen : davantage de sélectivité, un coût du capital qui oblige à affiner les décisions et un poids croissant de la gestion et de la transformation des actifs dans la génération de rentabilité.
Ces conclusions étaient également très présentes dans les quatre tables rondes auxquelles Urbanitae a participé, avec Juan Mínguez, Diego Bestard, Luis Maura et José María Gómez-Acebo. Quatre conversations différentes — dette, nouveaux modèles de financement, hospitality et capital privé — qui ont fini par se rejoindre sur plusieurs points : il n’existe plus une seule source de capital ni une recette valable pour tous les actifs, l’opérateur prend de plus en plus d’importance et le rendement dépend de plus en plus de la bonne exécution du business plan.
1. Le financement alternatif et la banque sont des pièces du même marché
La première participation d’Urbanitae s’est concentrée sur l’évolution du marché de la dette immobilière. Juan Mínguez, directeur de la Dette chez Urbanitae, a partagé la table avec des représentants de Banco Sabadell, Libeen et Baker Tilly.
L’une des idées centrales était que présenter le financement bancaire et le financement alternatif comme des modèles opposés devient de moins en moins utile. Chaque source de capital s’adapte mieux à certains risques et à certains moments de l’opération.
« Le financement alternatif intervient à des moments très précis de la vie d’un actif, en permettant la création de valeur », a expliqué Mínguez. Dans de nombreux cas, précisément, la sortie de ce financement peut se faire par un refinancement bancaire lorsque le projet a déjà atteint une phase plus mature et réduit son risque.
Le prix n’est donc qu’une partie de l’équation. Le financement alternatif peut être plus coûteux, mais il peut aussi permettre de réaliser une acquisition, de financer une phase qui n’est pas encore bancable ou de réduire les besoins initiaux en equity. À cela s’ajoutent deux attributs qui sont revenus à plusieurs reprises dans la conversation : flexibilité et rapidité d’exécution.
Le point de vue des autres participants a renforcé cette thèse. Jenny Suárez, de Banco Sabadell, a résumé le défi actuel de manière particulièrement claire : « La liquidité est là ; le défi consiste à trouver le bon projet pour le bon risque ». Alex Wendt, de Baker Tilly, a ajouté une autre idée importante : la meilleure façon de financer un projet n’est pas toujours la moins chère.
2. Davantage de sources de capital rendent le marché plus complet
Deux jours plus tard, Diego Bestard, CEO d’Urbanitae, a repris une partie de cette conversation dans une perspective plus large, lors d’une table consacrée aux nouveaux modèles de financement.
Son point de départ était volontairement pragmatique : si une opération peut accéder à un financement bancaire dans de bonnes conditions, il est logique de l’utiliser. L’apparition de nouveaux financeurs ne signifie pas remplacer les banques, mais compléter une structure de capital qui, en Espagne et au Portugal, a été pendant des décennies extraordinairement concentrée autour d’elles.
Le changement s’observe dans l’apparition de davantage de couches : equity, preferred equity, prêts relais, dette alternative ou financement bancaire peuvent intervenir à différentes phases d’un même investissement. Pour Bestard, ce développement rapproche le marché ibérique d’autres marchés immobiliers plus matures et le rend moins dépendant d’une seule source de financement.
Il a également remis en question une association habituelle entre financement alternatif et risque accru :
« Nous n’assumons pas nécessairement plus de risque ; nous assumons des types de risque différents ».
Un financeur alternatif peut, par exemple, être à l’aise avec une opération qui ne répond pas aux critères réglementaires d’un établissement bancaire et, en même temps, travailler avec des niveaux d’endettement conservateurs.
Diego Bermúdez, de Deloitte, l’a abordé du point de vue du promoteur : « Le prêt le moins cher n’est pas toujours la solution de capital la plus précieuse ». Au-delà du prix, il a souligné des facteurs comme la certitude d’exécution, la flexibilité, l’échelle ou le fonctionnement des organes de décision du financeur.
Le résultat est un marché offrant davantage d’options, mais aussi plus exigeant au moment de choisir celle qui a du sens pour chaque opération.
3. Hospitality : comprendre le client, mais aussi l’acheteur final
Le changement ne se limite pas aux structures financières. La table à laquelle a participé Luis Maura, Investment Director chez Urbanitae, a analysé l’évolution des modèles d’hospitality face à une demande de plus en plus difficile à classer.
Les frontières entre loisirs et travail se sont estompées. Un voyageur peut se déplacer pour des raisons professionnelles, rester plusieurs semaines, télétravailler et combiner son séjour avec des loisirs. Ce comportement élargit l’espace disponible pour des formats comme flex living, mid stay et long stay.
Pour Urbanitae, cette évolution met au premier plan la flexibilité de l’actif et, surtout, la qualité de l’opérateur. Luis Maura a rappelé le cas d’un investissement de flex living à Torremolinos où, une fois en exploitation, environ la moitié des clients répond à une demande purement touristique et l’autre moitié à des profils comme des travailleurs à distance ou des nomades numériques avec des séjours plus longs.
Mais la demande n’est qu’une partie de l’analyse. Dans une stratégie value-add, il existe une autre question qui conditionne l’investissement dès le départ :
« La première question que nous nous posons est de savoir qui sera l’acheteur final ».
Penser à la sortie aide à définir le produit, l’opérateur et même la structure contractuelle. Un actif destiné probablement à un family office peut exiger une combinaison différente de stabilité et de risque qu’un autre dont l’acheteur naturel serait un fonds institutionnel.
La conversation a également mis l’accent sur les villes secondaires. Urbanitae observe des opportunités sur des marchés comme Valladolid, Saragosse, Alicante ou La Corogne, où il existe encore des hôtels familiaux peu professionnalisés. Dans certains cas, repositionner un actif, intégrer un bon opérateur et structurer correctement son contrat peut créer de la valeur sans assumer tout le risque d’un développement depuis zéro.
Miguel Casas, de Stoneweg Hospitality, a également insisté sur la croissance du mid et long stay, où il estime que la demande augmente plus rapidement que l’offre. Eduard Adell, de Room00, a apporté une autre perspective : pour anticiper l’évolution du secteur, il ne suffit pas de se demander comment les gens voyagent, mais qui voyage, avec la génération Z et les millennials qui poussent de nouveaux besoins de flexibilité, de prix et d’emplacement.
4. Les family offices professionnalisent leur manière d’investir
La dernière participation d’Urbanitae a abordé le rôle du private equity et des family offices, avec José María Gómez-Acebo, directeur général d’Urbanitae Asset Management SGIIC, aux côtés de représentants de Société Générale et Harrison Street.
Ici, le principal changement ne concerne pas nécessairement la quantité d’immobilier que les familles souhaitent avoir en portefeuille, mais la manière dont elles y accèdent.
Pendant des années, il était habituel qu’un family office délègue les actions, les obligations ou les fonds à des conseillers professionnels, tout en gérant directement ses investissements immobiliers. Selon Gómez-Acebo, ce modèle a évolué : en particulier dans la promotion, les familles font de plus en plus appel à des gestionnaires capables de réaliser l’underwriting, de superviser l’opération et d’interagir avec le promoteur depuis une position professionnelle.
L’évolution peut commencer par des coinvestissements opération par opération et avancer, à mesure que la confiance dans le gestionnaire augmente, vers des véhicules et des fonds permettant de construire une exposition diversifiée.
Mais professionnaliser l’investissement ne signifie pas déléguer le jugement. En réalité, l’une des idées les plus claires de José María était précisément l’inverse :
« Le business plan est essentiel, mais la qualité du partenaire avec lequel nous travaillons ne l’est pas moins ».
Urbanitae recherche des relations de long terme avec des promoteurs ayant démontré leur capacité d’exécution, mais chaque nouvel investissement doit passer sa propre analyse. « En promotion immobilière, il se passe toujours des choses ; la différence réside dans la manière dont chaque promoteur les résout », a-t-il résumé.
La même importance du partenaire est apparue dans l’intervention d’Ignacio Lliso, de Harrison Street, qui a défini les family offices et le private equity comme « plus complémentaires que concurrents ». Les uns et les autres peuvent entrer à différentes phases d’une même opération, assumer des risques différents et même devenir successivement investisseurs et acheteurs.
De l’achat de marché à la création de valeur
Les quatre tables ont fini par aboutir, par des chemins différents, à une conclusion très proche de celle laissée par The District lui-même à la clôture de sa cinquième édition : dans le nouveau cycle, la rentabilité dépend de plus en plus de la capacité à gérer, transformer et exécuter, face à des stratégies principalement fondées sur l’effet de levier ou la compression des yields.
En matière de financement, cela signifie choisir le capital adéquat pour chaque moment. En hospitality, comprendre à la fois la nouvelle demande, l’opérateur et le futur acheteur. Pour les family offices, professionnaliser l’analyse sans renoncer à la rigueur. Et, dans tous les cas, travailler avec des partenaires capables d’exécuter le plan lorsque la réalité s’écarte inévitablement du tableur Excel.
C’est probablement le principal enseignement de The District 2026 pour Urbanitae. Plus qu’une seule tendance dominante, le marché montre davantage d’alternatives, plus de spécialisation et plus de possibilités de structurer chaque investissement différemment. Et plus cet éventail s’élargit, plus l’analyse, la sélection et la discipline d’exécution deviennent importantes.