
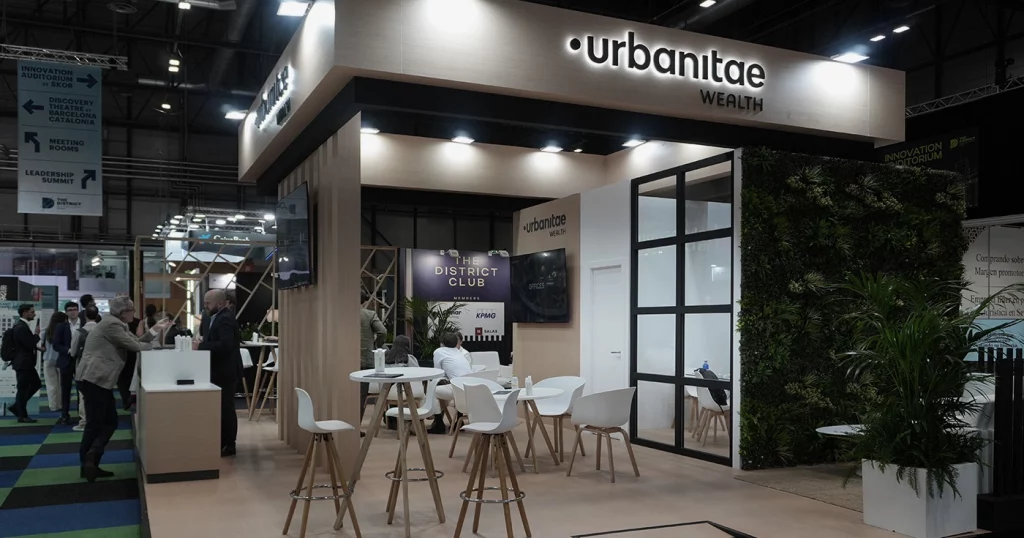
Finanziamento più sofisticato, nuovi modelli di hospitality, family office più professionali e un mercato in cui l’esecuzione pesa sempre di più. Ripercorriamo alcune delle idee emerse da The District 2026.
The District ha chiuso lo scorso 24 settembre la sua prima edizione a Madrid con 17.589 dirigenti, il 21% in più rispetto all’anno precedente, e oltre 450 esperti internazionali riuniti per tre giornate a IFEMA. L’incontro ha offerto una fotografia piuttosto nitida del momento che sta attraversando il settore immobiliare europeo: maggiore selettività, un costo del capitale che obbliga ad affinare le decisioni e un peso crescente della gestione e della trasformazione degli asset nella generazione di redditività.
Queste conclusioni sono state molto presenti anche nelle quattro tavole rotonde a cui ha partecipato Urbanitae, con Juan Mínguez, Diego Bestard, Luis Maura e José María Gómez-Acebo. Quattro conversazioni diverse — debito, nuovi modelli di finanziamento, hospitality e capitale privato — che hanno finito per convergere su diversi punti: non esiste più un’unica fonte di capitale né una ricetta valida per tutti gli asset, l’operatore acquisisce sempre più importanza e il rendimento dipende in misura crescente dalla buona esecuzione del business plan.
1. Il finanziamento alternativo e la banca sono componenti dello stesso mercato
La prima partecipazione di Urbanitae ha posto l’attenzione sull’evoluzione del mercato del debito immobiliare. Juan Mínguez, direttore del Debito di Urbanitae, ha condiviso la tavola con rappresentanti di Banco Sabadell, Libeen e Baker Tilly.
Una delle idee centrali è stata che contrapporre il finanziamento bancario e quello alternativo come modelli opposti è sempre meno utile. Ogni fonte di capitale si adatta meglio a determinati rischi e momenti dell’operazione.
“Il finanziamento alternativo entra in momenti molto specifici della vita di un asset, consentendo la creazione di valore”, ha spiegato Mínguez. In molti casi, proprio l’uscita da quel finanziamento può avvenire tramite un rifinanziamento bancario quando il progetto ha già raggiunto una fase più matura e ha ridotto il proprio rischio.
Il prezzo, quindi, è solo una parte dell’equazione. Il finanziamento alternativo può essere più costoso, ma può anche permettere di eseguire un’acquisizione, finanziare una fase non ancora finanziabile da una banca o ridurre le necessità iniziali di equity. A ciò si aggiungono due attributi emersi ripetutamente nella conversazione: flessibilità e rapidità di esecuzione.
La prospettiva degli altri partecipanti ha rafforzato questa tesi. Jenny Suárez, di Banco Sabadell, ha sintetizzato la sfida attuale in modo particolarmente chiaro: “La liquidità c’è; la sfida è trovare il progetto giusto per il rischio giusto”. Alex Wendt, di Baker Tilly, ha aggiunto un’altra idea rilevante: il modo migliore per finanziare un progetto non è sempre quello più economico.
2. Più fonti di capitale rendono il mercato più completo
Due giorni dopo, Diego Bestard, CEO di Urbanitae, ha ripreso parte di quella conversazione da una prospettiva più ampia, in una tavola dedicata ai nuovi modelli di finanziamento.
Il suo punto di partenza è stato volutamente pragmatico: se un’operazione può accedere a un finanziamento bancario a buone condizioni, ha senso utilizzarlo. L’arrivo di nuovi finanziatori non implica sostituire le banche, ma completare una struttura di capitale che in Spagna e Portogallo è stata per decenni straordinariamente concentrata su di esse.
Il cambiamento si osserva nella comparsa di più livelli: equity, preferred equity, prestiti ponte, debito alternativo o finanziamento bancario possono intervenire in fasi diverse di uno stesso investimento. Per Bestard, questo sviluppo avvicina il mercato iberico ad altri mercati immobiliari più maturi e lo rende meno dipendente da un’unica fonte di finanziamento.
Ha inoltre messo in discussione una frequente associazione tra finanziamento alternativo e maggiore rischio:
“Non assumiamo necessariamente più rischio; assumiamo tipi di rischio diversi”.
Un finanziatore alternativo può, ad esempio, sentirsi a proprio agio con un’operazione che resta fuori dai criteri regolamentari di un istituto bancario e, allo stesso tempo, lavorare con livelli conservativi di leva finanziaria.
Diego Bermúdez, di Deloitte, lo ha affrontato dal punto di vista del promotore: “Il prestito più economico non è sempre la soluzione di capitale più preziosa”. Oltre al prezzo, ha segnalato fattori come la certezza di esecuzione, la flessibilità, la scala o il funzionamento degli organi decisionali del finanziatore.
Il risultato è un mercato con più opzioni, ma anche più esigente al momento di scegliere quale abbia senso per ogni operazione.
3. Hospitality: comprendere l’ospite, ma anche l’acquirente finale
Il cambiamento non si limita alle strutture finanziarie. La tavola in cui è intervenuto Luis Maura, Investment Director di Urbanitae, ha analizzato come stanno evolvendo i modelli di hospitality di fronte a una domanda sempre meno facile da classificare.
I confini tra svago e lavoro si sono sfumati. Un viaggiatore può spostarsi per motivi professionali, rimanere diverse settimane, lavorare da remoto e combinare il soggiorno con attività di leisure. Questo comportamento sta ampliando lo spazio per format come flex living, mid stay e long stay.
Per Urbanitae, questa evoluzione porta in primo piano la flessibilità dell’asset e, soprattutto, la qualità dell’operatore. Luis Maura ha ricordato il caso di un investimento di flex living a Torremolinos in cui, una volta in esercizio, circa la metà degli ospiti risponde a una domanda puramente vacanziera e l’altra metà a profili come lavoratori da remoto o nomadi digitali con soggiorni più lunghi.
Ma la domanda è solo una parte dell’analisi. In una strategia value-add c’è un’altra domanda che condiziona l’investimento fin dall’inizio:
“La prima domanda che ci poniamo è chi sarà l’acquirente finale”.
Pensare all’uscita aiuta a definire il prodotto, l’operatore e persino la struttura contrattuale. Un asset destinato prevedibilmente a un family office può richiedere una combinazione diversa di stabilità e rischio rispetto a un altro il cui acquirente naturale sia un fondo istituzionale.
La conversazione ha posto l’attenzione anche sulle città secondarie. Urbanitae sta osservando opportunità in mercati come Valladolid, Saragozza, Alicante o La Coruña, dove esistono ancora hotel familiari poco professionalizzati. In alcuni casi, riposizionare un asset, incorporare un buon operatore e strutturare correttamente il suo contratto può creare valore senza assumere tutto il rischio di uno sviluppo da zero.
Miguel Casas, di Stoneweg Hospitality, ha insistito a sua volta sulla crescita del mid e long stay, dove ritiene che la domanda stia crescendo più rapidamente dell’offerta. Eduard Adell, di Room00, ha apportato un’altra prospettiva: per anticipare l’evoluzione del settore non basta chiedersi come viaggiano le persone, ma chi sta viaggiando, con Gen Z e millennials che spingono nuove esigenze di flessibilità, prezzo e posizione.
4. I family office professionalizzano il loro modo di investire
L’ultima partecipazione di Urbanitae ha affrontato il ruolo del private equity e dei family office, con José María Gómez-Acebo, direttore generale di Urbanitae Asset Management SGIIC, insieme a rappresentanti di Société Générale e Harrison Street.
Qui il cambiamento principale non riguarda necessariamente quanto immobiliare vogliano avere le famiglie in portafoglio, ma come vi accedono.
Per anni è stato abituale che un family office delegasse azioni, obbligazioni o fondi a consulenti professionali, gestendo invece direttamente i propri investimenti immobiliari. Come ha spiegato Gómez-Acebo, questo modello è andato cambiando: soprattutto nella promozione, le famiglie ricorrono sempre più a gestori capaci di realizzare l’underwriting, supervisionare l’operazione e rapportarsi con il promotore da una posizione professionale.
L’evoluzione può iniziare con coinvestimenti operazione per operazione e avanzare, man mano che aumenta la fiducia nel gestore, verso veicoli e fondi che permettono di costruire un’esposizione diversificata.
Ma professionalizzare l’investimento non significa delegare il criterio. In effetti, una delle idee più chiare di José María è stata proprio l’opposto:
“Il business plan è essenziale, ma non lo è meno la qualità del partner con cui lavoriamo”.
Urbanitae cerca relazioni di lungo periodo con promotori che abbiano dimostrato capacità di esecuzione, ma ogni nuovo investimento deve superare la propria analisi. “Nella promozione immobiliare succedono sempre cose; la differenza sta in come ogni promotore le risolve”, ha sintetizzato.
La stessa importanza del partner è emersa nell’intervento di Ignacio Lliso, di Harrison Street, che ha definito family office e private equity “più complementari che concorrenti”. Gli uni e gli altri possono entrare in fasi diverse di una stessa operazione, assumere rischi differenti e persino diventare successivamente investitori e acquirenti.
Dall’acquisto del mercato alla creazione di valore
Le quattro tavole sono arrivate, da percorsi diversi, a una conclusione molto simile a quella emersa dallo stesso The District alla chiusura della sua quinta edizione: nel nuovo ciclo, la redditività dipende sempre più dalla capacità di gestire, trasformare ed eseguire, rispetto a strategie basate principalmente sulla leva finanziaria o sulla compressione degli yield.
Nel finanziamento, questo significa scegliere il capitale adeguato per ogni momento. Nell’hospitality, comprendere sia la nuova domanda sia l’operatore e il futuro acquirente. Per i family office, professionalizzare l’analisi senza rinunciare al rigore. E, in tutti i casi, lavorare con partner capaci di eseguire il piano quando la realtà inevitabilmente si discosta dall’Excel.
Questo è stato probabilmente il principale insegnamento di The District 2026 per Urbanitae. Più che un’unica tendenza dominante, il mercato mostra più alternative, più specializzazione e più possibilità di strutturare ogni investimento in modo diverso. E quanto più ampio diventa questo ventaglio, tanto più importanti diventano l’analisi, la selezione e la disciplina di esecuzione.



