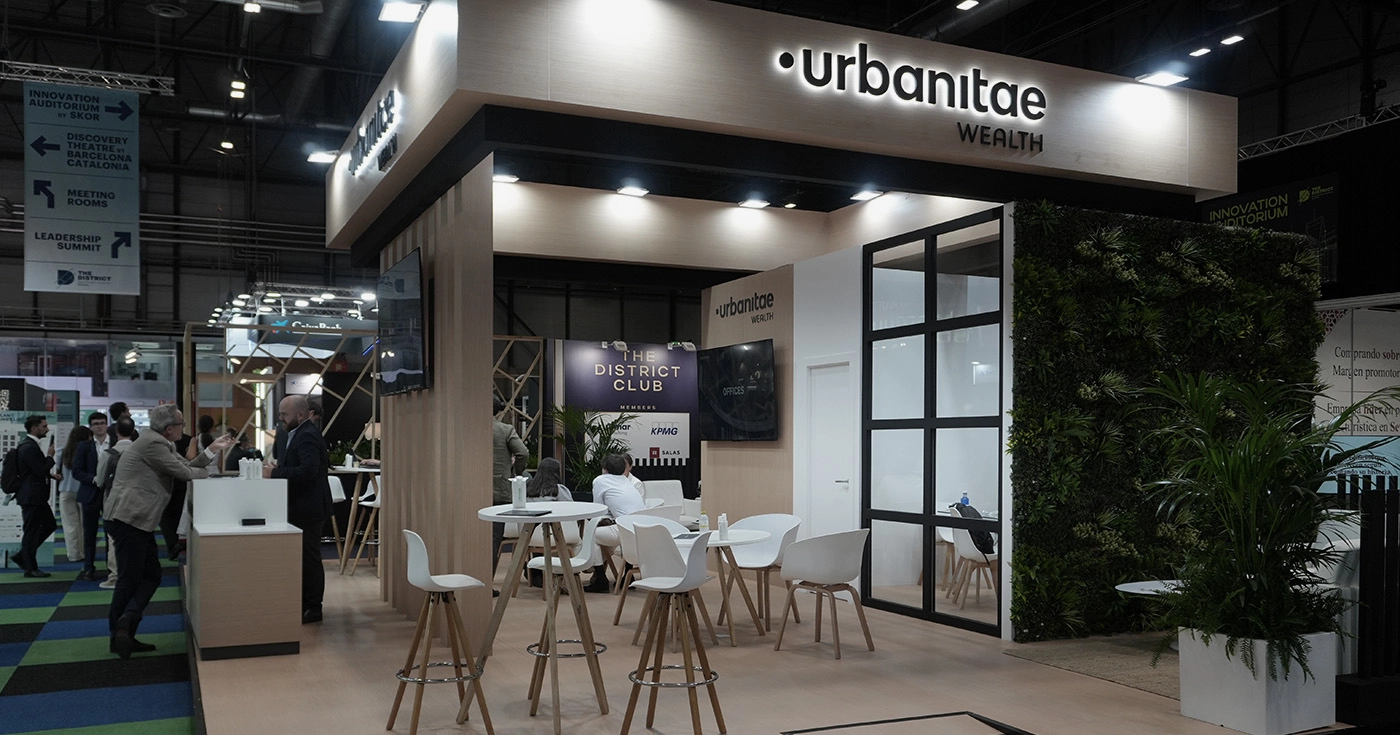

Eine anspruchsvollere Finanzierung, neue Hospitality-Modelle, professionellere Family Offices und ein Markt, in dem die Ausführung immer stärker ins Gewicht fällt. Wir blicken auf einige der Ideen zurück, die The District 2026 hinterlassen hat.
The District schloss am 24. September seine erste Ausgabe in Madrid mit 17.589 Führungskräften, 21 % mehr als im Vorjahr, und mehr als 450 internationalen Experten, die sich über drei Tage auf der IFEMA versammelten. Die Veranstaltung bot ein recht klares Bild des Moments, den der europäische Immobilienmarkt derzeit durchläuft: mehr Selektivität, Kapitalkosten, die zu präziseren Entscheidungen zwingen, und ein wachsendes Gewicht von Management und Transformation der Assets bei der Generierung von Rendite.
Diese Schlussfolgerungen waren auch in den vier Diskussionsrunden, an denen Urbanitae teilnahm, sehr präsent — mit Juan Mínguez, Diego Bestard, Luis Maura und José María Gómez-Acebo. Vier unterschiedliche Gespräche — Fremdkapital, neue Finanzierungsmodelle, Hospitality und privates Kapital —, die letztlich an mehreren Punkten zusammenliefen: Es gibt nicht mehr nur eine einzige Kapitalquelle oder ein Rezept, das für alle Assets gilt; der Betreiber gewinnt zunehmend an Bedeutung, und die Rendite hängt immer stärker davon ab, den Businessplan gut umzusetzen.
1. Alternative Finanzierung und Banken sind Teile desselben Marktes
Die erste Teilnahme von Urbanitae legte den Fokus auf die Entwicklung des Marktes für Immobilienfremdkapital. Juan Mínguez, Head of Debt bei Urbanitae, saß gemeinsam mit Vertretern von Banco Sabadell, Libeen und Baker Tilly auf dem Podium.
Eine der zentralen Ideen war, dass es immer weniger hilfreich ist, Bankfinanzierung und alternative Finanzierung als gegensätzliche Modelle darzustellen. Jede Kapitalquelle passt besser zu bestimmten Risiken und bestimmten Momenten der Transaktion.
„Alternative Finanzierung tritt in sehr konkreten Momenten im Leben eines Assets ein und ermöglicht dadurch die Schaffung von Wert“, erklärte Mínguez. In vielen Fällen kann der Ausstieg aus dieser Finanzierung gerade durch eine Bankrefinanzierung erfolgen, wenn das Projekt bereits eine reifere Phase erreicht und sein Risiko reduziert hat.
Der Preis ist daher nur ein Teil der Gleichung. Alternative Finanzierung kann teurer sein, aber sie kann auch ermöglichen, eine Akquisition umzusetzen, eine noch nicht bankfähige Phase zu finanzieren oder den anfänglichen Eigenkapitalbedarf zu reduzieren. Hinzu kommen zwei Eigenschaften, die im Gespräch wiederholt auftauchten: Flexibilität und Ausführungsgeschwindigkeit.
Die Perspektive der übrigen Teilnehmer verstärkte diese These. Jenny Suárez von Banco Sabadell fasste die aktuelle Herausforderung besonders klar zusammen: „Die Liquidität ist vorhanden; die Herausforderung besteht darin, das passende Projekt für das passende Risiko zu finden.“ Alex Wendt von Baker Tilly fügte eine weitere relevante Idee hinzu: Die beste Art, ein Projekt zu finanzieren, ist nicht immer die günstigste.
2. Mehr Kapitalquellen machen den Markt vollständiger
Zwei Tage später griff Diego Bestard, CEO von Urbanitae, einen Teil dieses Gesprächs aus einer breiteren Perspektive in einer Diskussionsrunde zu neuen Finanzierungsmodellen wieder auf.
Sein Ausgangspunkt war bewusst pragmatisch: Wenn eine Transaktion zu guten Konditionen Zugang zu Bankfinanzierung hat, ist es sinnvoll, diese zu nutzen. Das Auftreten neuer Finanzierer bedeutet nicht, Banken zu ersetzen, sondern eine Kapitalstruktur zu vervollständigen, die in Spanien und Portugal über Jahrzehnte außergewöhnlich stark auf sie konzentriert war.
Der Wandel zeigt sich im Entstehen zusätzlicher Schichten: Equity, Preferred Equity, Brückenfinanzierungen, alternatives Fremdkapital oder Bankfinanzierung können in verschiedenen Phasen derselben Investition zum Einsatz kommen. Für Bestard bringt diese Entwicklung den iberischen Markt näher an andere, reifere Immobilienmärkte heran und macht ihn weniger abhängig von einer einzigen Finanzierungsquelle.
Er stellte außerdem eine häufige Verbindung zwischen alternativer Finanzierung und höherem Risiko infrage:
„Wir übernehmen nicht notwendigerweise mehr Risiko; wir übernehmen andere Arten von Risiko.“
Ein alternativer Finanzierer kann sich zum Beispiel mit einer Transaktion wohlfühlen, die außerhalb der regulatorischen Kriterien einer Bank liegt, und gleichzeitig mit konservativen Verschuldungsgraden arbeiten.
Diego Bermúdez von Deloitte betrachtete dies aus Sicht des Entwicklers: „Das günstigste Darlehen ist nicht immer die wertvollste Kapitallösung.“ Neben dem Preis verwies er auf Faktoren wie Ausführungssicherheit, Flexibilität, Skalierbarkeit oder die Funktionsweise der Entscheidungsgremien des Finanzierers.
Das Ergebnis ist ein Markt mit mehr Optionen, aber auch mit höheren Anforderungen bei der Auswahl der Lösung, die für jede Transaktion sinnvoll ist.
3. Hospitality: den Gast verstehen, aber auch den Endkäufer
Der Wandel beschränkt sich nicht auf Finanzierungsstrukturen. Die Diskussionsrunde, an der Luis Maura, Investment Director bei Urbanitae, teilnahm, analysierte, wie sich Hospitality-Modelle angesichts einer Nachfrage entwickeln, die immer schwieriger einzuordnen ist.
Die Grenzen zwischen Freizeit und Arbeit haben sich verwischt. Ein Reisender kann aus beruflichen Gründen unterwegs sein, mehrere Wochen bleiben, remote arbeiten und den Aufenthalt mit Freizeit verbinden. Dieses Verhalten erweitert den Raum für Formate wie Flex Living, Mid Stay und Long Stay.
Für Urbanitae rückt diese Entwicklung die Flexibilität des Assets und vor allem die Qualität des Betreibers in den Vordergrund. Luis Maura erinnerte an den Fall einer Flex-Living-Investition in Torremolinos, bei der nach Aufnahme des Betriebs etwa die Hälfte der Gäste einer rein touristischen Nachfrage entsprach und die andere Hälfte Profilen wie Remote Workern oder digitalen Nomaden mit längeren Aufenthalten.
Doch die Nachfrage ist nur ein Teil der Analyse. Bei einer Value-Add-Strategie gibt es eine weitere Frage, die die Investition von Anfang an prägt:
„Die erste Frage, die wir uns stellen, lautet: Wer wird der Endkäufer sein?“
Der Blick auf den Exit hilft, das Produkt, den Betreiber und sogar die Vertragsstruktur zu definieren. Ein Asset, das voraussichtlich für ein Family Office bestimmt ist, kann eine andere Kombination aus Stabilität und Risiko erfordern als ein Asset, dessen natürlicher Käufer ein institutioneller Fonds ist.
Das Gespräch richtete den Fokus auch auf Sekundärstädte. Urbanitae sieht Chancen in Märkten wie Valladolid, Saragossa, Alicante oder A Coruña, wo es noch wenig professionalisierte Familienhotels gibt. In manchen Fällen kann es Wert schaffen, ein Asset neu zu positionieren, einen guten Betreiber einzubinden und dessen Vertrag korrekt zu strukturieren, ohne das gesamte Risiko einer Entwicklung von Grund auf einzugehen.
Miguel Casas von Stoneweg Hospitality hob seinerseits das Wachstum von Mid und Long Stay hervor, wo seiner Ansicht nach die Nachfrage schneller wächst als das Angebot. Eduard Adell von Room00 brachte eine weitere Perspektive ein: Um die Entwicklung des Sektors vorauszusehen, reicht es nicht aus zu fragen, wie Menschen reisen, sondern wer reist — wobei Gen Z und Millennials neue Bedürfnisse nach Flexibilität, Preis und Lage vorantreiben.
4. Family Offices professionalisieren ihre Investitionsweise
Die letzte Teilnahme von Urbanitae befasste sich mit der Rolle von Private Equity und Family Offices, mit José María Gómez-Acebo, Geschäftsführer von Urbanitae Asset Management SGIIC, gemeinsam mit Vertretern von Société Générale und Harrison Street.
Hier liegt der wichtigste Wandel nicht unbedingt darin, wie viel Immobilienvermögen Familien im Portfolio halten möchten, sondern wie sie darauf zugreifen.
Über Jahre war es üblich, dass ein Family Office Aktien, Anleihen oder Fonds an professionelle Berater delegierte, seine Immobilieninvestitionen jedoch direkt verwaltete. Wie Gómez-Acebo erklärte, hat sich dieses Modell verändert: Besonders in der Projektentwicklung greifen Familien zunehmend auf Manager zurück, die in der Lage sind, das Underwriting durchzuführen, die Transaktion zu überwachen und aus einer professionellen Position heraus mit dem Entwickler zu interagieren.
Die Entwicklung kann mit Co-Investments auf Einzeltransaktionsbasis beginnen und, mit wachsendem Vertrauen in den Manager, zu Vehikeln und Fonds übergehen, die den Aufbau einer diversifizierten Exponierung ermöglichen.
Eine Professionalisierung der Investition bedeutet jedoch nicht, das Urteilsvermögen zu delegieren. Tatsächlich war eine der klarsten Aussagen von José María genau das Gegenteil:
„Der Businessplan ist wesentlich, aber die Qualität des Partners, mit dem wir arbeiten, ist nicht weniger wichtig.“
Urbanitae sucht langfristige Beziehungen zu Entwicklern, die ihre Ausführungsfähigkeit bewiesen haben, aber jede neue Investition muss ihre eigene Analyse bestehen. „In der Immobilienentwicklung passieren immer Dinge; der Unterschied liegt darin, wie jeder Entwickler sie löst“, fasste er zusammen.
Die gleiche Bedeutung des Partners zeigte sich im Beitrag von Ignacio Lliso von Harrison Street, der Family Offices und Private Equity als „eher komplementär als konkurrierend“ definierte. Beide können in verschiedenen Phasen derselben Transaktion einsteigen, unterschiedliche Risiken übernehmen und sogar nacheinander zu Investoren und Käufern werden.
Vom Marktkauf zur Wertschöpfung
Die vier Diskussionsrunden gelangten auf unterschiedlichen Wegen zu einer Schlussfolgerung, die derjenigen sehr ähnlich ist, die The District selbst zum Abschluss seiner fünften Ausgabe hinterließ: Im neuen Zyklus hängt die Rendite immer stärker von der Fähigkeit ab, zu managen, zu transformieren und umzusetzen, im Gegensatz zu Strategien, die hauptsächlich auf Leverage oder Yield Compression beruhen.
In der Finanzierung bedeutet das, für jeden Moment das passende Kapital zu wählen. In Hospitality bedeutet es, sowohl die neue Nachfrage als auch den Betreiber und den künftigen Käufer zu verstehen. Für Family Offices heißt es, die Analyse zu professionalisieren, ohne auf Strenge zu verzichten. Und in allen Fällen bedeutet es, mit Partnern zu arbeiten, die in der Lage sind, den Plan umzusetzen, wenn die Realität zwangsläufig vom Excel-Modell abweicht.
Das war wahrscheinlich die wichtigste Erkenntnis von The District 2026 für Urbanitae. Mehr als einen einzigen dominierenden Trend zeigt der Markt mehr Alternativen, mehr Spezialisierung und mehr Möglichkeiten, jede Investition unterschiedlich zu strukturieren. Und je größer diese Bandbreite wird, desto wichtiger werden Analyse, Auswahl und Ausführungsdisziplin.