
Nous savons déjà que commencer à investir a l’avantage que le meilleur moment est maintenant. Mais cela ne signifie pas que nous devrions nous précipiter. Ni prendre des risques inutiles. Dans cette série d’articles sur l’investissement, notre premier objectif est clair : ne pas se planter. Par conséquent, nous nous concentrons davantage sur les fondations, les choses sur lesquelles nous devons être clairs avant d’engager notre argent.
L’une de ces choses est ce que nous voulons réaliser avec notre investissement. Probablement la personne qui investit dans Bitcoin ne le fait pas pour assurer une retraite tranquille. Leur objectif est différent. Une personne qui cherche une maison à acheter ne se comportera pas non plus de la même manière que celle qui l’a déjà ou qui vit en location. Une personne de 25 ans ne tiendra pas compte non plus des mêmes choses qu’une personne de 65 ans.
C’est pourquoi il est essentiel de savoir d’où nous partons – et de mettre de l’ordre dans nos finances. Le fait d’avoir nos objectifs de placement clairs nous aidera également à prendre de meilleures décisions. Par exemple, si nous investissons avec un horizon de 20 ans – parce que nous savons que le long terme est notre ami – nous serons plus patients lorsque les choses iront moins bien. Et nous ne désinvestirons pas à la légère, ni ne renoncerons à des profits futurs potentiels.
Bien planifier les investissements n’est pas seulement une question de risque. C’est d’avoir une marge de sécurité. Il n’y a pas de définition fermée, mais, en substance, il s’agit d’avoir « un budget austère, un état d’esprit flexible ou une chronologie laxiste » qui, comme l’explique Morgan Housel, « vous permet de vivre heureux avec une grande variété de résultats ». C’est-à-dire un cadre qui augmente nos chances de réussir avec le niveau de risque que nous avons précédemment fixé.
La règle de 72
Il n’est pas toujours facile de calculer le résultat prévisible ou estimé de nos investissements. Par conséquent, lors de la planification, il est utile d’utiliser la règle dite de 72. Cette formule nous permet d’estimer combien de temps, en années, il faudra pour que notre investissement double. Remarquez, la règle de 72 est une approximation, pas une loi mathématique :
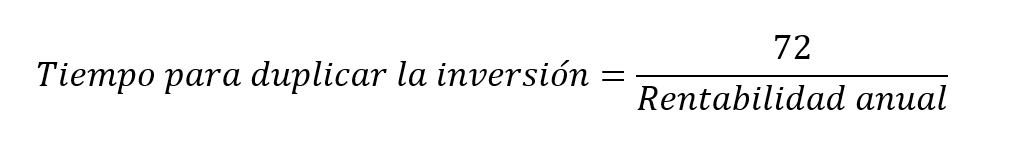
Imaginez que nous investissions 1 000 euros dans un produit dont le rendement annuel est de 4%. Pour estimer quand ces 1 000 euros seront devenus 2 000, il suffirait de diviser 72 par 4 (le montant investi n’est pas pertinent). Donc, si nous voulons doubler notre argent avec ce produit, nous devons maintenir notre investissement dans ce produit pendant 18 ans.
Cette règle pourrait également être utilisée, avec prudence, pour estimer l’impact de l’inflation sur notre épargne. Dans ce cas, nous essaierions de savoir combien de temps il faudrait à notre argent pour le diviser entre deux: c’est-à-dire perdre la moitié de sa valeur. L’opération, dans ce cas, serait quelque peu différente. 72 devrait être divisé par le taux d’inflation annuel. Pour une inflation de 4%, le résultat serait également de 18 ans. C’est très approximatif, car il est rare que l’inflation soit aussi stable pendant si longtemps. Mais cela sert à nous donner une idée.
Autonomie et liberté financière
Une autre façon d’aborder notre planification est de penser en termes de liberté financière. C’est-à-dire le degré de dépendance ou d’autonomie que nous avons par rapport à notre salaire. Je vais le dire autrement. On suppose que la pleine liberté financière est atteinte lorsque l’on peut vivre de loyers, c’est-à-dire que l’on n’a pas besoin de travailler pour obtenir le revenu dont on a besoin pour mener la vie qu’on veut mener.
C’est peut-être un objectif à la portée de quelques-uns. C’est pourquoi on parle aussi d’autonomie ou d’indépendance financière. L’idée est toujours la même, de voir comment on peut équilibrer nos revenus récurrents (masse salariale) et nos revenus complémentaires (revenus locatifs, dividendes, plus-values…). L’investissement est un bon moyen d’augmenter les revenus supplémentaires et, par conséquent, d’améliorer notre indépendance financière.
Par exemple, chez Urbanitae , nous vous offrons la possibilité d’obtenir des revenus périodiques avec notre nouvelle ligne d’actifs en rentabilité. C’est une idée de plus que vous pouvez examiner. Faites le calcul et demandez-nous ce que vous voulez. C’est pour ça que nous sommes…



