Quels sont les rendements d’Urbanitae ?

C’est un concept clé des investissements, et presque de la vie en général. L’idée de rentabilité, ou de faire payer quelque chose, est tellement répandue que nous l’utilisons souvent dans la vie de tous les jours. Par exemple, pour décider s’il vaut la peine de lire cet article : J’espère que oui. Nous ne volerons […]

¿Cómo son las rentabilidades en Urbanitae?

Equipo Urbanitae

· Mis à jour :

5 min de lecture

Partager :

DANS CET ARTICLE :

C’est un concept clé des investissements, et presque de la vie en général. L’idée de rentabilité, ou de faire payer quelque chose, est tellement répandue que nous l’utilisons souvent dans la vie de tous les jours. Par exemple, pour décider s’il vaut la peine de lire cet article : J’espère que oui. Nous ne volerons pas beaucoup de votre temps.

La première chose à clarifier est ce que l’on entend par retour sur investissement. Vous l’avez peut-être vu mentionné comme ROI (retour sur investissement). C’est l’argent que vous gagnez, oui, mais plus précisément, nous parlons du rendement ou des avantages qu’un investissement génère par rapport à ses coûts. Il s’agit d’un ratio, souvent exprimé en pourcentage, qui résume la réussite ou l’échec d’un investissement. Il est également utile car il vous permet de le comparer avec d’autres investissements.

Une autre variable dont vous avez peut-être entendu parler est le TCAC. Elle est étroitement liée au concept d’intérêts composés, dont nous avons déjà parlé. Le taux de croissance annuel composé (TCAC) tient compte du réinvestissement. En d’autres termes, il indique le rendement qui serait obtenu si les bénéfices réalisés chaque année étaient réinvestis dans le même produit.

Lorsque nous parlons de rentabilité dans le secteur immobilier, un autre anglicisme est généralement traité, le cash-on-cash. Bien qu’ils ne soient pas équivalents, avec le CdC, nous nous référons à la rentabilité totale ou finale d’un projet: c’est-à-dire le bénéfice qu’il a généré une fois toutes ses phases terminées. C’est, par exemple, le pourcentage que nous utilisons lorsque nous parlons de projets dans Urbanitae.

Mais, comme nous le savons, le rendement du CdC, en soi, ne nous dit pas grand-chose s’il n’est pas accompagné de l’horizon temporel. Un producto que dé un 50% de rentabilidad puede parecer muy atractivo. Le fait qu’il le soit ou non dépend du temps nécessaire pour obtenir ce rendement, c’est-à-dire de l’horizon temporel. Si c’est après un an, c’est peut-être trop beau pour être vrai ; si c’est après 10 ans, ce n’est pas mal, mais ce n’est pas la même chose : cela équivaudrait à 5 % par an, ce que beaucoup aimeraient, mais c’est moins impressionnant.

C’est pourquoi il est essentiel de se référer au moment de l’investissement. La façon la plus courante est de référencer la rentabilité à l’année civile. C’est là le véritable test décisif des investissements : le rendement – s’il y en a un – qu’ils procurent après un an. Cet indicateur nous permet de mieux planifier notre stratégie d’investissement et d’avoir une idée, toujours approximative, de l’évolution de notre portefeuille d’investissement.

TRI, rentabilité avec lettres majuscules

Chez Urbanitae, vous verrez que nous utilisons souvent l’acronyme IRR pour faire référence à l’évolution des projets que nous avons rendus aux investisseurs. Le taux de rendement interne (TRI) est calculé à l’aide d’une formule quelque peu complexe, que nous n’aborderons pas ici. Mais il a l’avantage de standardiser les rendements dans une certaine mesure, puisque sa période de référence est d’un an. Ainsi, nous pourrions résumer en disant que le TRI est le rendement annualisé total ou final.

À Urbanitae, nous avons retourné 18 projets à ce jour. Si certains ont pris du retard, beaucoup d’autres ont terminé plus tôt que prévu. C’est l’une des principales raisons pour lesquelles beaucoup de nos projets ont un TRI plus élevé que prévu : ils ont remboursé l’investissement plus tôt que prévu, améliorant ainsi leur rentabilité annualisée. Dans d’autres cas, le TRI augmente parce que le rendement total augmente, même si l’échéance finale est celle prévue à l’origine. Dans d’autres cas, le TRI augmente parce que le rendement total augmente, même si l’échéance finale est celle prévue à l’origine.

Par conséquent, un investissement attractif, en plus d’offrir une combinaison risque/rendement satisfaisante – pour le profil d’investisseur considéré – combinera bien le rendement et l’horizon temporel. En général, les investissements à plus court terme – tels que les projets de crowdlending – offriront des rendements inférieurs à ceux qui nécessitent plus de patience de la part de l’investisseur – et prendront plus de risques.

Cómo saber la rentabilidad de un proyecto en Urbanitae

L’année dernière, le régulateur des plateformes de crowdfunding en Espagne, la Comisión Nacional del Mercado de Valores (CNMV), a établi un critère plus restrictif pour les retours. Chez Urbanitae, notre calcul de rentabilité est basé sur un plan d’affaires préparé avec des hypothèses prudentes et vérifié par des tiers. Néanmoins, comme dans tout investissement, personne ne garantit que les prévisions se réaliseront.

A cet égard, et partant du principe que les performances passées ne fournissent pas d’informations fiables sur les performances futures, la CNMV a considéré que les performances estimées des projets de plus-values ou de participations ne pouvaient pas être explicitées. En revanche, les chiffres étayant ce calcul pourraient être détaillés, de sorte qu’il appartiendrait à l’investisseur de calculer le rendement escompté au cas par cas. À présent, vous êtes sûr de les connaître:
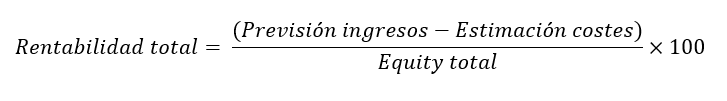
Rentabilité totale d’un projet de plus-values à Urbanitae

En outre, l’autorité de régulation a exigé la présentation de deux scénarios supplémentaires dans lesquels la situation serait pire que prévu. Il s’agit soit d’un écart de coûts, soit d’un écart de prix de vente, soit des deux, mais suffisamment pour que l’investisseur sache ce qu’il adviendrait de son argent si les choses tournaient mal. Et ce qui devrait arriver pour perdre de l’argent.

Dans les projets de dette, il est permis de parler de rentabilité estimée. Il est entendu que, puisqu’il y a obligation de rembourser le capital emprunté dans un délai et à un taux d’intérêt prédéterminés, il est plus facile de savoir ce que l’on va recevoir. En effet, le remboursement ne dépend pas de la réussite ou de l’échec du projet, mais de la capacité de remboursement de l’emprunteur, en l’occurrence le promoteur.

Envie d’en savoir plus ? Jetez un coup d’œil à notre section Apprendre avec Matías et commencez à investir l’esprit tranquille.


À propos de l'auteur

Equipo Urbanitae

Voir plus

Guide 2026

Guide de l’investisseur : Tout ce dont vous avez besoin avant d’investir

Un aperçu pratique des enjeux clés du crowdlending et de l’equity immobilière.

Télécharger le guide

Newsletter

Ne manquez aucun de nos projets

Recevez dans votre email les annonces de nouveaux projets et les dernières actualités d’Urbanitae.

Je m’abonne

Nueva oportunidad de inversión en la plataforma

Proyecto de plusvalía en Cádiz con una TIR preferente de 14,2% en un plazo estimado de 22-26 meses.

Ver proyecto

Urbanitae Academy

Une formation pratique pour les investisseurs qui veulent aller plus loin. Cours, masterclasses et cas réels.

Accéder à Academy

À lire aussi

Hipoteca puente: claves antes de contratarla. Bridging mortgage: what to check before applying. Prêt relais : les points à vérifier avant de signer. Mutuo ponte: cosa valutare prima di richiederlo. Crédito habitação ponte: o que avaliar antes de contratar. Zwischenfinanzierung: Was Käufer vorher prüfen sollten.

Prêt relais immobilier : qu’est-ce que c’est, comment fonctionne-t-il et quels sont ses risques ?

Le prêt relais permet d’acheter un nouveau logement avant de vendre l’ancien, mais il augmente temporairement l’endettement. Découvrez son fonctionnement, les mensualités à prévoir et les conséquences d’une vente tardive ou à un prix inférieur.

Lucía Hernández

Cómo interpretar datos económicos y entender su impacto. How to interpret economic data and its impact. Comment interpréter les données économiques clés. Come interpretare i dati economici e il loro impatto. Como interpretar dados económicos e o seu impacto. Wirtschaftliche Daten interpretieren und verstehen.

L’économie au quotidien : comment la comprendre sans être expert

L'inflation, les taux d'intérêt, le PIB et l'emploi influencent le coût de la vie et l'épargne. Ce guide explique comment lire les indicateurs, distinguer données et prévisions et comprendre l'actualité économique avec recul.

Lucía Hernández

Cuánto ahorrar al mes según tus ingresos y objetivos. How much to save per month based on income and goals. Combien épargner par mois selon vos revenus et objectifs. Quanto risparmiare al mese secondo reddito e obiettivi. Quanto poupar por mês segundo rendimentos e objetivos. Wie viel monatlich sparen? Einkommen und Ziele zählen.

Combien d’argent devriez-vous épargner chaque mois ? Guide pratique pour définir le montant idéal

Épargner 10 % ou 20 % du salaire peut servir de repère, mais le bon montant dépend de vos revenus, dépenses et projets. Découvrez comment calculer votre capacité d’épargne, définir un objectif mensuel et adapter la somme à votre situation.

Lucía Hernández

Urbanitae, leaders du co-investissement immobilier en Espagne et au Portugal

Ouvre la porte à un portefeuille immobilier diversifié

Investissez maintenant

