Como são os rendimentos em Urbanitae?

Este é um conceito-chave de investimentos, e quase de vida em geral. A ideia de rentabilidade, ou de que algo compensa, é tão difundida que muitas vezes a usamos no dia-a-dia. Por exemplo, para decidir se vale a pena ler este artigo: espero que sim. Não roubaremos muito do seu tempo. A primeira coisa que […]

¿Cómo son las rentabilidades en Urbanitae?

Equipo Urbanitae

· Atualizado:

5 min de leitura

Partilhar:

NESTE ARTIGO:

Este é um conceito-chave de investimentos, e quase de vida em geral. A ideia de rentabilidade, ou de que algo compensa, é tão difundida que muitas vezes a usamos no dia-a-dia. Por exemplo, para decidir se vale a pena ler este artigo: espero que sim. Não roubaremos muito do seu tempo.

A primeira coisa que vamos esclarecer é o que é essa rentabilidade de um investimento. Você pode ter visto isso mencionado como ROI ( retorno sobre o investimento ). É o dinheiro que você ganha, sim, mas mais especificamente falamos sobre o retorno ou benefício que um investimento gera em relação aos seus custos. É um rácio, muitas vezes expresso em percentagem, que resume se um investimento está a correr bem ou não. Também é útil porque permite compará-lo com outros investimentos.

Outra variável que você já deve ter ouvido falar é o CAGR. Está intimamente relacionado com o conceito de juros compostos, que já abordamos noutras ocasiões. A taxa composta de crescimento anual (CAGR) tem em conta, precisamente, o reinvestimento. Ou seja, mostra a rentabilidade que seria obtida se os lucros obtidos a cada ano fossem reinvestidos novamente no mesmo produto.

Quando falamos em rentabilidade no setor imobiliário, outro anglicismo costuma ser tratado, o cash-on-cash . Embora não sejam equivalentes, com o CoC referimo-nos à rentabilidade total ou final de um projeto: ou seja, ao benefício que gerou uma vez concluídas todas as suas fases. É, por exemplo, o percentual que usamos quando falamos de projetos na Urbanitae.

Mas, como sabemos, a rentabilidade do CoC, por si só, não nos diz muito se não for acompanhada do prazo. Um produto que dá uma rentabilidade de 50% pode parecer muito atraente. Saber se é ou não vai depender de quanto tempo demorar para atingir essa rentabilidade, ou seja, o prazo. Se for um ano, pode ser bom demais para ser verdade; Se for depois de 10 anos, não é ruim, mas não é a mesma coisa: equivaleria a 5% ao ano, o que muitos gostariam, mas impressiona menos.

É por isso que é essencial referir os termos do investimento. A forma mais comum é referenciar a rentabilidade ao ano civil. Esse é o verdadeiro teste decisivo dos investimentos: que benefício, se houver, dão ao fim de um ano. Este indicador permite-nos planear melhor a estratégia de investimento e ter uma ideia, mesmo que seja sempre aproximada, de como irá evoluir a nossa carteira de investimentos.

TIR, rentabilidade com letras maiúsculas

Em Urbanitae, você verá que usamos muito a sigla TIR para nos referir a como estão os projetos que devolvemos aos investidores. A taxa interna de retorno (TIR) é calculada com uma fórmula um tanto complexa, na qual não vamos parar. Mas tem a vantagem de, de certa forma, padronizar a rentabilidade, uma vez que o seu período de referência é de um ano. Assim, poderíamos resumir dizendo que a TIR é a declaração anualizada total ou final.

Na Urbanitae já devolvemos 18 projetos até à data. Enquanto alguns se atrasaram, muitos outros terminaram antes do previsto. Esta é uma das principais razões pelas quais muitos dos nossos projetos têm uma TIR superior à estimada: devolveram o investimento mais cedo do que o esperado, melhorando assim a sua rentabilidade anualizada. Noutros casos, a TIR aumenta porque a declaração total aumenta, mesmo que o prazo final seja o inicialmente previsto. Na Urbanitae, a TIR média é agora de 18%, mais de quatro pontos acima da meta pré-estabelecida.

Por tudo isso, um investimento atrativo, além de oferecer uma combinação satisfatória de rentabilidade e risco – para o perfil do investidor que o considera – combinará bem retorno e prazo. Em geral, investimentos com prazos mais curtos – como projetos de crowdlending – oferecerão retornos menores do que aqueles que exigem mais paciência do investidor – e assumirão maiores riscos.

Como saber a rentabilidade de um projeto na Urbanitae

No ano passado, o regulador das plataformas de crowdfunding em Espanha, a Comissão Nacional do Mercado de Valores Mobiliários (CNMV), estabeleceu um critério mais restritivo para falar de retornos. Na Urbanitae, nosso cálculo de rentabilidade é baseado em um plano de negócios elaborado com pressupostos conservadores e contrastado por terceiros. Mesmo assim, como em qualquer investimento, ninguém garante que a previsão será cumprida.

Nesse sentido, e com a premissa certa de que o desempenho passado não oferece informações confiáveis sobre retornos futuros, a CNMV considerou que os retornos estimados de ganhos de capital ou projetos de capital próprio não poderiam ser explicitados. Em vez disso, os números que sustentam este cálculo poderiam ser detalhados para que seja o investidor que, em cada caso, calcule o retorno esperado. Até agora, você já deve conhecê-los:
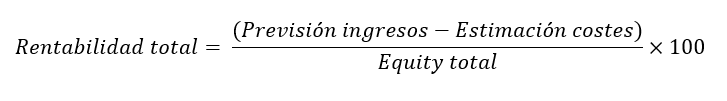
Rentabilidade total de um projeto de mais-valias na Urbanitae

Além disso, o regulador exigiu que fossem levantados dois cenários adicionais em que as coisas fossem piores do que o previsto. Um desvio nos custos ou nos preços de venda, ou ambos, mas o suficiente para o investidor saber o que aconteceria com o seu dinheiro se as coisas corressem mal. E o que teria de acontecer para perder dinheiro.

Em projetos de dívida, é permitido falar de rentabilidade estimada. Entende-se que, uma vez que existe a obrigação de reembolsar o capital emprestado dentro de um prazo e com juros fixados antecipadamente, é mais fácil saber que dinheiro se vai receber. Tal deve-se ao facto de a rendibilidade não se basear no estado de funcionamento ou no mau andamento do projeto, mas sim na capacidade de reembolso do mutuário , neste caso, do promotor.

Quer saber mais? Dê uma olhada em nossa seção Aprenda com Matías e comece a investir com tranquilidade.


Sobre o autor

Equipo Urbanitae

Ver mais

Temas relacionados com este artigo

Clique num tema para explorar

Guia 2026

Guia do Investidor: Tudo o que precisa antes de investir

Uma visão prática das principais questões em crowdlending e capital imobiliário.

Descarregar guia

Newsletter

Não perca nenhum dos nossos projetos

Receba por e-mail os anúncios de novos projetos e as últimas notícias da Urbanitae.

Subscreva

Nueva oportunidad de inversión en la plataforma

Proyecto de plusvalía en Cádiz con una TIR preferente de 14,2% en un plazo estimado de 22-26 meses.

Ver proyecto

Urbanitae Academy

Formação prática para investidores que querem ir mais longe. Cursos, masterclasses e casos reais.

Aceda à Academy

Leituras relacionadas

Cómo interpretar datos económicos y entender su impacto. How to interpret economic data and its impact. Comment interpréter les données économiques clés. Come interpretare i dati economici e il loro impatto. Como interpretar dados económicos e o seu impacto. Wirtschaftliche Daten interpretieren und verstehen.

A economia do dia a dia: como interpretá-la sem seres especialista

A inflação, as taxas de juro, o PIB e o emprego influenciam o custo de vida e as decisões de poupança. Este guia explica como ler indicadores, distinguir dados de previsões e interpretar as notícias económicas com sentido crítico.

Lucía Hernández

Cuánto ahorrar al mes según tus ingresos y objetivos. How much to save per month based on income and goals. Combien épargner par mois selon vos revenus et objectifs. Quanto risparmiare al mese secondo reddito e obiettivi. Quanto poupar por mês segundo rendimentos e objetivos. Wie viel monatlich sparen? Einkommen und Ziele zählen.

Quanto dinheiro deves poupar por mês? Guia prático para definir o valor ideal

Poupar 10% ou 20% do salário pode servir de referência, mas o valor certo depende dos seus rendimentos, despesas e objetivos. Saiba calcular a sua capacidade de poupança, definir uma meta mensal e ajustar o montante à sua situação.

Lucía Hernández

Deuda y equity: cómo elegir según plazo y riesgo. Debt and equity: choosing by time horizon and risk. Dette et equity : choisir selon la durée et le risque. Debito ed equity: scegliere in base a tempi e rischi. Dívida e equity: escolher segundo prazo e risco. Fremdkapital und Eigenkapital: Laufzeit und Risiko.

Equity vs. dívida: quando dar prioridade a cada estratégia segundo os teus objetivos

A dívida imobiliária prevê juros acordados e prioridade de reembolso, mas não elimina o risco. O equity depende do resultado do projeto e pode exigir mais tempo. Saiba quando escolher cada estratégia e como combiná-las numa carteira de investimentos.

Gonzalo Urdiales

Urbanitae, líderes em coinvestimento imobiliário em Espanha e Portugal

Abra a porta a uma carteira imobiliária diversificada

Invista agora

