Come sono i rendimenti di Urbanitae?

Questo è un concetto chiave degli investimenti, e quasi della vita in generale. L’idea di redditività, o che qualcosa paga, è così diffusa che spesso la usiamo quotidianamente. Ad esempio, per decidere se vale la pena leggere questo articolo: lo spero. Non ruberemo molto del tuo tempo. La prima cosa che chiariremo è qual è […]

¿Cómo son las rentabilidades en Urbanitae?

Equipo Urbanitae

· Aggiornato:

5 min di lettura

Condividi:

IN QUESTO ARTICOLO:

Questo è un concetto chiave degli investimenti, e quasi della vita in generale. L’idea di redditività, o che qualcosa paga, è così diffusa che spesso la usiamo quotidianamente. Ad esempio, per decidere se vale la pena leggere questo articolo: lo spero. Non ruberemo molto del tuo tempo.

La prima cosa che chiariremo è qual è la redditività di un investimento. Potresti averlo visto menzionato come ROI ( ritorno sull’investimento ). Sono i soldi che guadagni, sì, ma più nello specifico parliamo del rendimento o beneficio che un investimento genera rispetto ai suoi costi. È un rapporto, spesso espresso in percentuale, che riassume se un investimento sta andando bene o meno. È anche utile perché ti consente di confrontarlo con altri investimenti.

Un’altra variabile di cui potresti aver sentito parlare è CAGR. È strettamente correlato al concetto di interesse composto, che abbiamo già affrontato in altre occasioni. Il tasso di crescita annuale composto (CAGR) tiene conto, appunto, del reinvestimento. Cioè, mostra la redditività che si otterrebbe se i profitti ottenuti ogni anno fossero reinvestiti nuovamente nello stesso prodotto.

Quando parliamo di redditività nel settore immobiliare, di solito viene gestito un altro anglicismo, cash-on-cash . Sebbene non siano equivalenti, con il CoC ci riferiamo alla redditività totale o finale di un progetto: cioè, il beneficio che ha generato una volta completate tutte le sue fasi. È, ad esempio, la percentuale che usiamo quando parliamo di progetti in Urbanitae.

Ma, come sappiamo, la redditività del CoC, di per sé, non ci dice molto se non è accompagnata dalla scadenza. Un prodotto che offre una redditività del 50% può sembrare molto attraente. Sapere se lo è o meno dipenderà da quanto tempo ci vorrà per raggiungere quella redditività, cioè il termine. Se è un anno, potrebbe essere troppo bello per essere vero; Se è dopo 10 anni, non è male, ma non è lo stesso: equivarrebbe al 5% all’anno, che molti vorrebbero, ma impressiona meno.

Ecco perché è essenziale fare riferimento ai termini dell’investimento. Il modo più comune è fare riferimento alla redditività per l’anno solare. Questa è la vera cartina di tornasole degli investimenti: quale beneficio, se ce ne sono, danno dopo un anno. Questo indicatore ci consente di pianificare meglio la strategia d’investimento e di avere un’idea, anche se sempre approssimativa, di come si evolverà il nostro portafoglio d’investimento.

IRR, redditività con lettere maiuscole

In Urbanitae, vedrai che usiamo molto l’acronimo TIR per riferirci a come stanno andando i progetti che abbiamo restituito agli investitori. Il tasso interno di rendimento (IRR) è calcolato con una formula piuttosto complessa, in cui non ci fermeremo. Ma ha il vantaggio che, in un certo senso, standardizza la redditività, poiché il suo periodo di riferimento è di un anno. Quindi, potremmo riassumere dicendo che il TIR è il rendimento annualizzato totale o finale.

In Urbanitae abbiamo restituito 18 progetti fino ad oggi. Mentre alcuni sono stati in ritardo, molti altri hanno finito prima del previsto. Questo è uno dei motivi principali per cui molti dei nostri progetti hanno un IRR superiore alle stime: hanno restituito l’investimento prima del previsto, migliorando così la loro redditività annualizzata. In altri casi, il TIR aumenta perché aumenta il rendimento totale, anche se il termine finale è quello inizialmente previsto. In Urbanitae, l’IRR medio è ora del 18%, più di quattro punti al di sopra dell’obiettivo prefissato.

Per tutto quanto sopra, un investimento interessante, oltre a offrire una combinazione soddisfacente di redditività e rischio – per il profilo dell’investitore che lo considera – combinerà bene rendimento e durata. In generale, gli investimenti con termini più brevi – come i progetti di crowdlending – offriranno rendimenti inferiori rispetto a quelli che richiedono più pazienza da parte dell’investitore – e assumeranno maggiori rischi.

Come conoscere la redditività di un progetto in Urbanitae

Nell’ultimo anno, il regolatore delle piattaforme di crowdfunding in Spagna, la Commissione nazionale del mercato dei valori mobiliari (CNMV), ha stabilito un criterio più restrittivo per parlare di rendimenti. In Urbanitae, il nostro calcolo della redditività si basa su un business plan preparato con ipotesi conservative e contrastato da terze parti. Anche così, come in qualsiasi investimento, nessuno garantisce che la previsione sarà soddisfatta.

In questo senso, e con la premessa certa che le performance passate non offrono informazioni affidabili sui rendimenti futuri, la CNMV ha ritenuto che i rendimenti stimati delle plusvalenze o dei progetti azionari non potessero essere resi espliciti. Invece, le cifre che supportano questo calcolo potrebbero essere dettagliate in modo che sia l’investitore che, in ciascun caso, calcola il rendimento atteso. Ormai, sei sicuro di conoscerli:
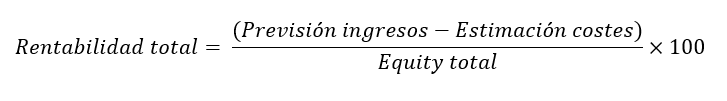
Redditività totale di un progetto di plusvalenze in Urbanitae

Inoltre, il regolatore ha chiesto che vengano sollevati due ulteriori scenari in cui le cose sono peggiori del previsto. Una deviazione nei costi o nei prezzi di vendita, o entrambi, ma sufficiente per l’investitore per sapere cosa accadrebbe ai suoi soldi se le cose andassero male. E cosa dovrebbe accadere per perdere denaro.

Nei progetti di debito, è lecito parlare di redditività stimata. Resta inteso che, poiché esiste l’obbligo di rimborsare il capitale preso in prestito entro un periodo e con un interesse fissato in anticipo, è più facile sapere quale denaro si riceverà. Questo perché il rendimento non si basa su quanto bene o male sta andando il progetto, ma sulla capacità di rimborso del mutuatario , in questo caso, il promotore.

Vuoi saperne di più? Dai un’occhiata alla nostra sezione Impara con Matías e inizia a investire in tutta tranquillità.


Sull'autore

Equipo Urbanitae

Scopri di più

Argomenti correlati a questo articolo

Clicca su un argomento per esplorarlo

Guida 2026

Tutto ciò di cui hai bisogno prima di investire

Una panoramica pratica delle questioni chiave nel crowdlending e nel patrimonio immobiliare.

Scarica la guida

Newsletter

Non perdere nessuno dei nostri progetti

Ricevi via email gli annunci di nuovi progetti e le ultime notizie da Urbanitae.

Iscriviti

Nueva oportunidad de inversión en la plataforma

Proyecto de plusvalía en Cádiz con una TIR preferente de 14,2% en un plazo estimado de 22-26 meses.

Ver proyecto

Urbanitae Academy

Formazione pratica per investitori che vogliono fare un passo in più. Corsi, masterclass e casi reali.

Accedi ad Academy

Letture correlate

Cómo interpretar datos económicos y entender su impacto. How to interpret economic data and its impact. Comment interpréter les données économiques clés. Come interpretare i dati economici e il loro impatto. Como interpretar dados económicos e o seu impacto. Wirtschaftliche Daten interpretieren und verstehen.

L’economia di tutti i giorni: come interpretarla senza essere esperti

Inflazione, tassi d'interesse, PIL e occupazione incidono sul costo della vita e sulle scelte di risparmio. Questa guida spiega come leggere gli indicatori, distinguere i dati dalle previsioni e comprendere le notizie economiche con spirito critico.

Lucía Hernández

Cuánto ahorrar al mes según tus ingresos y objetivos. How much to save per month based on income and goals. Combien épargner par mois selon vos revenus et objectifs. Quanto risparmiare al mese secondo reddito e obiettivi. Quanto poupar por mês segundo rendimentos e objetivos. Wie viel monatlich sparen? Einkommen und Ziele zählen.

Quanto denaro dovresti risparmiare ogni mese? Guida pratica per stabilire la cifra ideale

Risparmiare il 10% o il 20% dello stipendio può essere un riferimento, ma la cifra ideale dipende da entrate, spese e obiettivi. Scopri come calcolare la tua capacità di risparmio, fissare un obiettivo mensile e adattare la somma alle tue esigenze.

Lucía Hernández

Deuda y equity: cómo elegir según plazo y riesgo. Debt and equity: choosing by time horizon and risk. Dette et equity : choisir selon la durée et le risque. Debito ed equity: scegliere in base a tempi e rischi. Dívida e equity: escolher segundo prazo e risco. Fremdkapital und Eigenkapital: Laufzeit und Risiko.

Equity vs. debito: quando privilegiare ciascuna strategia in base ai propri obiettivi

Il debito immobiliare prevede interessi e priorità di rimborso, ma comporta rischi. L'equity dipende dai risultati del progetto e può richiedere più tempo. Scopri quando scegliere ciascuna strategia e come combinarle nel portafoglio.

Gonzalo Urdiales

Urbanitae, leader nel coinvestimento immobiliare in Spagna e Portogallo

Apre la porta a un portafoglio immobiliare diversificato

Investi ora

