¿Cómo son las rentabilidades en Urbanitae?

Estamos ante un concepto clave de las inversiones, y casi de la vida en general. La idea de la rentabilidad, o de que algo salga a cuenta, está tan extendida que la empleamos a menudo en el día a día. Por ejemplo, para decidir si te sale a cuenta leer este artículo: espero que sí. […]

¿Cómo son las rentabilidades en Urbanitae?

Gonzalo Urdiales

5 febrero 2023 · Actualizado: 3 enero 2026

5 min de lectura

Compartir:

EN ESTE ARTÍCULO:

Estamos ante un concepto clave de las inversiones, y casi de la vida en general. La idea de la rentabilidad, o de que algo salga a cuenta, está tan extendida que la empleamos a menudo en el día a día. Por ejemplo, para decidir si te sale a cuenta leer este artículo: espero que sí. No te robaremos mucho tiempo. 

Lo primero que aclararemos es qué es eso de la rentabilidad de una inversión. Puede que la hayas visto mencionada como ROI (return on investment). Es el dinero que ganas, sí, pero más en concreto hablamos del retorno o el beneficio que una inversión genera con respecto a sus costes. Es una ratio, muchas veces expresada como porcentaje, que resume si una inversión va bien o no. También es útil porque permite compararla con otras inversiones. 

Otra variable de la que quizá hayas oído hablar es el CAGR. Está muy relacionada con el concepto de interés compuesto, que ya hemos abordado en otras ocasiones. La tasa de crecimiento anual compuesto (CAGR) tiene en cuenta, precisamente, la reinversión. Es decir, muestra la rentabilidad que se obtendría si los beneficios obtenidos cada año se volvieran a invertir de nuevo en el mismo producto. 

Cuando hablamos de rentabilidad en el sector inmobiliario, se suele manejar otro anglicismo, el cash-on-cash. Aunque no son equivalentes, con el CoC nos referimos a la rentabilidad total o final de un proyecto: es decir, el beneficio que ha generado una vez que ha concluido todas sus fases. Es, por ejemplo, el porcentaje que utilizamos cuando hablamos de proyectos en Urbanitae.

Pero, como sabemos, la rentabilidad CoC, per se, no nos dice mucho si no está acompañada del plazo. Un producto que dé un 50% de rentabilidad puede parecer muy atractivo. Saber si lo es o no dependerá de cuánto tiempo lleva conseguir esa rentabilidad, es decir, del plazo. Si es un año, quizá sea demasiado bueno para ser verdad; si es al cabo de 10 años, no está mal, pero no es lo mismo: equivaldría a un 5% anual, que ya quisieran muchos, pero impresiona menos. 

Por eso es fundamental hacer referencia a los plazos de la inversión. La manera más habitual es referenciar la rentabilidad al año natural. Esa es la verdadera prueba de fuego de las inversiones: qué beneficio dan –si es que lo dan– al cabo de un año. Ese indicador permite planificar mejor la estrategia de inversión y tener una idea, aunque sea siempre aproximada, de cómo va a evolucionar nuestra cartera de inversión.

La TIR, la rentabilidad con mayúsculas

En Urbanitae, verás que utilizamos mucho las siglas TIR para referirnos a cómo van los proyectos que hemos devuelto a los inversores. La tasa interna de retorno (TIR) se calcula con una fórmula algo compleja, en la que no nos vamos a detener. Pero tiene la ventaja de que, en cierto modo, estandariza la rentabilidad, ya que su periodo de referencia es un año. Así pues, podríamos resumir diciendo que la TIR es la rentabilidad total o final anualizada.


En Urbanitae hemos devuelto hasta la fecha 18 proyectos. Aunque algunos han ido con retraso, muchos otros han acabado antes del plazo previsto. Esta es una de las razones principales por las que muchos de nuestros proyectos tienen una TIR superior a la estimada: devolvieron la inversión antes de lo previsto, con lo que mejoraron su rentabilidad anualizada. En otros casos, la TIR aumenta porque aumenta la rentabilidad total, aunque el plazo final sea el inicialmente previsto. En Urbanitae, la TIR media es hoy del 18%, más de cuatro puntos por encima del objetivo prefijado. 

Por todo lo anterior, una inversión atractiva, además de ofrecer una combinación de rentabilidad y riesgo satisfactoria –para el perfil de inversor que la considere–, conjugará bien el retorno y el plazo. En general, las inversiones con plazos más cortos –como los proyectos de crowdlending– ofrecerán rentabilidades inferiores que aquellos que exigen más paciencia al inversor –y asumir mayores riesgos–.

Cómo saber la rentabilidad de un proyecto en Urbanitae

Durante el año pasado, el regulador de las plataformas de crowdfunding en España, la Comisión Nacional del Mercado de Valores (CNMV), estableció un criterio más restrictivo para hablar de rentabilidades. En Urbanitae, nuestro cálculo de la rentabilidad se basa en un plan de negocio elaborado con hipótesis conservadoras y contrastado por terceros. Aun así, como en toda inversión, nadie garantiza que la previsión se cumpla. 

En ese sentido, y con la premisa cierta de que las rentabilidades pasadas no ofrecen información fiable sobre las rentabilidades futuras, la CNMV consideró que no podían explicitarse las rentabilidades estimadas de los proyectos de plusvalías o equity. En su lugar, se podrían detallar las cifras que sirven de apoyo a ese cálculo para que sea el inversor el que, en cada caso, calcule el retorno esperado. A estas alturas, seguro que las conoces:
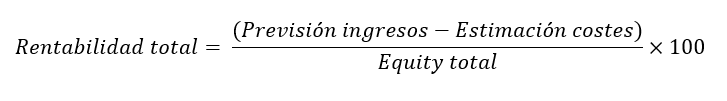
Rentabilidad total de un proyecto de plusvalías (equity) en Urbanitae

Además, el regulador exigió que se plantearan dos escenarios adicionales en los que las cosas fueran peor de lo previsto. Una desviación en los costes o bien en los precios de venta, o las dos cosas, pero suficientes como para que el inversor sepa lo que pasaría con su dinero si las cosas se torcían. Y qué tendría que pasar para llegar a perder dinero. 

En los proyectos de deuda, sí está permitido hablar de rentabilidad estimada. Se entiende que, al haber una obligación de devolver el capital prestado en un plazo y con un interés fijados de antemano, es más fácil saber qué dinero recibirá uno. Eso es porque la devolución no toma como base lo bien o lo mal que vaya el proyecto, sino la capacidad de repago del prestatario, en este caso, el promotor.

¿Quieres saber más? Echa un vistazo a nuestra sección Aprende con Matías y empieza a invertir con tranquilidad.

Sobre el autor

Gonzalo Urdiales

Ver más

Temas relacionados con este artículo

Haz clic en un tema para explorar

Guía 2026

Guía para inversores: todo lo que necesitas antes de invertir

Un resumen práctico de las cuestiones clave del crowdlending y equity inmobiliario.

Descargar guía

Newsletter

No te pierdas ninguno de nuestros proyectos

Recibe en tu email los anuncios de nuevos proyectos y las últimas novedades de Urbanitae.

Suscríbete

Nueva oportunidad de inversión en la plataforma

Proyecto de plusvalía en Cádiz con una TIR preferente de 14,2% en un plazo estimado de 22-26 meses.

Ver proyecto

Urbanitae Academy

Formación práctica para inversores que quieren ir un paso más allá. Cursos, masterclasses y casos reales.

Accede a Academy

Lecturas relacionadas

Cómo interpretar datos económicos y entender su impacto. How to interpret economic data and its impact. Comment interpréter les données économiques clés. Come interpretare i dati economici e il loro impatto. Como interpretar dados económicos e o seu impacto. Wirtschaftliche Daten interpretieren und verstehen.

La economía del día a día: cómo interpretarla sin ser experto

Inflación, tipos de interés, PIB y empleo influyen en el coste de la vida y en las decisiones de ahorro. Esta guía explica cómo leer cada indicador, distinguir datos de previsiones y entender las noticias económicas con criterio.

13 noviembre 2026

Lucía Hernández

Cuánto ahorrar al mes según tus ingresos y objetivos. How much to save per month based on income and goals. Combien épargner par mois selon vos revenus et objectifs. Quanto risparmiare al mese secondo reddito e obiettivi. Quanto poupar por mês segundo rendimentos e objetivos. Wie viel monatlich sparen? Einkommen und Ziele zählen.

¿Cuánto dinero deberías ahorrar al mes? Guía práctica para fijar tu cifra ideal

Ahorrar el 10% o el 20% del sueldo puede servir de referencia, pero tu cifra ideal depende de lo que ingresas, gastas y quieres conseguir. Aprende a calcular tu capacidad de ahorro, fijar una meta mensual y adaptar la cantidad a tus circunstancias.

11 noviembre 2026

Lucía Hernández

Deuda y equity: cómo elegir según plazo y riesgo. Debt and equity: choosing by time horizon and risk. Dette et equity : choisir selon la durée et le risque. Debito ed equity: scegliere in base a tempi e rischi. Dívida e equity: escolher segundo prazo e risco. Fremdkapital und Eigenkapital: Laufzeit und Risiko.

Equity vs. deuda: cuándo priorizar cada estrategia según tus objetivos

La deuda inmobiliaria ofrece intereses pactados y prioridad de cobro, aunque no elimina el riesgo. El equity participa en el resultado del proyecto y puede exigir más tiempo. Analizamos cuándo elegir cada estrategia y cómo combinarlas en una cartera.

10 noviembre 2026

Gonzalo Urdiales

Urbanitae, líderes en coinversión inmobiliaria en España y Portugal

Abre la puerta a una cartera inmobiliaria diversificada

Invierte ahora


