
Ya sabemos que empezar a invertir tiene la ventaja de que el mejor momento es ya. Pero eso no quiere decir que debamos precipitarnos. Ni asumir riesgos innecesarios. En esta serie de posts sobre inversión, nuestro objetivo primero es claro: no meter la pata. Por eso, nos centramos más en los cimientos, las cosas que debemos tener claras antes de comprometer nuestro dinero.
Una de esas cosas es qué queremos lograr con nuestra inversión. Probablemente la persona que invierte en Bitcoin no lo hace para asegurarse una jubilación tranquila. Su objetivo es otro. Tampoco se comportará igual una persona que está buscando casa para comprar que aquella que ya la tiene o vive de alquiler. Ni tendrán en cuenta las mismas cosas una persona de 25 años que una de 65.
Por eso es fundamental saber de dónde partimos –y tener nuestras finanzas en orden–. Tener nuestros objetivos de inversión claros, además, nos ayudará a tomar mejores decisiones. Por ejemplo, si estamos invirtiendo con un horizonte de 20 años –porque sabemos que el largo plazo es nuestro amigo–, seremos más pacientes cuando las cosas vayan menos bien. Y no desinvertiremos a la ligera, ni renunciaremos con ello a potenciales beneficios futuros.
Planificar bien las inversiones no es solo cuestión de riesgos. Es contar con un margen de seguridad. No hay una definición cerrada, pero, en esencia, se trata de tener “un presupuesto austero, una mentalidad flexible o una cronología laxa” que, como explica Morgan Housel, “te permita vivir feliz con una gran variedad de resultados”. Es decir, un marco que aumente nuestras probabilidades de tener éxito con el nivel de riesgo que hayamos fijado previamente.
La regla del 72
No siempre es fácil calcular el resultado previsible o estimado de nuestras inversiones. Por eso, a la hora de planificar es útil echar mano de la llamada regla del 72. Esta fórmula nos permite estimar cuánto tiempo, en años, tendrá que pasar para que nuestra inversión se multiplique por dos. Ojo, la regla del 72 es una aproximación, no una ley matemática:
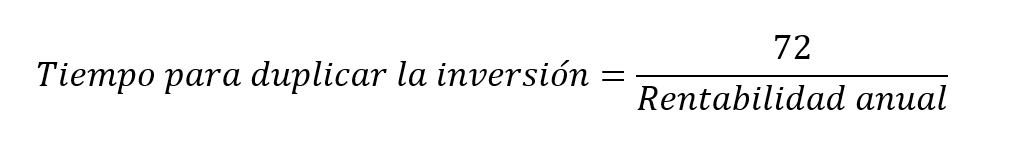
Imaginemos que invertimos 1.000 euros en un producto cuya rentabilidad anual sea del 4%. Para estimar cuándo esos 1.000 euros se habrán convertido en 2.000, bastaría con dividir 72 entre 4 (la cantidad invertida no es relevante). O sea que si queremos duplicar nuestro dinero con ese producto deberemos mantener nuestra inversión en ese producto durante 18 años.
Esta regla podría usarse también, con precaución, para estimar el impacto de la inflación sobre nuestros ahorros. En este caso, trataríamos de averiguar cuánto tardaría nuestro dinero en dividirse entre dos: es decir, en perder la mitad de su valor. El funcionamiento, en este caso, sería algo distinto. Habría que dividir 72 entre la tasa anual de inflación. Para una inflación del 4%, el resultado sería, también, 18 años. Es muy aproximado, ya que es raro que la inflación sea tan estable durante tanto tiempo. Pero sirve para hacernos una idea.
Autonomía y libertad financiera
Otra manera de enfocar nuestra planificación es pensar en términos de libertad financiera. Es decir, del grado de dependencia o de autonomía que tenemos respecto a nuestro salario. Lo diré de otra manera. Se asume que la libertad financiera plena se logra cuando uno puede vivir de las rentas, es decir, no necesita trabajar para obtener los ingresos que necesita para llevar la vida que quiere llevar.
Quizá sea una meta al alcance de unos pocos. Por eso hablamos también de autonomía o de independencia financiera. La idea es siempre la misma, ver cómo podemos equilibrar nuestros ingresos recurrentes (la nómina) y los ingresos adicionales (rentas por alquiler, dividendos, plusvalías…). La inversión es una buena manera de incrementar los ingresos adicionales y, por tanto, de mejorar nuestra independencia financiera.
Por ejemplo, en Urbanitae te ofrecemos la posibilidad de obtener ingresos periódicos con nuestra nueva línea de activos en rentabilidad. Es una idea más a la que puedes echar un vistazo. Haz cálculos y pregúntanos lo que quieras. Para eso estamos…



