
Sappiamo già che iniziare a investire ha il vantaggio che il momento migliore è ora. Ma questo non significa che dobbiamo affrettarci. Né correre rischi inutili. In questa serie di post sugli investimenti, il nostro primo obiettivo è chiaro: non rovinare tutto. Pertanto, ci concentriamo maggiormente sulle fondamenta, le cose su cui dobbiamo essere chiari prima di impegnare i nostri soldi.
Una di queste cose è ciò che vogliamo ottenere con il nostro investimento. Probabilmente la persona che investe in Bitcoin non lo fa per assicurarsi una pensione tranquilla. Il loro obiettivo è diverso. Né una persona che sta cercando una casa da acquistare si comporterà come chi l’ha già o vive in affitto. Né un ragazzo di 25 anni prenderà in considerazione le stesse cose di un 65enne.
Ecco perché è essenziale sapere da dove partiamo e mettere in ordine le nostre finanze. Avere chiari i nostri obiettivi di investimento ci aiuterà anche a prendere decisioni migliori. Ad esempio, se investiamo con un orizzonte di 20 anni – perché sappiamo che il lungo termine è nostro amico – saremo più pazienti quando le cose vanno meno bene. E non disinvestiremo alla leggera, né rinunceremo a potenziali profitti futuri.
Pianificare bene gli investimenti non è solo una questione di rischio. Significa avere un margine di sicurezza. Non esiste una definizione chiusa, ma, in sostanza, si tratta di avere “un budget austero, una mentalità flessibile o una cronologia lassista” che, come spiega Morgan Housel, “ti consente di vivere felicemente con un’ampia varietà di risultati”. Cioè, un quadro che aumenta le nostre possibilità di successo con il livello di rischio che abbiamo precedentemente impostato.
La regola del 72
Non è sempre facile calcolare il risultato prevedibile o stimato dei nostri investimenti. Pertanto, quando si pianifica è utile utilizzare la cosiddetta regola del 72. Questa formula ci consente di stimare quanto tempo, in anni, ci vorrà perché il nostro investimento raddoppino. Intendiamoci, la regola del 72 è un’approssimazione, non una legge matematica:
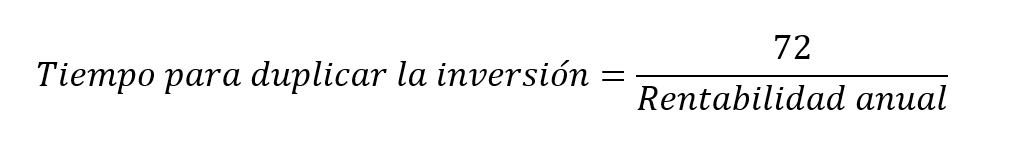
Immagina di investire 1.000 euro in un prodotto il cui rendimento annuo è del 4%. Per stimare quando quei 1.000 euro saranno diventati 2.000, basterebbe dividere 72 per 4 (l’importo investito non è rilevante). Quindi, se vogliamo raddoppiare i nostri soldi con quel prodotto, dobbiamo mantenere il nostro investimento in quel prodotto per 18 anni.
Questa regola potrebbe anche essere utilizzata, con cautela, per stimare l’impatto dell’inflazione sui nostri risparmi. In questo caso, cercheremmo di scoprire quanto tempo impiegherebbero i nostri soldi a dividere tra due: cioè, a perdere metà del suo valore. L’operazione, in questo caso, sarebbe un po ‘diversa. 72 dovrebbe essere diviso per il tasso annuo di inflazione. Per un’inflazione del 4%, il risultato sarebbe anche di 18 anni. È molto approssimativo, poiché è raro che l’inflazione sia così stabile per così tanto tempo. Ma serve a darci un’idea.
Autonomia e libertà finanziaria
Un altro modo per affrontare la nostra pianificazione è pensare in termini di libertà finanziaria. Cioè, il grado di dipendenza o autonomia che abbiamo rispetto al nostro stipendio. La metterò in un altro modo. Si presume che la piena libertà finanziaria sia raggiunta quando si può vivere di affitti, cioè non è necessario lavorare per ottenere il reddito di cui si ha bisogno per condurre la vita che vuole condurre.
Forse è un obiettivo alla portata di pochi. Ecco perché parliamo anche di autonomia o indipendenza finanziaria. L’idea è sempre la stessa, vedere come possiamo bilanciare il nostro reddito ricorrente (buste paga) e il reddito aggiuntivo (reddito da locazione, dividendi, plusvalenze …). Gli investimenti sono un buon modo per aumentare il reddito aggiuntivo e, quindi, migliorare la nostra indipendenza finanziaria.
Ad esempio, in Urbanitae ti offriamo la possibilità di ottenere entrate periodiche con la nostra nuova linea di attività in redditività. È un’altra idea a cui puoi dare un’occhiata. Fai i conti e chiedici cosa vuoi. Ecco a cosa siamo…



