
Já sabemos que começar a investir tem a vantagem de que o melhor momento é agora. Mas isso não significa que devemos nos apressar. Nem correr riscos desnecessários. Nesta série de posts sobre investimento, nosso primeiro objetivo é claro: não estragar. Por conseguinte, concentramo-nos mais nos alicerces, nas coisas sobre as quais temos de ser claros antes de comprometer o nosso dinheiro.
Uma dessas coisas é o que queremos alcançar com o nosso investimento. Provavelmente a pessoa que investe em Bitcoin não faz isso para garantir uma aposentadoria tranquila. O seu objetivo é diferente. Nem uma pessoa que procura uma casa para comprar se comportará da mesma forma que quem já a tem ou vive arrendada. Nem um jovem de 25 anos terá em conta as mesmas coisas que um de 65 anos.
É por isso que é essencial saber de onde começamos – e colocar nossas finanças em ordem. Ter os nossos objetivos de investimento claros também nos ajudará a tomar melhores decisões. Por exemplo, se estamos a investir com um horizonte de 20 anos – porque sabemos que o longo prazo é nosso amigo – seremos mais pacientes quando as coisas correrem menos bem. E não nos desinvestiremos de ânimo leve, nem abdicaremos de potenciais lucros futuros.
Planear bem os investimentos não é apenas uma questão de risco. É ter uma margem de segurança. Não há uma definição fechada, mas, no fundo, trata-se de ter “um orçamento austero, uma mentalidade flexível ou uma cronologia laxista” que, como explica Morgan Housel, “permite viver feliz com uma grande variedade de resultados”. Ou seja, um quadro que aumenta as nossas hipóteses de sucesso com o nível de risco que definimos anteriormente.
O artigo 72.º do Regimento
Nem sempre é fácil calcular o resultado previsível ou estimado dos nossos investimentos. Portanto, ao planejar é útil usar a chamada regra de 72. Esta fórmula permite-nos estimar quanto tempo, em anos, levará para o nosso investimento duplicar. Lembre-se, a regra de 72 é uma aproximação, não uma lei matemática:
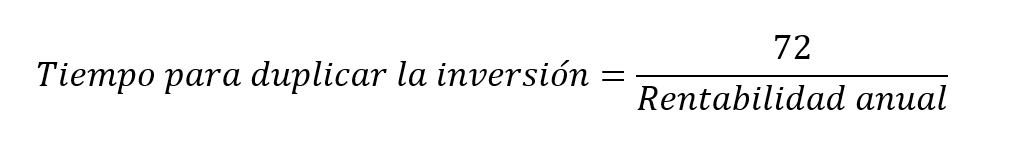
Imagine que investimos 1.000 euros num produto cujo retorno anual é de 4%. Para estimar quando esses 1.000 euros terão passado a ser 2.000, bastaria dividir 72 por 4 (o valor investido não é relevante). Portanto, se queremos duplicar o nosso dinheiro com esse produto, temos de manter o nosso investimento nesse produto durante 18 anos.
Esta regra também poderia ser usada, com cautela, para estimar o impacto da inflação na nossa poupança. Neste caso, tentaríamos saber quanto tempo demoraria o nosso dinheiro a dividir-se entre dois: ou seja, perder metade do seu valor. A operação, neste caso, seria um pouco diferente. 72 teriam de ser divididos pela taxa de inflação anual. Para uma inflação de 4%, o resultado também seria de 18 anos. É muito aproximado, uma vez que é raro que a inflação se mantenha tão estável durante tanto tempo. Mas serve para nos dar uma ideia.
Autonomia e liberdade financeira
Outra forma de abordar o nosso planeamento é pensar em termos de liberdade financeira. Ou seja, o grau de dependência ou autonomia que temos em relação ao nosso salário. Vou colocar de outra forma. Assume-se que a plena liberdade financeira é alcançada quando se pode viver de rendas, ou seja, não é necessário trabalhar para obter o rendimento de que necessita para levar a vida que quer levar.
Talvez seja um objetivo ao alcance de alguns. É por isso que também falamos de autonomia ou independência financeira. A ideia é sempre a mesma, ver como podemos equilibrar o nosso rendimento recorrente (folha de pagamento) e adicional (rendimento de aluguer, dividendos, mais-valias…). O investimento é uma boa forma de aumentar o rendimento adicional e, por conseguinte, melhorar a nossa independência financeira.
Por exemplo, na Urbanitae oferecemos-lhe a possibilidade de obter rendimentos periódicos com a nossa nova linha de ativos em rentabilidade. É mais uma ideia que você pode dar uma olhada. Faça as contas e pergunte-nos o que quer. É para isso que servimos…



