4. Como e onde investir

Se já verificou que a sua casa financeira está em ordem e já sabe o que quer alcançar com os seus investimentos e quando, resta perguntar: em que é que eu invisto exatamente? E não é a mesma coisa alocar suas economias para comprar NFT das obras de Damien Hirst do que colocá-las em Bilhetes […]

guía principiantes 4

Equipo Urbanitae

· Atualizado:

5 min de leitura

Partilhar:

NESTE ARTIGO:

Se já verificou que a sua casa financeira está em ordem e já sabe o que quer alcançar com os seus investimentos e quando, resta perguntar: em que é que eu invisto exatamente? E não é a mesma coisa alocar suas economias para comprar NFT das obras de Damien Hirst do que colocá-las em Bilhetes do Tesouro. Felizmente, existem muitas opções de investimento. Para não estragar, vamos simplificar um pouco.

Existem dois tipos principais de ativos para investir: ativos tradicionais e ativos alternativos. Em termos gerais, os ativos tradicionais incluem ações e obrigações. Por outro lado, dentro dos ativos alternativos encontramos dois ativos básicos: matérias-primas e imóveis. Na verdade, coisas tão duradouras como tijolo ou ouro são ativos alternativos. E bastante seguro, além disso.

Comecemos pelos primeiros. Você pode ter suspeitado que ações e títulos têm tudo a ver com o mercado de ações, e você está certo. Como você sabe, ações são ações no capital de uma empresa (que também é chamado de capital próprio). As empresas emitem ações para se financiarem; Os investidores compram ações para obter retorno: especificamente, sua participação proporcional nos lucros e dividendos da empresa. Se isso acontecer, claro. Também costumamos chamar todas essas ações, porque seu valor muda – às vezes drasticamente – e é negociado diariamente no mercado.

Os títulos são títulos de renda fixa. Eles são chamados assim porque são como um empréstimo de taxa fixa. Quando uma empresa ou um governo precisa de financiamento, pode emitir obrigações. Após o prazo, a empresa ou o governo reembolsa esse empréstimo com os juros acima definidos. É comum que, enquanto o título estiver em vigor, o investidor receba juros periódicos – como em um projeto de renda. Este dividendo periódico é muitas vezes chamado de cupom.

A Bolsa de Valores e os Fundos

Se formos guiados pelos filmes, investir em ações tem a ver com indivíduos de terno que telefonam freneticamente dos parquets. Hoje em dia investir no mercado de ações é mais simples e barato. Você pode comprar ações de casa através do seu banco ou de uma corretora on-line (Os homens de terno a que eu estava me referindo eram os únicos corretores lá antes…).

O ruim é que escolher ações é uma tarefa complicada. Exige muita dedicação – é preciso estar atento à situação atual das empresas – e os resultados são discretos. A realidade mostrada é que o melhor caminho para a rentabilidade não é escolher. Ou seja, invista não em um punhado de empresas, mas em todas as listadas na Bolsa de Valores. É a melhor forma de diversificar o seu investimento: desta forma, quando algumas ações correm mal pode compensar o risco com as que correm bem.

É isso que os fundos de índice fazem. Em vez de tentar vencer o mercado – escolhendo as melhores ações – contentam-se em replicá-lo. Eles investem em um índice inteiro, por exemplo, o S&P 500 ou o IBEX 35. É muito mais simples, também é mais barato e, acima de tudo, funciona. Porquê? Porque o mercado ganha sempre. Apesar das crises, a longo prazo todos os mercados bolsistas sobem e a economia cresce.
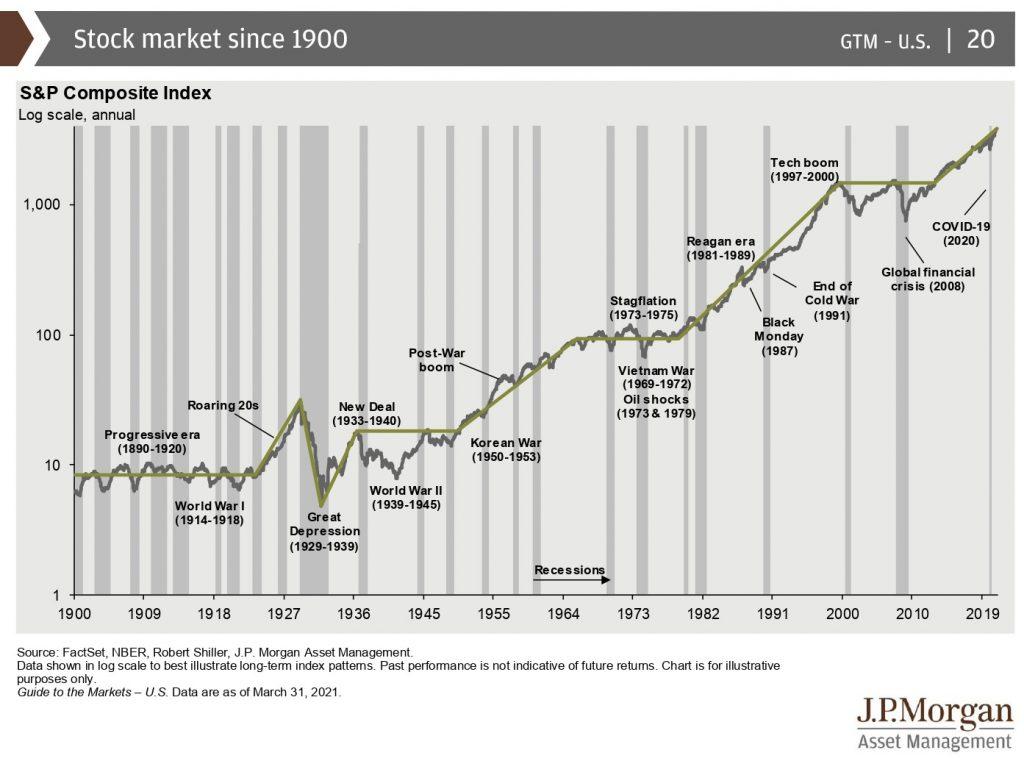
Comportamento do índice S&P 500 desde 1900

O exemplo do S&P 500, visto no gráfico, deixa isso claro. Como aconselha John Bogle, considerado o inventor do fundo de índice: “Basta comprar todo o mercado de ações. Depois, depois de comprar as suas ações, saia do casino e fique de fora. Mantenha a carteira de mercado para sempre. E é isso que o fundo de índice faz.”

Esses fundos são gerenciados passivamente: os gerenciados ativamente são administrados por especialistas que fazem a seleção de ações para você, tentando superar o desempenho do mercado. No entanto, vencer o mercado está ao alcance de muito poucos. “Ao longo de períodos de 10 anos”, explicam Burton Malkiel e Charles Ellis, “os fundos de investimento em ações têm repetidamente superado dois terços ou mais dos fundos geridos ativamente“. E com um custo muito menor.

Investimento alternativo segundo a Urbanitae

Os fundos também são a maneira mais fácil de investir em ativos alternativos, como commodities, como petróleo; metais comuns, como ferro ou níquel, e metais preciosos, como ouro ou prata. Estes ativos são normalmente considerados um refúgio contra a inflação e são uma boa forma de diversificar. Mas a sua operação não é tão simples e podem experimentar volatilidade quando há tensões geopolíticas – como agora.

Portanto, a opção mais adequada para começar em investimento alternativo é o tijolo. Já lhe dissemos no blog como pode investir em imóveis. Uma das opções mais confortáveis para o investidor é o crowdfunding imobiliário. Propostas como a da Urbanitae também combinam as duas abordagens dos fundos, a gestão passiva e a gestão ativa. Há uma equipa de especialistas que filtra e seleciona os projetos que são carregados na plataforma, mas é o investidor que, em última análise, decide em quais quer investir. E sem nenhum custo…


Sobre o autor

Equipo Urbanitae

Ver mais

Guia 2026

Guia do Investidor: Tudo o que precisa antes de investir

Uma visão prática das principais questões em crowdlending e capital imobiliário.

Descarregar guia

Newsletter

Não perca nenhum dos nossos projetos

Receba por e-mail os anúncios de novos projetos e as últimas notícias da Urbanitae.

Subscreva

Nueva oportunidad de inversión en la plataforma

Proyecto de plusvalía en Cádiz con una TIR preferente de 14,2% en un plazo estimado de 22-26 meses.

Ver proyecto

Urbanitae Academy

Formação prática para investidores que querem ir mais longe. Cursos, masterclasses e casos reais.

Aceda à Academy

Leituras relacionadas

Hipoteca puente: claves antes de contratarla. Bridging mortgage: what to check before applying. Prêt relais : les points à vérifier avant de signer. Mutuo ponte: cosa valutare prima di richiederlo. Crédito habitação ponte: o que avaliar antes de contratar. Zwischenfinanzierung: Was Käufer vorher prüfen sollten.

Crédito habitação ponte: o que é, como funciona e quais são os riscos

O crédito habitação ponte permite comprar uma nova casa enquanto vende a atual, mas aumenta temporariamente a dívida. Saiba como funciona, que prestações poderá pagar e o que acontece se a venda atrasar ou o preço ficar abaixo do previsto.

Lucía Hernández

Cómo interpretar datos económicos y entender su impacto. How to interpret economic data and its impact. Comment interpréter les données économiques clés. Come interpretare i dati economici e il loro impatto. Como interpretar dados económicos e o seu impacto. Wirtschaftliche Daten interpretieren und verstehen.

A economia do dia a dia: como interpretá-la sem seres especialista

A inflação, as taxas de juro, o PIB e o emprego influenciam o custo de vida e as decisões de poupança. Este guia explica como ler indicadores, distinguir dados de previsões e interpretar as notícias económicas com sentido crítico.

Lucía Hernández

Cuánto ahorrar al mes según tus ingresos y objetivos. How much to save per month based on income and goals. Combien épargner par mois selon vos revenus et objectifs. Quanto risparmiare al mese secondo reddito e obiettivi. Quanto poupar por mês segundo rendimentos e objetivos. Wie viel monatlich sparen? Einkommen und Ziele zählen.

Quanto dinheiro deves poupar por mês? Guia prático para definir o valor ideal

Poupar 10% ou 20% do salário pode servir de referência, mas o valor certo depende dos seus rendimentos, despesas e objetivos. Saiba calcular a sua capacidade de poupança, definir uma meta mensal e ajustar o montante à sua situação.

Lucía Hernández

Urbanitae, líderes em coinvestimento imobiliário em Espanha e Portugal

Abra a porta a uma carteira imobiliária diversificada

Invista agora

