4. Wie und wo investieren

Wenn du bereits überprüft hast, dass deine finanzielle Situation in Ordnung ist und weißt, was du mit deinen Investitionen erreichen möchtest und wann, bleibt die Frage: In was genau investiere ich? Denn es ist ein großer Unterschied, ob du deine Ersparnisse in NFTs von Damien Hirsts Werken investierst oder in Schatzwechsel. Glücklicherweise gibt es viele […]

guía principiantes 4

Equipo Urbanitae

5 März 2023 · Aktualisiert: 18 Juli 2024

5 Min. Lesezeit

Teilen:

IN DIESEM ARTIKEL:

Wenn du bereits überprüft hast, dass deine finanzielle Situation in Ordnung ist und weißt, was du mit deinen Investitionen erreichen möchtest und wann, bleibt die Frage: In was genau investiere ich? Denn es ist ein großer Unterschied, ob du deine Ersparnisse in NFTs von Damien Hirsts Werken investierst oder in Schatzwechsel. Glücklicherweise gibt es viele Investitionsmöglichkeiten. Um uns nicht zu verwirren, werden wir es etwas vereinfachen.

Es gibt zwei große Arten von Vermögenswerten, in die man investieren kann: traditionelle Vermögenswerte und alternative Vermögenswerte. Grob gesagt umfassen traditionelle Vermögenswerte Aktien und Anleihen. Auf der anderen Seite finden wir innerhalb der alternativen Vermögenswerte zwei grundlegende Vermögenswerte: Rohstoffe und Immobilien. Tatsächlich sind Dinge wie Ziegelsteine oder Gold traditionelle Vermögenswerte. Und ziemlich sicher außerdem.

Lassen Sie uns mit den Ersten beginnen. Du hast wahrscheinlich vermutet, dass Aktien und Anleihen mit der Börse zu tun haben, und das stimmt. Wie du vielleicht weißt, sind Aktien Beteiligungen am Kapital eines Unternehmens (was auch Eigenkapital genannt wird). Unternehmen geben Aktien aus, um sich zu finanzieren; Investoren kaufen Aktien, um mit ihnen Rendite zu erzielen: nämlich ihren anteiligen Anteil am Gewinn und an den Dividenden des Unternehmens. Wenn es welche gibt, natürlich. Das Ganze wird auch oft als Aktien bezeichnet, weil ihr Wert – manchmal drastisch – schwankt und täglich an der Börse gehandelt wird.

Anleihen sind festverzinsliche Wertpapiere. Sie werden so genannt, weil sie wie ein Darlehen zu einem festen Zinssatz sind. Wenn ein Unternehmen oder eine Regierung Finanzierung benötigt, können sie Anleihen ausgeben. Nach Ablauf der Frist zahlt das Unternehmen oder die Regierung dieses Darlehen mit dem zuvor festgelegten Zins zurück. Es ist üblich, dass der Anleger während der Laufzeit der Anleihe regelmäßige Zinsen erhält – ähnlich wie bei einem Mietprojekt. Diese regelmäßige Dividende wird normalerweise als Kupon bezeichnet.

Die Börse und die Fonds

Wenn wir uns von Filmen leiten lassen, hat das Investieren in Aktien etwas mit gestressten Individuen zu tun, die auf den Handelsplätzen hektisch telefonieren. Heutzutage ist das Investieren an der Börse einfacher und billiger. Du kannst Aktien von zu Hause aus über deine Bank oder einen Online-Broker kaufen. (Die gestressten Männer, auf die ich mich bezog, waren die einzigen Broker, die es früher gab…).

Das Problem ist, dass die Auswahl von Aktien eine schwierige Aufgabe ist. Es erfordert viel Hingabe – man muss auf dem Laufenden über die Ereignisse in den Unternehmen bleiben – und die Ergebnisse sind bescheiden. Die nachgewiesene Realität ist, dass der beste Weg zur Rentabilität darin besteht, überhaupt nicht zu wählen. Das heißt, nicht in eine Handvoll Unternehmen zu investieren, sondern in alle, die an der Börse notieren. Das ist der beste Weg, deine Investition zu diversifizieren: so kannst du bei schlecht performenden Aktien das Risiko mit den gut performenden ausgleichen.

Das ist es, was Indexfonds tun. Anstatt zu versuchen, den Markt zu schlagen – die besten Aktien auszuwählen – begnügen sie sich damit, ihn zu replizieren. Sie investieren in einen ganzen Index, wie zum Beispiel den S&P 500 oder den IBEX 35. Es ist auch viel einfacher, es ist billiger und vor allem funktioniert es. Warum? Weil der Markt immer gewinnt. Trotz Krisen steigen alle Börsen langfristig und die Wirtschaft wächst.
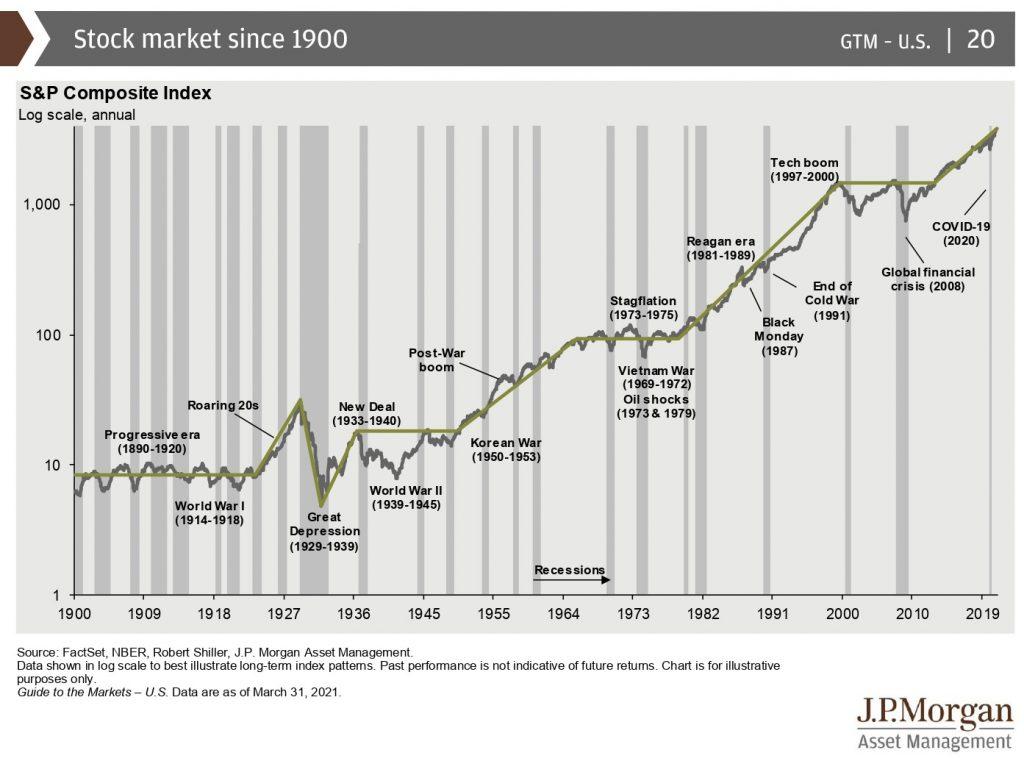
Comportamiento del índice S&P 500 desde 1900

Das Beispiel des S&P 500, das im Diagramm zu sehen ist, macht dies deutlich. Wie John Bogle, der als Erfinder des Indexfonds gilt, rät: „Begnüge dich damit, den gesamten Markt zu kaufen. Dann, sobald du deine Aktien gekauft hast, verlasse das Casino und bleibe draußen. Begnüge dich damit, das Marktportfolio für immer zu halten. Und das ist es, was der Indexfonds tut.“

Diese Fonds sind passiv verwaltet: Die aktiv verwalteten Fonds werden von Experten geleitet, die die Auswahl der Aktien für dich treffen und versuchen, die Rendite des Marktes zu übertreffen. Allerdings schaffen es nur sehr wenige, den Markt zu schlagen. „Im Verlauf von 10-Jahres-Zeiträumen“, erklären Burton Malkiel und Charles Ellis, „haben Investmentfonds, die auf einem breiten Aktienindex basieren, wiederholt zwei Drittel oder mehr der aktiv verwalteten Fonds übertroffen“. Und das bei wesentlich niedrigeren Kosten.

Alternative Investitionen laut Urbanitae

Fonds sind auch die einfachste Möglichkeit, in alternative Anlagen wie Rohstoffe wie Öl; Grundmetalle wie Eisen oder Nickel; und Edelmetalle wie Gold oder Silber zu investieren. Diese Vermögenswerte gelten normalerweise als Inflationsschutz und sind eine gute Möglichkeit, zu diversifizieren. Aber ihr Betrieb ist nicht so einfach, und sie können volatil sein, wenn es geopolitische Spannungen gibt – wie jetzt.

Deshalb ist die geeignetste Option, um mit alternativen Investitionen zu beginnen, Ziegelsteine. Wir haben bereits im Blog erklärt, wie man in Immobilien investieren kann. Eine der bequemsten Optionen für den Investor ist das Immobilien-Crowdfunding. Angebote wie das von Urbanitae kombinieren auch die beiden Ansätze der Fonds, das passive und das aktive Management. Es gibt ein Team von Experten, das die Projekte filtert und auswählt, die auf die Plattform hochgeladen werden, aber der Investor entscheidet letztendlich, in welche er investieren möchte. Und das alles ohne Kosten… Traust du dich zu probieren?


Über den Autor

Equipo Urbanitae

Mehr anzeigen

Leitfaden 2026

Investorenleitfaden: Alles, was Sie vor dem Investieren brauchen

Ein praktischer Überblick über die wichtigsten Themen im Crowdlending und Immobilieneigenkapital.

Leitfaden herunterladen

Newsletter

Verpassen Sie keines unserer Projekte

Erhalten Sie per E-Mail Ankündigungen neuer Projekte und die neuesten Nachrichten von Urbanitae.

Abonnieren

Nueva oportunidad de inversión en la plataforma

Proyecto de plusvalía en Cádiz con una TIR preferente de 14,2% en un plazo estimado de 22-26 meses.

Ver proyecto

Urbanitae Academy

Praxisnahe Weiterbildung für Anleger, die einen Schritt weiter gehen wollen. Kurse, Masterclasses und echte Fallbeispiele.

Zur Academy

Weiterführende Artikel

Cómo interpretar datos económicos y entender su impacto. How to interpret economic data and its impact. Comment interpréter les données économiques clés. Come interpretare i dati economici e il loro impatto. Como interpretar dados económicos e o seu impacto. Wirtschaftliche Daten interpretieren und verstehen.

Wirtschaft im Alltag: Wie du sie auch ohne Fachwissen verstehen kannst

Inflation, Zinsen, BIP und Beschäftigung beeinflussen Lebenshaltungskosten und Sparentscheidungen. Dieser Ratgeber zeigt, wie Sie Kennzahlen lesen, Daten von Prognosen unterscheiden und Wirtschaftsnachrichten richtig einordnen.

13 November 2026

Lucía Hernández

Cuánto ahorrar al mes según tus ingresos y objetivos. How much to save per month based on income and goals. Combien épargner par mois selon vos revenus et objectifs. Quanto risparmiare al mese secondo reddito e obiettivi. Quanto poupar por mês segundo rendimentos e objetivos. Wie viel monatlich sparen? Einkommen und Ziele zählen.

Wie viel Geld solltest du jeden Monat sparen? Ein praktischer Leitfaden für deinen idealen Sparbetrag

Ob 10 % oder 20 % des Gehalts: Eine Sparquote ist nur ein Richtwert. Entscheidend sind Einkommen, Ausgaben und persönliche Ziele. Erfahren Sie, wie Sie Ihr Sparpotenzial berechnen, ein Monatsziel festlegen und den Betrag an Ihre Lebenslage anpassen.

11 November 2026

Lucía Hernández

Deuda y equity: cómo elegir según plazo y riesgo. Debt and equity: choosing by time horizon and risk. Dette et equity : choisir selon la durée et le risque. Debito ed equity: scegliere in base a tempi e rischi. Dívida e equity: escolher segundo prazo e risco. Fremdkapital und Eigenkapital: Laufzeit und Risiko.

Eigenkapital oder Fremdkapital: Wann welche Anlagestrategie zu deinen Zielen passt

Immobiliendarlehen bieten vereinbarte Zinsen und vorrangige Rückzahlung, bleiben aber riskant. Eigenkapital hängt vom Projekterfolg ab und bindet Geld länger. Erfahren Sie, wann welche Strategie passt und wie sich beide kombinieren lassen.

10 November 2026

Gonzalo Urdiales

Urbanitae, führend im Immobilien-Co-Investment in Spanien und Portugal

Öffnet die Tür zu einem diversifizierten Immobilienportfolio

Investieren Sie jetzt

