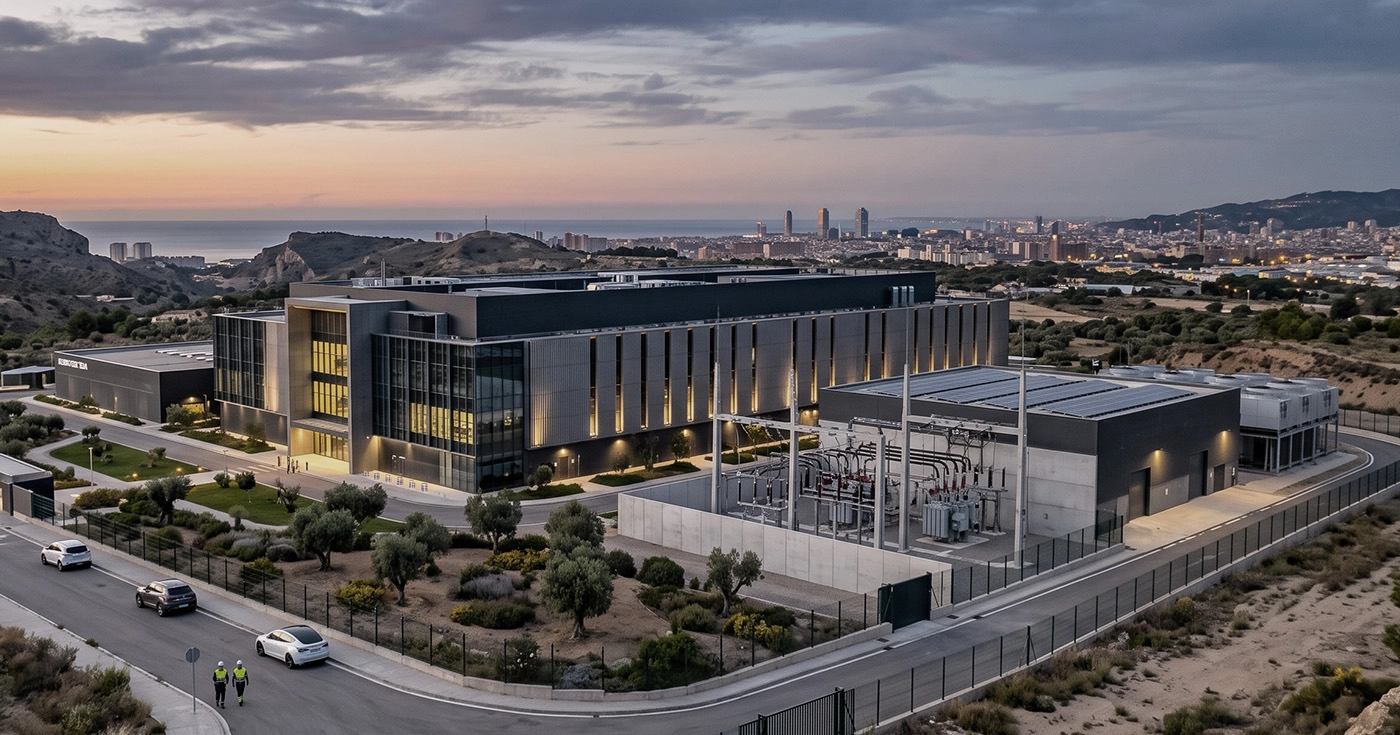

Pendant des années, le développement des centres de données en Europe s’est concentré dans les grands hubs connus sous le nom de FLAPD : Francfort, Londres, Amsterdam, Paris et Dublin. Ils restent des marchés fondamentaux grâce à leur connectivité, à leurs écosystèmes cloud et à leur proximité avec les grands clients, mais les contraintes liées à l’énergie, au foncier et à la capacité de développement déplacent une part croissante du nouveau pipeline vers d’autres localisations.
Ce changement coïncide également avec une forte hausse de la demande de capacité de calcul portée par l’intelligence artificielle et les services cloud. L’Europe veut renforcer son infrastructure numérique et la Commission européenne a proposé d’accélérer le déploiement des centres de données dans le cadre de son Cloud and AI Development Act.
Sur cette nouvelle carte, l’Espagne gagne du poids, mais l’opportunité ne dépend plus seulement de sa capacité à attirer des investissements. Le véritable défi consiste à disposer de l’énergie, du foncier, des permis et des délais de connexion permettant de transformer les projets annoncés en capacité réellement opérationnelle. C’est aussi l’un des principaux messages du Global Data Center Market Comparison 2026 de Cushman & Wakefield.
Les grands hubs restent dominants, mais concentrent moins de croissance
L’Europe ne remplace pas ses marchés traditionnels. Elle élargit la carte.
Le rapport de Cushman & Wakefield sur le premier semestre 2026 illustre bien cette transition. Les cinq grands marchés FLAPD concentrent encore 43 % de la capacité opérationnelle des centres de données dans la région EMEA, mais leur poids tombe à 32 % du pipeline futur, contre 39 % six mois auparavant.
La région dépasse déjà 12,1 GW de capacité opérationnelle et accumule 18,3 GW supplémentaires engagés entre centres en construction et projets planifiés. Si tout ce pipeline venait à se matérialiser, la capacité existante pourrait plus que doubler. La condition tient précisément à ce « si ».
Le secteur entre ainsi dans ce que Cushman appelle une phase de « croissance gérée ». La demande reste élevée, mais les investisseurs accordent de plus en plus d’attention à la capacité de l’échelle prévue à se traduire réellement en rentabilité, en génération de trésorerie et en capacité effective à livrer le projet.
L’énergie commence à redessiner la carte européenne
Dans les centres de données, l’actif critique n’est pas seulement le foncier. C’est la possibilité de disposer d’une puissance électrique suffisante et de la connecter à temps.
Les marchés traditionnels continuent d’attirer la demande, mais ils font face à des contraintes croissantes sur le réseau électrique, à une pénurie de foncier et à des délais administratifs. C’est pourquoi une partie de la nouvelle capacité se dirige vers des villes capables d’offrir de grandes parcelles, de l’énergie et des calendriers de développement plus viables.
Cette situation favorise certaines zones du sud de l’Europe et de la Scandinavie. L’Espagne part avec plusieurs avantages : une bonne connectivité internationale, une disponibilité relative du foncier et une forte pénétration de la production renouvelable. Toutefois, Cushman avertit que la croissance espagnole sera précisément conditionnée par l’accès à l’énergie et l’agilité réglementaire.
Par conséquent, le nombre de mégawatts annoncés ne se traduit pas automatiquement par de nouveaux centres de données. La capacité réellement développable dépend de l’existence d’une connexion au réseau, de permis et d’un financement suffisants.
Madrid gagne en taille au sein de l’EMEA
Madrid est actuellement le principal marché espagnol. Cushman & Wakefield la place en cinquième position parmi ses marchés primaires de la région EMEA dans le Global Data Center Market Comparison 2026.
La capitale totalise une capacité de marché de 538 MW — un chiffre qui inclut davantage que la seule capacité déjà opérationnelle — et pourrait atteindre 1 105 MW en 2030 selon les prévisions du cabinet. L’Espagne enregistre en outre une croissance approximative de 9 % en glissement annuel de sa capacité opérationnelle et de près de 16 % de la taille totale du marché.
L’attrait de Madrid combine demande de services cloud et d’intelligence artificielle, infrastructure de fibre et connexion avec les grandes routes internationales de données. La position espagnole a également été renforcée par le développement de nouveaux câbles sous-marins et d’autres infrastructures de connectivité.
Mais la croissance espagnole commence à devenir clairement polycentrique. Le propre rapport de Cushman place également Saragosse et Barcelone parmi les marchés attractifs pour de nouveaux développements.
L’Aragon devient l’un des pôles du nouveau cycle
Saragosse et l’Aragon représentent probablement l’exemple le plus clair de l’évolution de la géographie du secteur.
Leur disponibilité foncière, leur capacité renouvelable et leur potentiel pour de grands campus ont attiré d’importants projets de sociétés technologiques et d’opérateurs d’infrastructure. Cushman place Saragosse au septième rang de ses marchés primaires EMEA dans le classement mondial 2026.
L’intérêt des investisseurs coexiste toutefois avec l’un des principaux débats actuels du secteur : comment rendre compatible la croissance rapide des centres de données avec la capacité du réseau électrique et avec un cadre réglementaire encore en évolution.
Fin septembre, des opérateurs et investisseurs réunis à Saragosse ont réclamé une plus grande stabilité réglementaire face aux nouvelles exigences que le gouvernement prépare pour le secteur. Le débat concerne notamment des questions telles que l’efficacité énergétique, la consommation électrique et la correspondance entre la demande et la nouvelle production renouvelable.
Cette discussion illustre bien la nouvelle phase du marché. Il ne suffit plus qu’il existe du capital prêt à investir : la réglementation énergétique peut devenir une variable aussi importante que la disponibilité du foncier.
Barcelone et de nouveaux marchés élargissent la carte espagnole
Barcelone présente un profil différent. Sa principale force réside dans la connectivité internationale et méditerranéenne, même si les limitations énergétiques de l’aire métropolitaine conditionnent les lieux où de nouvelles capacités peuvent être développées.
L’Aragon, la Catalogne et Madrid forment ainsi des pôles aux caractéristiques différentes : Madrid apporte l’échelle et l’interconnexion ; Saragosse, l’espace et le potentiel énergétique ; Barcelone, la connectivité et la demande urbaine. Il en résulte un marché espagnol de moins en moins concentré sur une seule localisation.
Des projets pertinents commencent également à apparaître en dehors de ces trois pôles. À Monforte del Cid, Alicante, Valfortec instruit un centre de données destiné aux charges d’intelligence artificielle avec une capacité prévue pouvant atteindre 30 MW et un investissement initialement estimé à environ 300 millions d’euros. Le projet intègre également de la production renouvelable et du stockage énergétique. L’opération montre à quel point l’accès à l’énergie devient partie intégrante de la conception de l’actif lui-même, et non simplement de sa localisation.
Du pipeline à la réalité : l’exécution fera la différence
La croissance des centres de données est devenue l’une des grandes tendances de l’immobilier alternatif car ces actifs combinent des caractéristiques d’infrastructure, de technologie et de real estate.
Leur valeur ne dépend pas uniquement du bâtiment ou du terrain. La puissance disponible, la connectivité, l’opérateur, les clients, l’efficacité énergétique et la capacité à maintenir le service en continu comptent également.
Cela explique pourquoi l’exécution prend de plus en plus d’importance. Cushman souligne que, malgré la forte croissance du pipeline, la proportion de capacité pouvant être développée de manière réaliste diminue en raison des contraintes de réseau, des délais de connexion et des permis.
À ces limitations s’ajoute une attention accrue portée à l’impact territorial et environnemental. L’opposition locale à de nouveaux projets augmente sur certains marchés et peut se traduire par des retards, de nouvelles exigences législatives, voire des moratoires.
C’est pourquoi parler uniquement de mégawatts annoncés peut donner une image trompeuse de la croissance future.
L’Espagne a une opportunité, mais l’exécution décidera
L’Europe a besoin de davantage de capacité de calcul et cherche de nouveaux marchés capables de l’absorber. L’Espagne réunit plusieurs des conditions demandées par l’industrie : connectivité, foncier, production renouvelable et différents pôles capables d’accueillir des projets de grande envergure.
Mais plus le pipeline est important, plus il devient évident que tous les projets annoncés ne finiront pas par être développés dans les mêmes conditions ni au même rythme.
La nouvelle géographie européenne des centres de données se décidera de moins en moins en fonction de l’endroit où existe la demande — qui reste abondante — et davantage en fonction de l’endroit où il est possible de garantir l’énergie, la connexion, les permis et la capacité d’exécution.
L’Espagne est pleinement entrée dans cette course. Transformer l’intérêt actuel des investisseurs en infrastructure opérationnelle sera le véritable facteur qui déterminera le poids qu’elle gagnera finalement sur la carte européenne.



