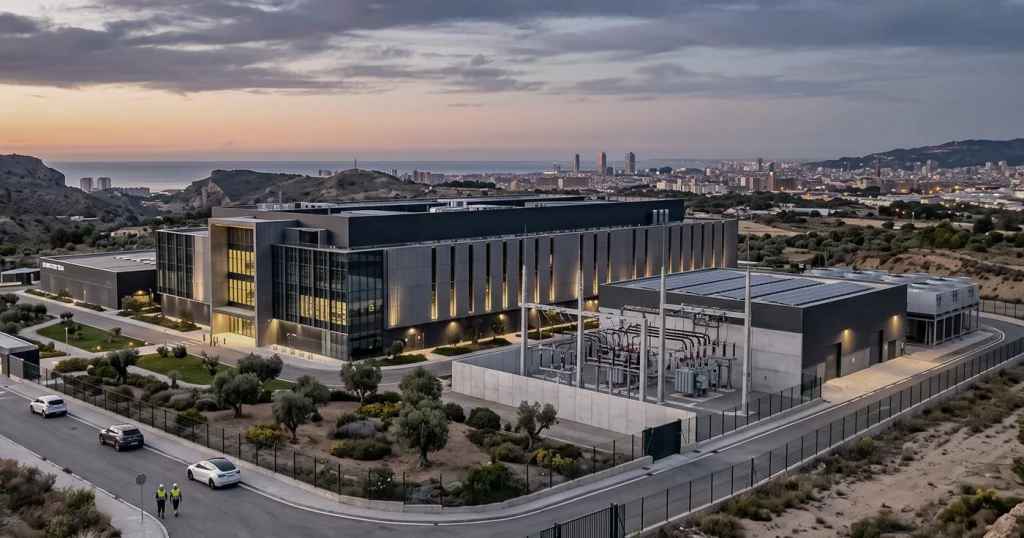
Durante años, el desarrollo de centros de datos en Europa se concentró en los grandes hubs conocidos como FLAPD: Frankfurt, Londres, Ámsterdam, París y Dublín. Siguen siendo mercados fundamentales por su conectividad, sus ecosistemas cloud y la proximidad a grandes clientes, pero las limitaciones de energía, suelo y capacidad de desarrollo están desplazando una parte creciente del nuevo pipeline hacia otras localizaciones.
El cambio coincide, además, con un fuerte aumento de la demanda de capacidad de computación impulsado por la inteligencia artificial y los servicios cloud. Europa quiere ampliar su infraestructura digital y la Comisión Europea ha propuesto acelerar el despliegue de centros de datos dentro de su Cloud and AI Development Act.
En ese nuevo mapa, España gana peso, pero la oportunidad ya no depende únicamente de atraer inversión. El verdadero reto es disponer de energía, suelo, permisos y plazos de conexión que permitan convertir los proyectos anunciados en capacidad realmente operativa. Ese es también uno de los principales mensajes del Global Data Center Market Comparison 2026 de Cushman & Wakefield.
Los grandes hubs siguen mandando, pero concentran menos crecimiento
Europa no está sustituyendo sus mercados tradicionales. Está ampliando el mapa.
El informe de Cushman & Wakefield sobre el primer semestre de 2026 muestra bien esta transición. Los cinco grandes mercados FLAPD todavía concentran el 43% de la capacidad operativa de centros de datos en EMEA, pero su peso se reduce al 32% del pipeline futuro, frente al 39% registrado seis meses antes.
La región supera ya los 12,1 GW de capacidad operativa y acumula otros 18,3 GW comprometidos entre centros en construcción y proyectos planificados. Si todo ese pipeline llegara a materializarse, la capacidad existente podría más que duplicarse. El condicionante está precisamente en ese “si”.
El sector está entrando así en lo que Cushman denomina una fase de “crecimiento gestionado”. La demanda continúa siendo elevada, pero los inversores prestan cada vez más atención a si la escala prevista puede traducirse realmente en rentabilidad, generación de caja y capacidad efectiva para entregar el proyecto.
La energía empieza a redibujar el mapa europeo
En los centros de datos, el activo crítico no es únicamente el suelo. Es la posibilidad de disponer de potencia eléctrica suficiente y conectarla a tiempo.
Los mercados tradicionales siguen atrayendo demanda, pero afrontan restricciones cada vez mayores de red eléctrica, escasez de suelo y tramitación. Por eso, parte de la nueva capacidad está dirigiéndose hacia ciudades capaces de ofrecer grandes parcelas, energía y calendarios de desarrollo más viables.
Esta circunstancia favorece a determinadas zonas del sur de Europa y Escandinavia. España parte con algunas ventajas: buena conectividad internacional, disponibilidad relativa de suelo y una elevada penetración de generación renovable. Sin embargo, Cushman advierte de que el crecimiento español estará condicionado precisamente por el acceso a energía y la agilidad regulatoria.
Por tanto, el número de megavatios anunciados no equivale automáticamente a nuevos centros de datos. La capacidad realmente desarrollable depende de que exista conexión a red, permisos y financiación suficientes.
Madrid gana escala dentro de EMEA
Madrid es actualmente el principal mercado español. Cushman & Wakefield la sitúa en quinta posición entre sus mercados primarios de EMEA en el Global Data Center Market Comparison 2026.
La capital suma una capacidad total de mercado de 538 MW –una cifra que incluye más que la capacidad ya operativa– y podría alcanzar los 1.105 MW en 2030 según las previsiones de la consultora. España registra, además, un crecimiento aproximado del 9% interanual en capacidad operativa y cercano al 16% en tamaño total de mercado.
El atractivo de Madrid combina demanda de servicios cloud e inteligencia artificial, infraestructura de fibra y conexión con las grandes rutas internacionales de datos. La posición española también se ha reforzado por el desarrollo de nuevos cables submarinos y otras infraestructuras de conectividad.
Pero el crecimiento español empieza a ser claramente policéntrico. El propio informe de Cushman sitúa también a Zaragoza y Barcelona entre los mercados con atractivo para nuevos desarrollos.
Aragón se convierte en uno de los focos del nuevo ciclo
Zaragoza y Aragón representan probablemente el ejemplo más claro de cómo está cambiando la geografía del sector.
Su disponibilidad de suelo, capacidad renovable y potencial para grandes campus han atraído importantes proyectos de compañías tecnológicas y operadores de infraestructura. Cushman sitúa Zaragoza séptima entre sus mercados primarios de EMEA en la clasificación global de 2026.
El interés inversor convive, sin embargo, con uno de los principales debates actuales del sector: cómo hacer compatible el rápido crecimiento de los centros de datos con la capacidad de la red eléctrica y con un marco regulatorio todavía en evolución.
A finales de septiembre, operadores e inversores reunidos en Zaragoza reclamaron mayor estabilidad regulatoria ante las nuevas exigencias que prepara el Gobierno para el sector. El debate afecta especialmente a cuestiones como eficiencia energética, consumo eléctrico y correspondencia entre demanda y nueva generación renovable.
Esta discusión ilustra bien la nueva fase del mercado. Ya no basta con que exista capital dispuesto a invertir: la regulación energética puede convertirse en una variable tan importante como la disponibilidad de suelo.
Barcelona y nuevos mercados amplían el mapa español
Barcelona presenta un perfil diferente. Su principal fortaleza está en la conectividad internacional y mediterránea, aunque las limitaciones energéticas del área metropolitana condicionan dónde puede desarrollarse nueva capacidad.
Aragón, Cataluña y Madrid están conformando así polos con características distintas: Madrid aporta escala e interconexión; Zaragoza, espacio y potencial energético; Barcelona, conectividad y demanda urbana. El resultado es un mercado español cada vez menos concentrado en una sola localización.
También empiezan a aparecer proyectos relevantes fuera de esos tres polos. En Monforte del Cid, Alicante, Valfortec tramita un centro de datos orientado a cargas de inteligencia artificial con una capacidad prevista de hasta 30 MW y una inversión inicialmente estimada en unos 300 millones de euros. El proyecto incorpora además generación renovable y almacenamiento energético. La operación refleja hasta qué punto el acceso a energía está pasando a formar parte del diseño del propio activo, y no simplemente de su localización.
Del pipeline a la realidad: la ejecución será la diferencia
El crecimiento de los centros de datos se ha convertido en una de las grandes tendencias del inmobiliario alternativo porque estos activos combinan características de infraestructura, tecnología y real estate.
Su valor no depende únicamente del edificio o del terreno. Importan también la potencia disponible, la conectividad, el operador, los clientes, la eficiencia energética y la capacidad para mantener el servicio de forma continua.
Eso explica por qué la ejecución está adquiriendo cada vez más peso. Cushman señala que, pese al fuerte crecimiento del pipeline, la proporción de capacidad que puede desarrollarse de forma realista está disminuyendo por las restricciones de red, los plazos de conexión y los permisos.
A estas limitaciones se suma una mayor atención al impacto territorial y ambiental. La oposición local a nuevos proyectos está aumentando en algunos mercados y puede traducirse en retrasos, nuevas exigencias legislativas o incluso moratorias.
Por eso, hablar únicamente de megavatios anunciados puede ofrecer una imagen engañosa del crecimiento futuro.
España tiene una oportunidad, pero la ejecución decidirá
Europa necesita más capacidad de computación y está buscando nuevos mercados capaces de absorberla. España reúne varias de las condiciones que demanda la industria: conectividad, suelo, generación renovable y diferentes polos capaces de albergar proyectos de gran escala.
Pero cuanto mayor es el pipeline, más evidente resulta que no todos los proyectos anunciados terminarán desarrollándose en las mismas condiciones ni al mismo ritmo.
La nueva geografía europea de los centros de datos se decidirá cada vez menos por dónde existe demanda –que sigue siendo abundante– y más por dónde puede garantizarse energía, conexión, permisos y capacidad de ejecución.
España ha entrado de lleno en esa carrera. Convertir el interés inversor actual en infraestructura operativa será el verdadero factor que determine cuánto peso gana finalmente en el mapa europeo.