
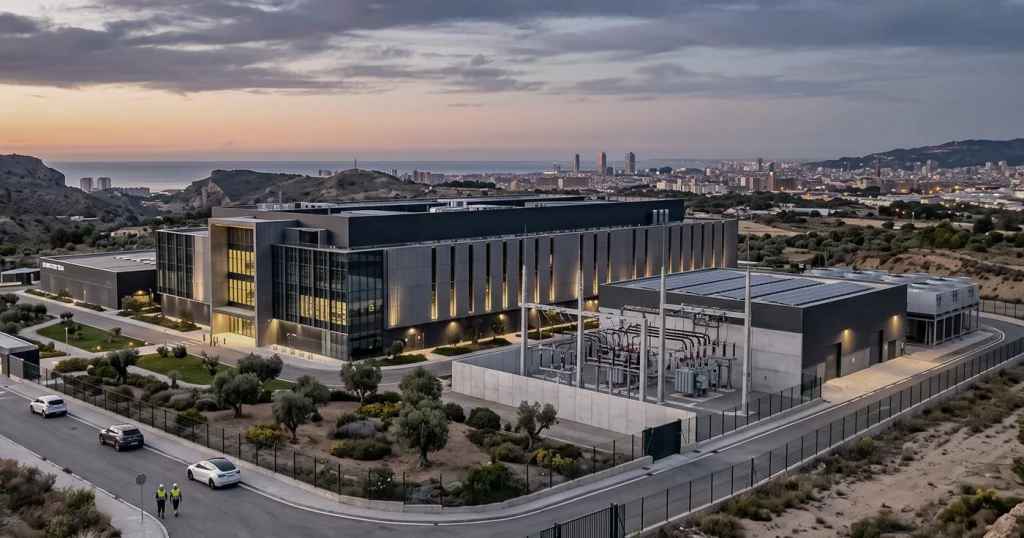
Durante anos, o desenvolvimento de centros de dados na Europa concentrou-se nos grandes hubs conhecidos como FLAPD: Frankfurt, Londres, Amesterdão, Paris e Dublin. Continuam a ser mercados fundamentais pela sua conectividade, pelos seus ecossistemas cloud e pela proximidade a grandes clientes, mas as limitações de energia, solo e capacidade de desenvolvimento estão a deslocar uma parte crescente do novo pipeline para outras localizações.
A mudança coincide, além disso, com um forte aumento da procura por capacidade de computação impulsionado pela inteligência artificial e pelos serviços cloud. A Europa quer ampliar a sua infraestrutura digital e a Comissão Europeia propôs acelerar a implantação de centros de dados no âmbito do seu Cloud and AI Development Act.
Neste novo mapa, Espanha ganha peso, mas a oportunidade já não depende apenas de atrair investimento. O verdadeiro desafio é dispor de energia, solo, licenças e prazos de ligação que permitam converter os projetos anunciados em capacidade realmente operacional. Essa é também uma das principais mensagens do Global Data Center Market Comparison 2026 da Cushman & Wakefield.
Os grandes hubs continuam a liderar, mas concentram menos crescimento
A Europa não está a substituir os seus mercados tradicionais. Está a ampliar o mapa.
O relatório da Cushman & Wakefield sobre o primeiro semestre de 2026 mostra bem esta transição. Os cinco grandes mercados FLAPD ainda concentram 43% da capacidade operacional de centros de dados na EMEA, mas o seu peso reduz-se para 32% do pipeline futuro, face aos 39% registados seis meses antes.
A região já supera os 12,1 GW de capacidade operacional e acumula outros 18,3 GW comprometidos entre centros em construção e projetos planeados. Se todo esse pipeline chegasse a materializar-se, a capacidade existente poderia mais do que duplicar. O condicionante está precisamente nesse “se”.
O setor está assim a entrar naquilo a que a Cushman chama uma fase de “crescimento gerido”. A procura continua elevada, mas os investidores prestam cada vez mais atenção a se a escala prevista pode realmente traduzir-se em rentabilidade, geração de caixa e capacidade efetiva para entregar o projeto.
A energia começa a redesenhar o mapa europeu
Nos centros de dados, o ativo crítico não é apenas o solo. É a possibilidade de dispor de potência elétrica suficiente e ligá-la a tempo.
Os mercados tradicionais continuam a atrair procura, mas enfrentam restrições cada vez maiores da rede elétrica, escassez de solo e tramitação. Por isso, parte da nova capacidade está a dirigir-se para cidades capazes de oferecer grandes parcelas, energia e calendários de desenvolvimento mais viáveis.
Esta circunstância favorece determinadas zonas do sul da Europa e da Escandinávia. Espanha parte com algumas vantagens: boa conectividade internacional, disponibilidade relativa de solo e uma elevada penetração de geração renovável. No entanto, a Cushman alerta que o crescimento espanhol será condicionado precisamente pelo acesso à energia e pela agilidade regulatória.
Portanto, o número de megawatts anunciados não equivale automaticamente a novos centros de dados. A capacidade realmente desenvolvível depende da existência de ligação à rede, licenças e financiamento suficientes.
Madrid ganha escala dentro da EMEA
Madrid é atualmente o principal mercado espanhol. A Cushman & Wakefield coloca-a na quinta posição entre os seus mercados primários da EMEA no Global Data Center Market Comparison 2026.
A capital soma uma capacidade total de mercado de 538 MW — um valor que inclui mais do que a capacidade já operacional — e poderá alcançar os 1.105 MW em 2030, segundo as previsões da consultora. Espanha regista, além disso, um crescimento aproximado de 9% em termos homólogos na capacidade operacional e próximo de 16% na dimensão total do mercado.
A atratividade de Madrid combina procura por serviços cloud e inteligência artificial, infraestrutura de fibra e ligação às grandes rotas internacionais de dados. A posição espanhola também foi reforçada pelo desenvolvimento de novos cabos submarinos e outras infraestruturas de conectividade.
Mas o crescimento espanhol começa a ser claramente policêntrico. O próprio relatório da Cushman também coloca Saragoça e Barcelona entre os mercados com atratividade para novos desenvolvimentos.
Aragão torna-se um dos focos do novo ciclo
Saragoça e Aragão representam provavelmente o exemplo mais claro de como a geografia do setor está a mudar.
A sua disponibilidade de solo, capacidade renovável e potencial para grandes campus atraíram projetos importantes de empresas tecnológicas e operadores de infraestrutura. A Cushman coloca Saragoça em sétimo lugar entre os seus mercados primários da EMEA na classificação global de 2026.
O interesse investidor convive, no entanto, com um dos principais debates atuais do setor: como compatibilizar o rápido crescimento dos centros de dados com a capacidade da rede elétrica e com um enquadramento regulatório ainda em evolução.
No final de setembro, operadores e investidores reunidos em Saragoça reclamaram maior estabilidade regulatória perante as novas exigências que o Governo prepara para o setor. O debate afeta especialmente questões como eficiência energética, consumo elétrico e correspondência entre procura e nova geração renovável.
Esta discussão ilustra bem a nova fase do mercado. Já não basta que exista capital disposto a investir: a regulação energética pode tornar-se uma variável tão importante como a disponibilidade de solo.
Barcelona e novos mercados ampliam o mapa espanhol
Barcelona apresenta um perfil diferente. A sua principal força está na conectividade internacional e mediterrânica, embora as limitações energéticas da área metropolitana condicionem onde pode ser desenvolvida nova capacidade.
Aragão, Catalunha e Madrid estão assim a formar polos com características distintas: Madrid aporta escala e interligação; Saragoça, espaço e potencial energético; Barcelona, conectividade e procura urbana. O resultado é um mercado espanhol cada vez menos concentrado numa única localização.
Também começam a aparecer projetos relevantes fora destes três polos. Em Monforte del Cid, Alicante, a Valfortec tramita um centro de dados orientado para cargas de inteligência artificial, com uma capacidade prevista de até 30 MW e um investimento inicialmente estimado em cerca de 300 milhões de euros. O projeto incorpora ainda geração renovável e armazenamento energético. A operação reflete até que ponto o acesso à energia está a passar a fazer parte do desenho do próprio ativo, e não apenas da sua localização.
Do pipeline à realidade: a execução fará a diferença
O crescimento dos centros de dados tornou-se uma das grandes tendências do imobiliário alternativo porque estes ativos combinam características de infraestrutura, tecnologia e real estate.
O seu valor não depende apenas do edifício ou do terreno. Também importam a potência disponível, a conectividade, o operador, os clientes, a eficiência energética e a capacidade de manter o serviço de forma contínua.
Isso explica porque a execução está a ganhar cada vez mais peso. A Cushman assinala que, apesar do forte crescimento do pipeline, a proporção de capacidade que pode ser desenvolvida de forma realista está a diminuir devido às restrições de rede, aos prazos de ligação e às licenças.
A estas limitações soma-se uma maior atenção ao impacto territorial e ambiental. A oposição local a novos projetos está a aumentar em alguns mercados e pode traduzir-se em atrasos, novas exigências legislativas ou até moratórias.
Por isso, falar apenas de megawatts anunciados pode oferecer uma imagem enganadora do crescimento futuro.
Espanha tem uma oportunidade, mas a execução decidirá
A Europa precisa de mais capacidade de computação e está à procura de novos mercados capazes de a absorver. Espanha reúne várias das condições exigidas pela indústria: conectividade, solo, geração renovável e diferentes polos capazes de acolher projetos de grande escala.
Mas quanto maior é o pipeline, mais evidente se torna que nem todos os projetos anunciados acabarão por ser desenvolvidos nas mesmas condições nem ao mesmo ritmo.
A nova geografia europeia dos centros de dados será decidida cada vez menos por onde existe procura — que continua abundante — e mais por onde é possível garantir energia, ligação, licenças e capacidade de execução.
Espanha entrou de cheio nessa corrida. Converter o atual interesse investidor em infraestrutura operacional será o verdadeiro fator que determinará quanto peso acabará por ganhar no mapa europeu.



