
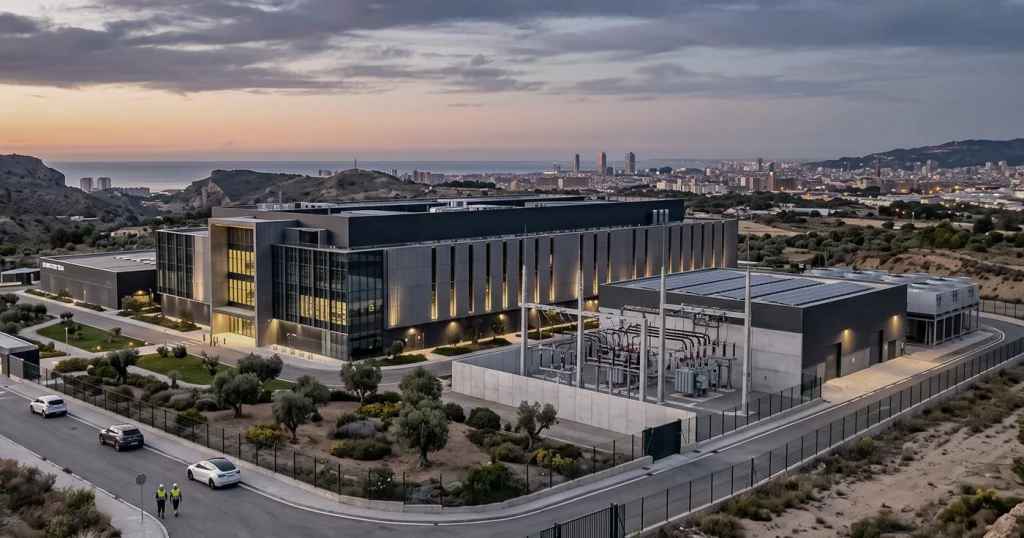
Jahrelang konzentrierte sich die Entwicklung von Rechenzentren in Europa auf die großen Hubs, die als FLAPD bekannt sind: Frankfurt, London, Amsterdam, Paris und Dublin. Sie bleiben aufgrund ihrer Konnektivität, ihrer Cloud-Ökosysteme und ihrer Nähe zu großen Kunden grundlegende Märkte, doch Einschränkungen bei Energie, Grundstücken und Entwicklungskapazität verlagern einen wachsenden Teil der neuen Pipeline an andere Standorte.
Dieser Wandel fällt zudem mit einem starken Anstieg der Nachfrage nach Rechenkapazität zusammen, der durch künstliche Intelligenz und Cloud-Dienste getrieben wird. Europa will seine digitale Infrastruktur ausbauen, und die Europäische Kommission hat vorgeschlagen, den Ausbau von Rechenzentren zu beschleunigen, im Rahmen ihres Cloud and AI Development Act.
Auf dieser neuen Karte gewinnt Spanien an Gewicht, doch die Chance hängt nicht mehr nur davon ab, Investitionen anzuziehen. Die eigentliche Herausforderung besteht darin, über Energie, Grundstücke, Genehmigungen und Anschlussfristen zu verfügen, die es ermöglichen, angekündigte Projekte in tatsächlich operative Kapazität umzuwandeln. Das ist auch eine der zentralen Botschaften des Global Data Center Market Comparison 2026 von Cushman & Wakefield.
Die großen Hubs bleiben führend, konzentrieren aber weniger Wachstum
Europa ersetzt seine traditionellen Märkte nicht. Es erweitert die Karte.
Der Bericht von Cushman & Wakefield zum ersten Halbjahr 2026 zeigt diesen Übergang deutlich. Die fünf großen FLAPD-Märkte vereinen weiterhin 43 % der operativen Rechenzentrumskapazität in EMEA, doch ihr Anteil sinkt auf 32 % der zukünftigen Pipeline, gegenüber 39 % sechs Monate zuvor.
Die Region überschreitet bereits 12,1 GW operative Kapazität und verfügt über weitere 18,3 GW zugesagter Kapazität zwischen im Bau befindlichen Zentren und geplanten Projekten. Wenn diese gesamte Pipeline realisiert würde, könnte sich die bestehende Kapazität mehr als verdoppeln. Die entscheidende Bedingung liegt genau in diesem „wenn“.
Der Sektor tritt damit in eine Phase ein, die Cushman als „managed growth“ bezeichnet. Die Nachfrage bleibt hoch, doch Investoren achten zunehmend darauf, ob die geplante Größenordnung tatsächlich in Rentabilität, Cashflow-Generierung und effektive Fähigkeit zur Projektausführung umgesetzt werden kann.
Energie beginnt, die europäische Karte neu zu zeichnen
Bei Rechenzentren ist der kritische Vermögenswert nicht nur das Grundstück. Entscheidend ist die Möglichkeit, über ausreichend elektrische Leistung zu verfügen und diese rechtzeitig anzuschließen.
Die traditionellen Märkte ziehen weiterhin Nachfrage an, sehen sich aber zunehmenden Einschränkungen bei Stromnetzen, Grundstücksknappheit und Genehmigungsverfahren gegenüber. Deshalb verlagert sich ein Teil der neuen Kapazität in Städte, die große Grundstücke, Energie und realistischere Entwicklungszeitpläne bieten können.
Diese Situation begünstigt bestimmte Gebiete in Südeuropa und Skandinavien. Spanien verfügt über einige Vorteile: gute internationale Konnektivität, relative Grundstücksverfügbarkeit und einen hohen Anteil erneuerbarer Stromerzeugung. Cushman warnt jedoch, dass das spanische Wachstum gerade durch den Zugang zu Energie und regulatorische Agilität bedingt sein wird.
Daher entspricht die Zahl der angekündigten Megawatt nicht automatisch neuen Rechenzentren. Die tatsächlich entwickelbare Kapazität hängt davon ab, ob ausreichender Netzanschluss, Genehmigungen und Finanzierung vorhanden sind.
Madrid gewinnt innerhalb von EMEA an Größe
Madrid ist derzeit der wichtigste spanische Markt. Cushman & Wakefield platziert die Hauptstadt im Global Data Center Market Comparison 2026 auf Rang fünf seiner primären EMEA-Märkte.
Die Hauptstadt erreicht eine gesamte Marktkapazität von 538 MW — eine Zahl, die mehr umfasst als nur die bereits operative Kapazität — und könnte laut Prognosen der Beratungsgesellschaft bis 2030 1.105 MW erreichen. Spanien verzeichnet zudem ein ungefähres jährliches Wachstum von 9 % bei der operativen Kapazität und von fast 16 % bei der gesamten Marktgröße.
Die Attraktivität Madrids verbindet Nachfrage nach Cloud- und KI-Diensten, Glasfaserinfrastruktur und Anschluss an die großen internationalen Datenrouten. Die spanische Position wurde zudem durch die Entwicklung neuer Unterseekabel und weiterer Konnektivitätsinfrastruktur gestärkt.
Das spanische Wachstum beginnt jedoch klar polyzentrisch zu werden. Der Cushman-Bericht zählt auch Zaragoza und Barcelona zu den Märkten mit Attraktivität für neue Entwicklungen.
Aragón wird zu einem der Schwerpunkte des neuen Zyklus
Zaragoza und Aragón sind wahrscheinlich das deutlichste Beispiel dafür, wie sich die Geografie des Sektors verändert.
Ihre Grundstücksverfügbarkeit, erneuerbare Kapazität und ihr Potenzial für große Campus haben bedeutende Projekte von Technologieunternehmen und Infrastrukturbetreibern angezogen. Cushman platziert Zaragoza in der globalen Rangliste 2026 auf Rang sieben seiner primären EMEA-Märkte.
Das Investoreninteresse trifft jedoch auf eine der wichtigsten aktuellen Debatten des Sektors: Wie lässt sich das schnelle Wachstum der Rechenzentren mit der Kapazität des Stromnetzes und einem sich noch entwickelnden regulatorischen Rahmen vereinbaren?
Ende September forderten in Zaragoza versammelte Betreiber und Investoren mehr regulatorische Stabilität angesichts der neuen Anforderungen, die die Regierung für den Sektor vorbereitet. Die Debatte betrifft insbesondere Themen wie Energieeffizienz, Stromverbrauch und die Abstimmung zwischen Nachfrage und neuer erneuerbarer Erzeugung.
Diese Diskussion veranschaulicht die neue Marktphase sehr gut. Es reicht nicht mehr aus, dass Kapital investitionsbereit ist: Energieregulierung kann zu einer ebenso wichtigen Variable werden wie die Grundstücksverfügbarkeit.
Barcelona und neue Märkte erweitern die spanische Karte
Barcelona weist ein anderes Profil auf. Seine wichtigste Stärke liegt in der internationalen und mediterranen Konnektivität, obwohl die energetischen Einschränkungen des Ballungsraums bestimmen, wo neue Kapazität entwickelt werden kann.
Aragón, Katalonien und Madrid bilden so Pole mit unterschiedlichen Eigenschaften: Madrid bietet Größe und Interkonnektion; Zaragoza, Raum und Energiepotenzial; Barcelona, Konnektivität und urbane Nachfrage. Das Ergebnis ist ein spanischer Markt, der immer weniger auf einen einzigen Standort konzentriert ist.
Auch außerhalb dieser drei Pole entstehen zunehmend relevante Projekte. In Monforte del Cid, Alicante, plant Valfortec ein Rechenzentrum für KI-Workloads mit einer geplanten Kapazität von bis zu 30 MW und einer anfänglich geschätzten Investition von rund 300 Millionen Euro. Das Projekt umfasst außerdem erneuerbare Erzeugung und Energiespeicherung. Die Transaktion zeigt, in welchem Maße der Zugang zu Energie Teil des Designs des Assets selbst wird, und nicht lediglich ein Standortfaktor ist.
Von der Pipeline zur Realität: Die Ausführung wird den Unterschied machen
Das Wachstum der Rechenzentren ist zu einem der großen Trends im alternativen Immobiliensektor geworden, weil diese Assets Eigenschaften von Infrastruktur, Technologie und Real Estate kombinieren.
Ihr Wert hängt nicht nur vom Gebäude oder Grundstück ab. Auch die verfügbare Leistung, die Konnektivität, der Betreiber, die Kunden, die Energieeffizienz und die Fähigkeit, den Betrieb kontinuierlich aufrechtzuerhalten, sind entscheidend.
Das erklärt, warum die Ausführung zunehmend an Bedeutung gewinnt. Cushman weist darauf hin, dass trotz des starken Wachstums der Pipeline der Anteil der Kapazität, der realistisch entwickelt werden kann, aufgrund von Netzbeschränkungen, Anschlussfristen und Genehmigungen abnimmt.
Hinzu kommt eine stärkere Aufmerksamkeit für territoriale und ökologische Auswirkungen. Der lokale Widerstand gegen neue Projekte nimmt in einigen Märkten zu und kann zu Verzögerungen, neuen gesetzlichen Anforderungen oder sogar Moratorien führen.
Deshalb kann es ein irreführendes Bild des künftigen Wachstums vermitteln, ausschließlich über angekündigte Megawatt zu sprechen.
Spanien hat eine Chance, aber die Ausführung wird entscheiden
Europa braucht mehr Rechenkapazität und sucht neue Märkte, die sie aufnehmen können. Spanien vereint mehrere der von der Branche geforderten Bedingungen: Konnektivität, Grundstücke, erneuerbare Stromerzeugung und verschiedene Pole, die großflächige Projekte aufnehmen können.
Doch je größer die Pipeline wird, desto deutlicher zeigt sich, dass nicht alle angekündigten Projekte unter denselben Bedingungen oder im selben Tempo entwickelt werden.
Die neue europäische Geografie der Rechenzentren wird immer weniger dadurch entschieden, wo Nachfrage besteht — die weiterhin reichlich vorhanden ist —, sondern vielmehr dadurch, wo Energie, Anschluss, Genehmigungen und Ausführungskapazität garantiert werden können.
Spanien ist vollständig in dieses Rennen eingetreten. Das aktuelle Investoreninteresse in operative Infrastruktur umzuwandeln, wird der eigentliche Faktor sein, der bestimmt, wie viel Gewicht das Land letztlich auf der europäischen Karte gewinnt.



