
I cosiddetti asset alternativi stanno smettendo di essere una categoria periferica all’interno dell’investimento immobiliare. Healthcare, senior living, data center o life sciences attirano sempre più capitale, ma obbligano anche a integrare nell’analisi variabili che hanno un peso minore nei segmenti tradizionali. Non basta più studiare l’immobile: è necessario comprendere l’attività che si svolge al suo interno.
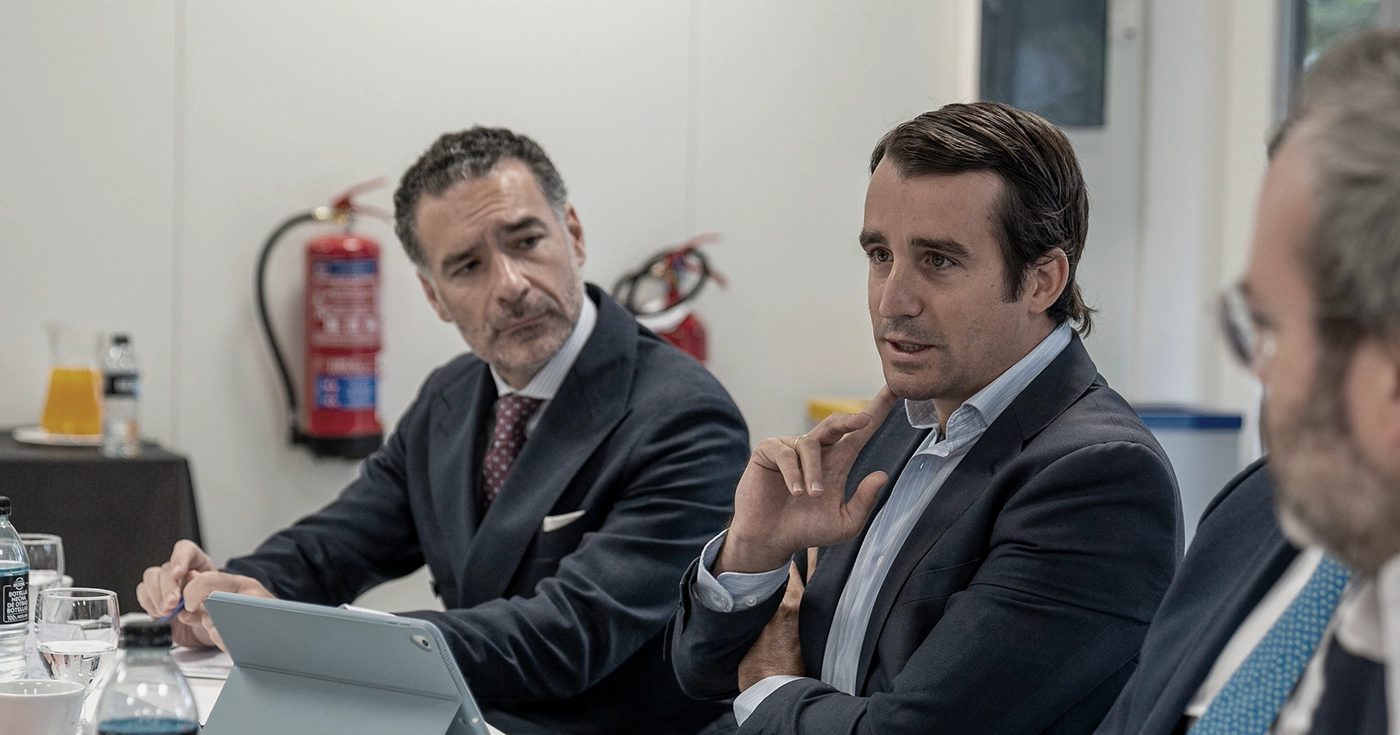
Questa è stata una delle principali conclusioni della colazione editoriale “Le opportunità degli asset alternativi”, organizzata mercoledì 17 settembre da Observatorio Inmobiliario presso la sede di ESCP Business School a Madrid. Urbanitae ha partecipato come sponsor dell’incontro ed è stata rappresentata da Gonzalo Navarro, direttore Investimenti.
La tavola rotonda ha riunito anche rappresentanti di Azora, Nhood, JLL, Healthcare Activos e Clifford Chance, in un dibattito moderato da Teresa Montero, direttrice di Observatorio Inmobiliario, e Roger Cooke, Editorial Advisor. Per oltre un’ora sono stati affrontati l’evoluzione di questi segmenti, la raccolta di capitale, il ruolo degli operatori, la regolamentazione e le formule di finanziamento necessarie per sviluppare nuovi progetti.
Sono ancora davvero alternativi?
Una delle prime questioni emerse è stata l’utilità stessa di raggruppare sotto una stessa etichetta asset molto diversi tra loro. Data center, ospedali, residenze o spazi di life sciences rispondono a domande diverse, hanno acquirenti diversi e richiedono strutture finanziarie e operative specifiche.
È una distinzione che Urbanitae applica già nella propria analisi. “Internamente non ci piace più etichettare gli asset alternativi come alternativi”, ha spiegato Gonzalo Navarro. “Ognuno si comporta in modo diverso, ha finanziamenti diversi, acquirenti diversi e una domanda diversa”.
Ciò che molti di essi condividono, invece, è il sostegno di trend strutturali: digitalizzazione, invecchiamento della popolazione, nuove esigenze assistenziali o crescita di determinate infrastrutture. Questo spiega il crescente interesse del capitale, ma non trasforma automaticamente qualsiasi progetto in un buon investimento.
Per Urbanitae, la chiave rimane la stessa di qualsiasi altra asset class: analizzare ogni opportunità in base ai propri fondamentali e alla redditività corretta per il rischio che può offrire.
L’operatore passa al centro dell’analisi
La grande differenza rispetto all’immobiliare più tradizionale emerge quando il funzionamento dell’asset dipende direttamente da un’attività imprenditoriale.
“Quando presentiamo un’opportunità di questa asset class al nostro comitato, la prima cosa che mostriamo è la due diligence che realizziamo sull’azienda che gestirà quell’asset”, ha sottolineato Navarro. La domanda non è più soltanto dove si trova l’immobile o quanto sia costato costruirlo, ma “chi gestirà l’asset, come lo gestirà e come potrà portarlo alla redditività minima che cercano i nostri investitori”.
L’healthcare è probabilmente uno degli esempi più chiari. Gonzalo de Troya, CIO di Healthcare Activos, ha evidenziato durante l’incontro l’attrattiva di un settore sostenuto da una domanda strutturale e da contratti di lunga durata, ma anche l’importanza di selezionare operatori capaci di offrire un servizio assistenziale di qualità.
In Urbanitae abbiamo verificato direttamente questa importanza. A marzo abbiamo finanziato Residencia Alameda, una residenza per anziani operativa a Torres de la Alameda, mediante un prestito partecipativo. La strategia prevede proprio l’inserimento di uno dei dieci maggiori operatori del settore in Spagna, la stabilizzazione dell’asset e la sua successiva vendita a un investitore istituzionale.
Senior living: la domanda esiste, ma bisogna trovare il prodotto
Il dibattito ha dedicato particolare attenzione al senior living e alle diverse soluzioni residenziali e assistenziali per una popolazione sempre più anziana.
Per Gonzalo Navarro, la domanda è fuori discussione, ma manca ancora un’offerta capace di combinare correttamente ubicazione, servizi e prezzo. Il mercato continua a essere molto frammentato ed esistono differenze significative tra operatori e prodotti.
Durante l’incontro ha spiegato che Urbanitae ha visitato numerosi asset gestiti da operatori privati e ha potuto constatare come la professionalizzazione possa trasformarne il funzionamento. In una delle operazioni analizzate dalla società, il passaggio da un operatore privato a uno dei grandi gruppi del settore ha permesso di migliorare in poco tempo sia i servizi sia i canoni.
La sfida, quindi, non consiste soltanto nel creare più posti. Si tratta di offrire un prodotto in cui l’utente voglia vivere, integrato nel suo contesto e con una proposta di servizi adeguata. In questo senso, sia Navarro sia altri partecipanti hanno sottolineato la difficoltà attuale di trovare un’offerta competitiva in determinate fasce intermedie di prezzo.
Finanziamento alternativo per coprire i vuoti del ciclo
La specializzazione di questi asset incide anche sul loro finanziamento. Molti progetti presentano buoni fondamentali, ma non soddisfano ancora le condizioni necessarie per accedere al finanziamento bancario tradizionale.
È qui che il finanziamento alternativo può svolgere un ruolo particolarmente rilevante. Navarro ha spiegato che Urbanitae può entrare proprio in queste prime fasi, quando un progetto presenta ancora rischio di sviluppo, è privo di determinate licenze o si trova in una fase in cui la banca non può o non vuole partecipare.
Non si tratta di sostituire il credito bancario. L’obiettivo è coprire vuoti concreti del ciclo e permettere a progetti sostenibili di raggiungere il grado di maturità necessario per accedere successivamente ad altre fonti di capitale.
È un’idea già emersa nella nostra precedente colazione con Observatorio Inmobiliario sul mercato residenziale: il finanziamento alternativo è sempre più un finanziamento complementare, capace di adattarsi al momento e alle esigenze concrete di ogni operazione.
Regolamentazione stabile per trasformare l’opportunità in investimento
Il potenziale degli asset alternativi in Spagna è stato un altro punto di consenso. Il Paese dispone di fattori favorevoli come la crescita demografica, le infrastrutture, la disponibilità di energie rinnovabili, la qualità della vita e una crescente capacità di attrarre capitale internazionale. Ma l’opportunità ha bisogno di un contesto che ne permetta l’esecuzione.
Una delle richieste più ripetute durante la colazione è stata proprio maggiore stabilità e prevedibilità regolatoria. Non necessariamente meno regolamentazione, ma regole conosciute in anticipo, procedure più agili e criteri più omogenei tra le amministrazioni.
Questa questione è particolarmente rilevante nei segmenti altamente specializzati. I data center devono garantire accesso all’energia e alla potenza; i progetti di life sciences dipendono da ecosistemi di talento, università e imprese; e l’healthcare richiede di conciliare i requisiti immobiliari con un’intensa regolamentazione assistenziale.
Per Urbanitae, questa prevedibilità è anche una condizione per mobilitare capitale. Quanto più chiaro è il quadro di un progetto, tanto più facile risulta valutarne i rischi, strutturarne il finanziamento e attrarre gli investitori adeguati.
Da “alternativi” a parte strutturale dell’immobiliare
La conclusione dell’incontro è stata meno terminologica che pratica. Molti degli asset che solo pochi anni fa venivano raggruppati sotto l’etichetta di alternativi stanno entrando in una nuova fase di maturità.
Ma questa consolidazione non significa che l’analisi diventi più semplice. Al contrario: quanto più operativo è un asset, maggiore specializzazione richiede. L’immobile, l’operatore, il finanziamento, la regolamentazione e la strategia di uscita fanno parte di una stessa equazione.
La Spagna dispone di domanda e capitale per continuare a sviluppare questi segmenti. Il passo successivo è fare in modo che questa opportunità si traduca in progetti ben progettati, finanziabili e gestiti da operatori capaci di generare valore nel lungo periodo.