4. Come e dove investire

Se hai già verificato che la tua casa finanziaria è in ordine e sai già cosa vuoi ottenere con i tuoi investimenti e quando, resta da chiedersi: in cosa investo esattamente? E non è la stessa cosa destinare i propri risparmi all’acquisto NFT delle opere di Damien Hirst che metterli in buoni del tesoro. Fortunatamente, […]

guía principiantes 4

Equipo Urbanitae

· Aggiornato:

5 min di lettura

Condividi:

IN QUESTO ARTICOLO:

Se hai già verificato che la tua casa finanziaria è in ordine e sai già cosa vuoi ottenere con i tuoi investimenti e quando, resta da chiedersi: in cosa investo esattamente? E non è la stessa cosa destinare i propri risparmi all’acquisto NFT delle opere di Damien Hirst che metterli in buoni del tesoro. Fortunatamente, ci sono molte opzioni di investimento. Per non fare pasticci, semplificheremo un po ‘.

Esistono due tipi principali di attività in cui investire: attività tradizionali e attività alternative. In generale, le attività tradizionali includono azioni e obbligazioni. All’interno degli asset alternativi troviamo invece due asset fondamentali: le materie prime e gli immobili. In effetti, cose permanenti come il mattone o l’oro sono beni alternativi. E abbastanza sicuro, inoltre.

Iniziamo con i primi. Potresti aver sospettato che le azioni e le obbligazioni riguardino il mercato azionario, e hai ragione. Come sapete, le azioni sono azioni nel capitale di una società (che è anche chiamato equity). Le società emettono azioni per finanziarsi; Gli investitori acquistano azioni per ottenere rendimenti su di esse: in particolare, la loro quota proporzionale dei profitti e dei dividendi della società. Se lo fa, ovviamente. Spesso chiamiamo anche tutte queste azioni, perché il loro valore cambia – a volte drasticamente – e viene scambiato quotidianamente sul mercato.

Le obbligazioni sono titoli a reddito fisso. Si chiamano così perché sono come un prestito a tasso fisso. Quando una società o un governo ha bisogno di finanziamenti, può emettere obbligazioni. Dopo il termine, la società o il governo rimborsa quel prestito con gli interessi di cui sopra. È comune che, mentre l’obbligazione è in vigore, l’investitore riceva interessi periodici – come in un progetto di reddito. Questo dividendo periodico è spesso chiamato cedola.

La Borsa e i Fondi

Se siamo guidati dai film, investire in azioni ha a che fare con individui in giacca e cravatta che telefonano freneticamente dai parquet. Al giorno d’oggi investire nel mercato azionario è più semplice ed economico. Puoi acquistare azioni da casa tramite la tua banca o un broker online. (Gli uomini in giacca e cravatta a cui mi riferivo erano gli unici broker lì prima …).

La cosa brutta è che la scelta delle azioni è un compito complicato. Richiede molta dedizione – bisogna essere consapevoli della situazione attuale delle aziende – e i risultati sono discreti. La realtà mostrata è che il percorso migliore per la redditività è non scegliere affatto. Cioè, investire non in una manciata di società, ma in tutte quelle quotate in Borsa. È il modo migliore per diversificare il tuo investimento: in questo modo, quando alcuni titoli vanno male puoi compensare il rischio con quelli che vanno bene.

Questo è ciò che fanno i fondi indicizzati. Invece di cercare di battere il mercato – scegliendo le migliori azioni – si accontentano di replicarlo. Investono in un intero indice, ad esempio l’S&P 500 o l’IBEX 35. È molto più semplice, è anche più economico e, soprattutto, funziona. Perché? Perché il mercato vince sempre. Nonostante le crisi, a lungo termine tutti i mercati azionari salgono e l’economia cresce.
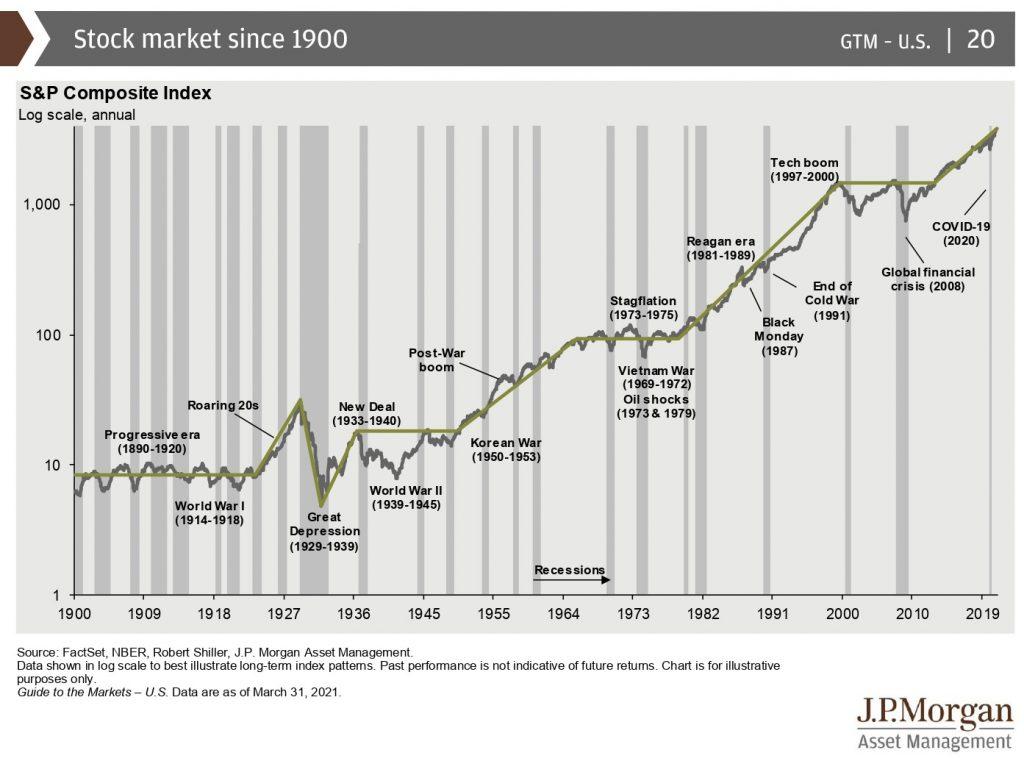
Comportamento dell'indice S&P 500 dal 1900

L’esempio dell’S&P 500, visto sul grafico, lo rende chiaro. Come consiglia John Bogle, considerato l’inventore del fondo indicizzato: “Basta comprare l’intero mercato azionario. Quindi, una volta acquistate le tue azioni, esci dal casinò e resta fuori. Attenersi a mantenere il portafoglio di mercato per sempre. Ed è quello che fa il fondo indicizzato”.

Questi fondi sono gestiti passivamente: quelli gestiti attivamente sono gestiti da esperti che effettuano la selezione dei titoli per te, cercando di battere le prestazioni del mercato. Tuttavia, battere il mercato è alla portata di pochissimi. “In 10 anni”, spiegano Burton Malkiel e Charles Ellis, “i fondi di investimento azionario hanno ripetutamente sovraperformato i due terzi o più dei fondi gestiti attivamente“. E con un costo molto più basso.

L’investimento alternativo secondo Urbanitae

I fondi sono anche il modo più semplice per investire in attività alternative come le materie prime, come il petrolio; metalli di base, come ferro o nichel, e metalli preziosi, come oro o argento. Queste attività sono normalmente considerate un rifugio contro l’inflazione e sono un buon modo per diversificare. Ma il loro funzionamento non è così semplice e possono sperimentare volatilità quando ci sono tensioni geopolitiche – come ora.

Pertanto, l’opzione più appropriata per iniziare negli investimenti alternativi è il mattone. Ti abbiamo già raccontato nel blog come puoi investire nel settore immobiliare. Una delle opzioni più comode per l’investitore è il crowdfunding immobiliare. Proposte come quella di Urbanitae combinano anche i due approcci dei fondi, la gestione passiva e quella attiva. C’è un team di esperti che filtra e seleziona i progetti che vengono caricati sulla piattaforma, ma è l’investitore che alla fine decide in quali vuole investire. E a costo zero… Hai il coraggio di provare?


Sull'autore

Equipo Urbanitae

Scopri di più

Guida per l'investitore 2026

: Tutto ciò di cui hai bisogno prima di investire

Una panoramica pratica delle questioni chiave nel crowdlending e nel patrimonio immobiliare.

Scarica la guida

Newsletter

Non perdere nessuno dei nostri progetti

Ricevi via email gli annunci di nuovi progetti e le ultime notizie da Urbanitae.

Iscriviti

Nueva oportunidad de inversión en la plataforma

Proyecto de plusvalía en Cádiz con una TIR preferente de 14,2% en un plazo estimado de 22-26 meses.

Ver proyecto

Urbanitae Academy

Formazione pratica per investitori che vogliono fare un passo in più. Corsi, masterclass e casi reali.

Accedi ad Academy

Letture correlate

Cómo interpretar datos económicos y entender su impacto. How to interpret economic data and its impact. Comment interpréter les données économiques clés. Come interpretare i dati economici e il loro impatto. Como interpretar dados económicos e o seu impacto. Wirtschaftliche Daten interpretieren und verstehen.

L’economia di tutti i giorni: come interpretarla senza essere esperti

Inflazione, tassi d'interesse, PIL e occupazione incidono sul costo della vita e sulle scelte di risparmio. Questa guida spiega come leggere gli indicatori, distinguere i dati dalle previsioni e comprendere le notizie economiche con spirito critico.

Lucía Hernández

Cuánto ahorrar al mes según tus ingresos y objetivos. How much to save per month based on income and goals. Combien épargner par mois selon vos revenus et objectifs. Quanto risparmiare al mese secondo reddito e obiettivi. Quanto poupar por mês segundo rendimentos e objetivos. Wie viel monatlich sparen? Einkommen und Ziele zählen.

Quanto denaro dovresti risparmiare ogni mese? Guida pratica per stabilire la cifra ideale

Risparmiare il 10% o il 20% dello stipendio può essere un riferimento, ma la cifra ideale dipende da entrate, spese e obiettivi. Scopri come calcolare la tua capacità di risparmio, fissare un obiettivo mensile e adattare la somma alle tue esigenze.

Lucía Hernández

Deuda y equity: cómo elegir según plazo y riesgo. Debt and equity: choosing by time horizon and risk. Dette et equity : choisir selon la durée et le risque. Debito ed equity: scegliere in base a tempi e rischi. Dívida e equity: escolher segundo prazo e risco. Fremdkapital und Eigenkapital: Laufzeit und Risiko.

Equity vs. debito: quando privilegiare ciascuna strategia in base ai propri obiettivi

Il debito immobiliare prevede interessi e priorità di rimborso, ma comporta rischi. L'equity dipende dai risultati del progetto e può richiedere più tempo. Scopri quando scegliere ciascuna strategia e come combinarle nel portafoglio.

Gonzalo Urdiales

Urbanitae, leader nel coinvestimento immobiliare in Spagna e Portogallo

Apre la porta a un portafoglio immobiliare diversificato

Investi ora

