En equity, la rentabilité n’est pas un coupon : elle est le résultat d’un véritable projet immobilier. C’est ce qui rend ce type d’investissement particulièrement intéressant pour l’investisseur, car il permet de capter de la valeur lorsque le plan se déroule bien. Mais cela exige aussi de comprendre un point fondamental : la performance finale dépend de l’exécution – et donc du promoteur, du marché, ainsi que du contrôle des coûts et des délais.
C’est pourquoi, lorsqu’un projet est liquidé avec un résultat particulièrement positif, il vaut la peine de l’analyser avec attention. Non pas pour en faire une norme, mais pour identifier les leviers qui expliquent ce résultat et les enseignements qu’il peut apporter pour évaluer de futurs projets. À cet égard, la sortie d’Allonbay Aura constitue un bon cas pratique.
En quoi consistait le projet et quel a été le résultat
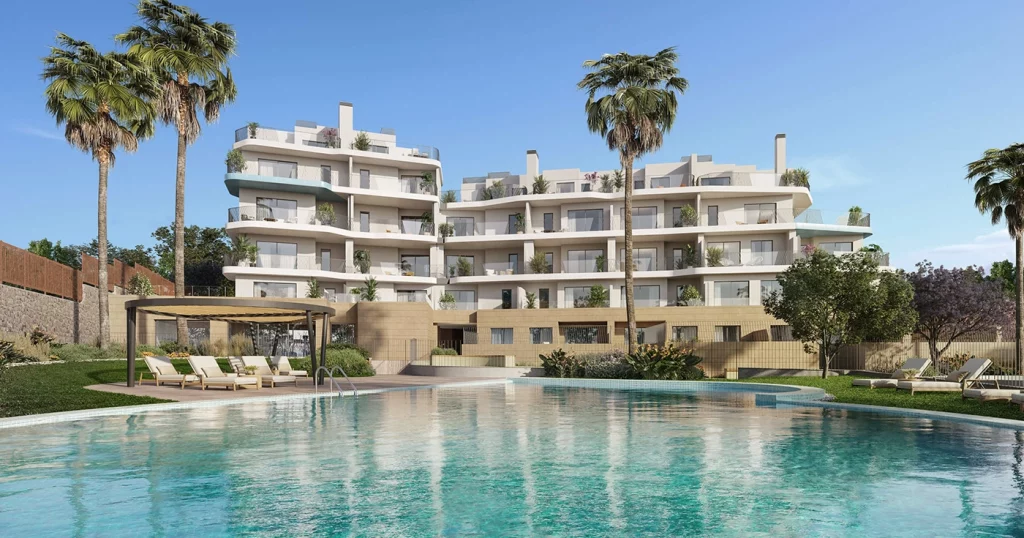
Allonbay Aura a été développé à Villajoyosa, dans la province d’Alicante, et consistait en une promotion neuve en première ligne de plage : 25 logements avec place de parking et cave, piscine commune et espaces partagés. Le projet intégrait également la certification environnementale BREEAM.
L’investissement a été ouvert le 21 novembre 2023 et la liquidation finale est intervenue le 4 juin 2026. Le rendement brut final a atteint 60,1 % (CoC) et le TRI s’est établi à 21,2 %, nettement au-dessus du scénario initialement estimé (32,7 % et 13,9 %).
Une bonne sortie ne signifie pas un parcours « sans friction »
L’une des nuances les plus utiles pour comprendre l’equity est que le calendrier réel est rarement parfait. Même dans des projets très solides, les ajustements finaux, les exigences techniques et les démarches administratives peuvent prolonger la dernière ligne droite.
Dans le cas d’Allonbay Aura, la durée des travaux s’est étendue à 22 mois contre 18 prévus, en partie en raison d’ajustements et d’exigences liés à la certification BREEAM. La phase entre la fin des travaux et la liquidation s’est également allongée à 8 mois au lieu de 4, en raison de l’obtention de la licence de première occupation (LPO) et de la signature des actes de vente.
Ce point est important, car il explique pourquoi, en equity, le TRI coexiste avec un risque de calendrier. Dans ce cas, l’élément déterminant est que d’autres leviers – revenus, coûts et fiscalité – ont compensé ce retard, et l’ont fait largement.
D’où vient la rentabilité lorsque les leviers jouent en faveur du projet
Le rapport de clôture permet de retracer l’origine du résultat.
Le premier levier a été commercial. Au moment de l’entrée des investisseurs d’Urbanitae, 56 % des logements étaient déjà réservés. À mesure que les travaux avançaient, la promotion a gagné en visibilité et le marché s’est revalorisé, ce qui a permis de vendre le reste des logements à des prix supérieurs aux prévisions. En chiffres, les revenus sont passés de 17,16 M€ estimés à 18,50 M€ réalisés, tandis que le prix moyen est passé de 6 345 €/m² à 6 839 €/m².
Le deuxième levier a été le contrôle des coûts. Le coût de construction a été clôturé légèrement en dessous du budget, un élément décisif pour protéger la marge dans les projets d’equity.
Le troisième levier a été moins visible, mais très concret : l’efficacité fiscale. Le gestionnaire a analysé et réussi à appliquer le taux réduit de 15 % de l’impôt sur les sociétés, réduisant ainsi la charge fiscale lors de la liquidation finale et transférant cette économie à la rentabilité. Le rapport indique en outre que le projet a généré 1 million d’euros supplémentaire de bénéfice avant impôts, grâce, entre autres facteurs, à la meilleure performance commerciale.
Equity et cycle : pourquoi 2021–2022 a constitué un test de résistance
Parler des atouts de l’equity implique aussi de rappeler sa nature : le rendement n’est pas fixé à l’avance, il dépend de la marge réelle du projet. C’est pourquoi, lorsque l’environnement se complique – coûts, taux, financement et demande –, l’equity en subit les effets.
Le marché a connu un « stress test » en 2021 et 2022 : de nombreuses opérations en dehors d’Urbanitae ont subi de fortes dérives et certaines se sont soldées par des pertes. Urbanitae a également traversé cette conjoncture, et certains projets ont dû composer avec des scénarios plus exigeants que prévu. Mais il existe une nuance importante : à ce jour, nous n’avons clôturé aucun projet d’equity avec des pertes pour l’investisseur.
La grande variable : un bon promoteur
S’il existe une leçon transversale en equity, c’est celle-ci : le promoteur compte. Il compte par sa capacité commerciale et sa traction précoce, par sa discipline en matière de coûts et par sa capacité à gérer la dernière phase – permis, certifications, signatures des actes –, là où les projets peuvent souvent rester bloqués plusieurs mois. Dans le cas d’Allonbay Aura, le rapport remercie expressément l’équipe de gestion pour ses efforts visant à optimiser les ressources et à atteindre le meilleur résultat possible.
Et lorsque l’environnement devient moins favorable, un autre élément moins visible entre en jeu : le suivi tout au long de la vie du projet. L’Asset Management ne « crée » pas le succès à lui seul, mais il peut être déterminant dans les situations difficiles : détecter les écarts à temps, exiger des informations, pousser à l’analyse d’alternatives et éviter qu’un problème opérationnel ne se transforme en perte pour l’investisseur.
Allonbay Aura n’est pas une promesse. C’est une sortie déjà réalisée, qui illustre le comportement de l’equity lorsque se combinent un produit bien adapté, un marché réactif et, surtout, une bonne exécution. Et, comme toujours, investir comporte des risques : analyser des projets clôturés avec des chiffres et du contexte est l’une des meilleures façons d’investir avec discernement.