Em equity, a rentabilidade não é um cupão: é o resultado de um projeto imobiliário real. É isso que torna este tipo de investimento especialmente interessante para o investidor, porque permite capturar valor quando o plano corre bem. Mas também exige compreender algo fundamental: o retorno final depende da execução – e, por isso, do promotor, do mercado e do controlo de custos e prazos.
Por isso, quando um projeto é liquidado com um resultado especialmente positivo, vale a pena analisá-lo com calma. Não para o transformar numa regra, mas para identificar que alavancas explicaram esse resultado e que aprendizagens deixa para avaliar projetos futuros. Nesse sentido, a saída de Allonbay Aura é um bom caso prático.
Em que consistia o projeto e qual foi o resultado
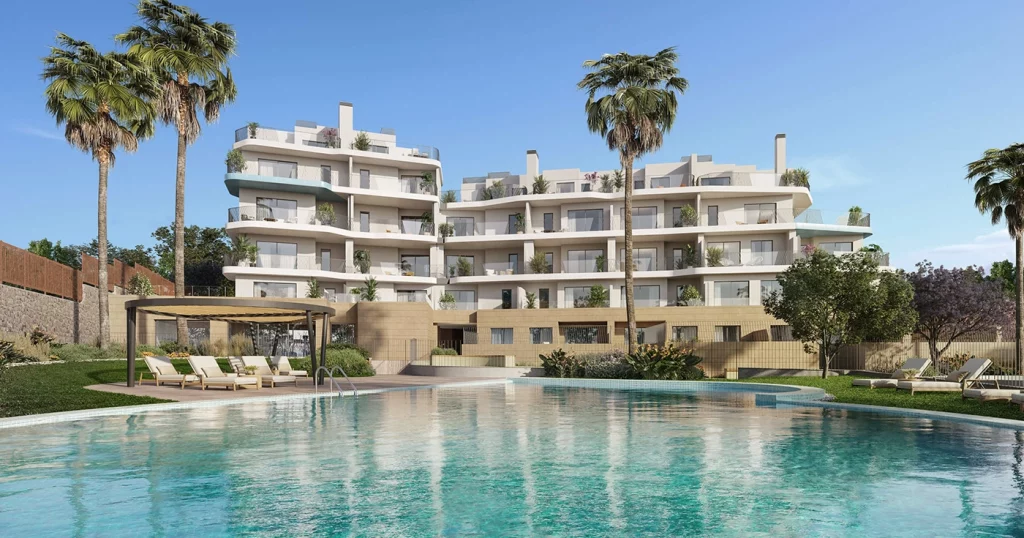
Allonbay Aura foi desenvolvido em Villajoyosa, Alicante, e consistia numa promoção de obra nova em primeira linha de praia: 25 habitações com lugar de estacionamento e arrecadação, piscina comum e zonas comuns. Além disso, o projeto incorporava a certificação ambiental BREEAM.
O investimento abriu a 21 de novembro de 2023 e a liquidação final ocorreu a 4 de junho de 2026. O retorno bruto final foi de 60,1% (CoC) e a TIR atingiu 21,2%, muito acima do cenário inicialmente estimado (32,7% e 13,9%).
Uma boa saída não significa um percurso “sem fricções”
Uma das nuances mais úteis para compreender o equity é que o calendário real raramente é perfeito. Mesmo em projetos muito sólidos, há ajustes finais, requisitos técnicos e trâmites administrativos que podem prolongar a fase final.
No caso de Allonbay Aura, a duração da obra estendeu-se a 22 meses face aos 18 previstos, em parte devido a ajustes e requisitos associados à certificação BREEAM. A fase entre o fim da obra e a liquidação prolongou-se também para 8 meses em vez de 4, devido à obtenção da Licença de Primeira Ocupação (LPO) e à assinatura das escrituras.
Este ponto é importante porque explica por que razão, em equity, a TIR convive com o risco de prazo. Neste caso, o relevante é que outras alavancas – receitas, custos e fiscalidade – compensaram esse atraso, e fizeram-no com folga.
De onde vem a rentabilidade quando as alavancas jogam a favor
O relatório de encerramento permite seguir o rasto do resultado.
A primeira alavanca foi comercial. No momento da entrada dos investidores da Urbanitae, a promoção já tinha 56% das habitações reservadas. À medida que as obras avançaram, a promoção ganhou visibilidade e o mercado valorizou-se, permitindo vender as restantes unidades a preços superiores aos previstos. Em números, as receitas passaram de 17,16 M€ estimados para 18,50 M€ reais, e o preço médio subiu de 6.345 €/m² para 6.839 €/m².
A segunda alavanca foi o controlo de custos. O custo de construção fechou ligeiramente abaixo do orçamento, um elemento decisivo para proteger a margem nos projetos de equity.
E a terceira foi uma alavanca menos visível, mas muito tangível: a eficiência fiscal. O gestor analisou e conseguiu aplicar a taxa reduzida de 15% no Imposto sobre as Sociedades, reduzindo a carga fiscal na liquidação final e transferindo essa poupança para a rentabilidade. O relatório assinala ainda que o projeto gerou 1 milhão de euros adicional de lucro antes de impostos, graças, entre outros fatores, ao melhor desempenho comercial.
Equity e ciclo: por que razão 2021–2022 foi um teste de resistência
Falar das vantagens do equity exige também recordar a sua natureza: o retorno não está acordado à partida, depende da margem real do projeto. Por isso, quando o contexto se torna mais complexo – custos, taxas de juro, financiamento e procura –, o equity sente esse impacto.
O mercado viveu um “stress test” em 2021 e 2022: muitas operações fora da Urbanitae sofreram desvios significativos e algumas terminaram com perdas. A Urbanitae também atravessou esse contexto, e alguns projetos tiveram de navegar cenários mais exigentes do que o previsto. Mas há uma nuance relevante: até à data, não encerrámos projetos de equity com perdas para o investidor.
A grande variável: um bom promotor
Se há uma lição transversal no equity, é esta: o promotor importa. Importa pela sua capacidade comercial e tração inicial, pela disciplina de custos e pela capacidade de gerir a fase final – licenças, certificações, escrituras –, onde muitas vezes os projetos ficam bloqueados durante meses. No caso de Allonbay Aura, o relatório agradece expressamente o esforço da equipa gestora para otimizar recursos e alcançar o melhor resultado possível.
E, quando o contexto não ajuda, entra em jogo outro elemento menos visível: o acompanhamento ao longo da vida do projeto. O Asset Management não “cria” o sucesso por si só, mas pode ser determinante em situações difíceis: detetar desvios a tempo, exigir informação, testar alternativas e evitar que um problema operacional acabe por se transformar numa perda para o investidor.
Allonbay Aura não é uma promessa. É uma saída já concretizada que ilustra como o equity se comporta quando coincidem um produto adequado, um mercado que responde e, sobretudo, uma boa execução. E, como sempre, investir implica riscos: analisar projetos encerrados com números e contexto é uma das melhores formas de investir com critério.