En equity, la rentabilidad no es un cupón: es el resultado de un proyecto inmobiliario real. Eso lo hace especialmente interesante para el inversor, porque permite capturar valor cuando el plan sale bien, pero también exige entender algo fundamental: el rendimiento final depende de la ejecución –y, por tanto, del promotor, del mercado y del control de costes y plazos.
Por eso, cuando un proyecto se liquida con un resultado especialmente positivo, merece la pena analizarlo con calma. No para convertirlo en norma, sino para identificar qué palancas lo han explicado y qué aprendizajes deja para evaluar futuros proyectos. En ese sentido, el cierre de Allonbay Aura es un buen caso práctico.
Qué fue el proyecto y cuál ha sido el resultado
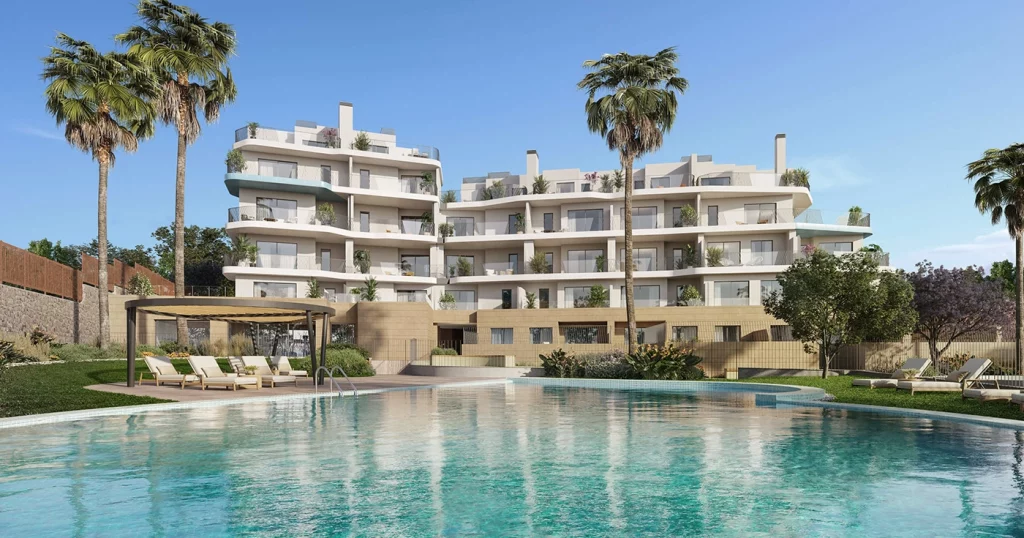
Allonbay Aura se desarrolló en Villajoyosa (Alicante) y consistía en una promoción de obra nueva en primera línea de playa: 25 viviendas con garaje y trastero, piscina comunitaria y zonas comunes. Además, el proyecto incorporaba certificación medioambiental BREEAM.
La inversión se abrió el 21 de noviembre de 2023 y la liquidación final se produjo el 4 de junio de 2026. El retorno bruto final fue del 60,1% (CoC) y la TIR alcanzó el 21,2%, muy por encima del escenario estimado inicialmente (32,7% y 13,9%).
Un buen cierre no implica un camino ‘sin fricciones’
Uno de los matices más útiles para entender el equity es que el calendario real rara vez es perfecto. Incluso en proyectos muy sólidos hay ajustes finales, requisitos técnicos y trámites administrativos que pueden alargar la recta final.
En Allonbay Aura, la duración de obra se extendió a 22 meses (frente a 18), en parte por ajustes y requerimientos asociados a la certificación BREEAM, y la fase entre fin de obra y liquidación se alargó a 8 meses (frente a 4) por la obtención de la licencia de primera ocupación (LPO) y la firma de escrituras.
Este punto es importante porque explica por qué, en equity, la TIR convive con el riesgo de plazo. En este caso, lo relevante es que otras palancas (ingresos, costes y fiscalidad) compensaron esa demora, y lo hicieron con holgura.
De dónde sale la rentabilidad cuando las palancas juegan a favor
El informe de cierre del proyecto permite seguir el rastro del resultado. La primera palanca fue comercial. En el momento de entrada de los inversores de Urbanitae, la promoción ya tenía reservado el 56% de las viviendas. A medida que avanzaban las obras, la promoción ganó visibilidad y el mercado se revalorizó, lo que permitió vender el resto a precios superiores a los previstos. En cifras, los ingresos pasaron de 17,16 M€ estimados a 18,50 M€ reales, y el precio medio subió de 6.345 €/m² a 6.839 €/m².
La segunda palanca fue el control de costes. El coste de construcción se cerró ligeramente por debajo del presupuesto, un elemento decisivo para proteger el margen en equity.
Y la tercera fue una palanca menos visible, pero muy tangible: la eficiencia fiscal. El gestor analizó y logró aplicar el tipo reducido del 15% en el impuesto sobre sociedades, reduciendo la carga fiscal en la liquidación final y trasladando ese ahorro a la rentabilidad. El informe recoge, además, que el proyecto generó 1 millón de euros adicional de beneficio antes de impuestos gracias, entre otros factores, al mejor comportamiento comercial.
Equity y ciclo: por qué 2021-2022 fue una prueba de estrés
Hablar de las bondades del equity exige también recordar su naturaleza: el retorno no está pactado, depende del margen real del proyecto. Por eso, cuando el entorno se complica –costes, tipos, financiación y demanda–, el equity lo acusa.
El mercado vivió un stress test en 2021 y 2022: muchas operaciones (fuera de Urbanitae) sufrieron desviaciones severas y algunas terminaron con pérdidas. Urbanitae también ha atravesado esa coyuntura, y algunos proyectos han tenido que navegar escenarios más exigentes de lo previsto. Pero hay un matiz relevante: hasta la fecha, no hemos cerrado proyectos de equity con pérdidas para el inversor.
La gran variable: un buen promotor
Si hay una lección transversal en equity, es esta: el promotor importa. Importa por su capacidad comercial (tracción temprana), por su disciplina de costes y por su habilidad para gestionar el último tramo –permisos, certificaciones, escrituraciones–, que es donde a menudo se atascan meses. En Allonbay Aura, el informe agradece expresamente el esfuerzo del equipo gestor por optimizar recursos y alcanzar el mejor resultado posible.
Y, cuando el entorno no acompaña, entra otro elemento menos visible: el seguimiento durante la vida del proyecto. El trabajo de Asset Management no crea el éxito por sí solo, pero puede ser determinante en situaciones difíciles: detectar desviaciones a tiempo, exigir información, tensar alternativas y evitar que un problema operativo acabe convirtiéndose en una pérdida para el inversor.
Allonbay Aura no es una promesa. Es un cierre ya realizado que ilustra cómo se comporta el equity cuando coinciden un producto que encaja, un mercado que responde y, sobre todo, una buena ejecución. Y, como siempre, invertir conlleva riesgos: analizar proyectos cerrados con cifras y contexto es una de las mejores formas de invertir con criterio.