Nell’equity, la redditività non è una cedola: è il risultato di un progetto immobiliare reale. Questo rende questa tipologia di investimento particolarmente interessante per l’investitore, perché consente di catturare valore quando il piano procede bene. Ma richiede anche di comprendere un aspetto fondamentale: il rendimento finale dipende dall’esecuzione – e quindi dal promotore, dal mercato e dal controllo di costi e tempi.
Per questo motivo, quando un progetto viene liquidato con un risultato particolarmente positivo, vale la pena analizzarlo con attenzione. Non per trasformarlo in una regola, ma per identificare quali leve lo hanno spiegato e quali insegnamenti offre per valutare progetti futuri. In questo senso, l’uscita di Allonbay Aura rappresenta un buon caso pratico.
In cosa consisteva il progetto e qual è stato il risultato
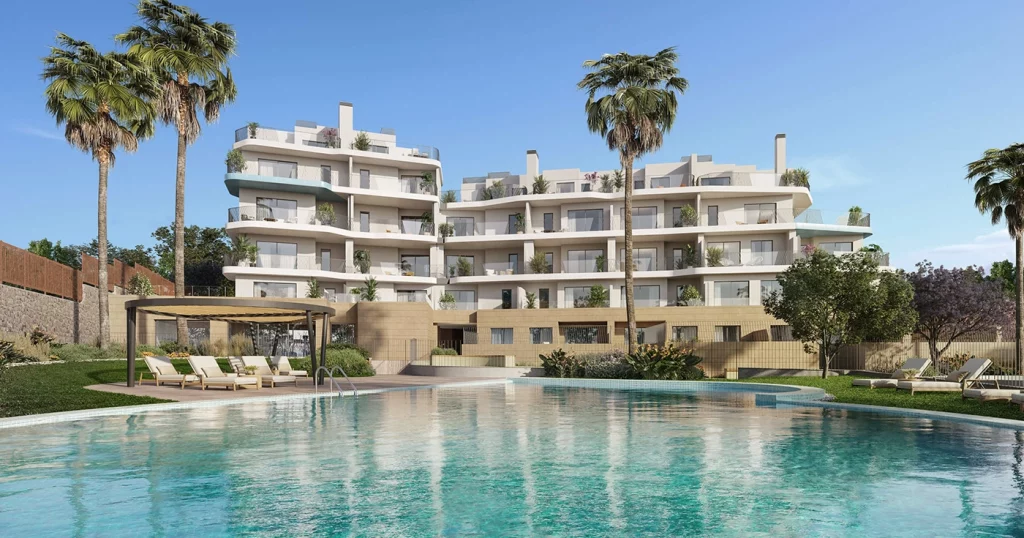
Allonbay Aura è stato sviluppato a Villajoyosa, in provincia di Alicante, e consisteva in una promozione di nuova costruzione in prima linea di mare: 25 abitazioni con posto auto e cantina, piscina condominiale e aree comuni. Il progetto prevedeva inoltre la certificazione ambientale BREEAM.
L’investimento è stato aperto il 21 novembre 2023 e la liquidazione finale è avvenuta il 4 giugno 2026. Il ritorno lordo finale è stato del 60,1% (CoC) e l’IRR ha raggiunto il 21,2%, ben al di sopra dello scenario inizialmente stimato (32,7% e 13,9%).
Una buona uscita non significa un percorso “senza frizioni”
Una delle sfumature più utili per comprendere l’equity è che il calendario reale raramente è perfetto. Anche in progetti molto solidi, gli aggiustamenti finali, i requisiti tecnici e le procedure amministrative possono allungare l’ultima fase.
Nel caso di Allonbay Aura, la durata dei lavori si è estesa a 22 mesi rispetto ai 18 previsti, in parte a causa di aggiustamenti e requisiti legati alla certificazione BREEAM. Anche la fase tra la fine dei lavori e la liquidazione si è allungata a 8 mesi invece di 4, per l’ottenimento della licenza di prima occupazione (LPO) e la firma degli atti.
Questo punto è importante perché spiega perché, nell’equity, l’IRR convive con il rischio di tempistiche. In questo caso, l’aspetto rilevante è che altre leve – ricavi, costi e fiscalità – hanno compensato quel ritardo, e lo hanno fatto con ampio margine.
Da dove nasce la redditività quando le leve giocano a favore
Il report di chiusura consente di seguire il percorso del risultato.
La prima leva è stata commerciale. Al momento dell’ingresso degli investitori di Urbanitae, il 56% delle abitazioni era già prenotato. Con l’avanzamento dei lavori, la promozione ha guadagnato visibilità e il mercato si è rivalutato, permettendo di vendere le unità restanti a prezzi superiori alle previsioni. In termini numerici, i ricavi sono passati da 17,16 milioni di euro stimati a 18,50 milioni di euro effettivi, mentre il prezzo medio è salito da 6.345 €/m² a 6.839 €/m².
La seconda leva è stata il controllo dei costi. Il costo di costruzione si è chiuso leggermente al di sotto del budget, un elemento decisivo per proteggere il margine nei progetti equity.
La terza leva è stata meno visibile, ma molto concreta: l’efficienza fiscale. Il gestore ha analizzato e ottenuto l’applicazione dell’aliquota ridotta del 15% dell’imposta sulle società, riducendo il carico fiscale nella liquidazione finale e trasferendo tale risparmio alla redditività. Il report indica inoltre che il progetto ha generato 1 milione di euro aggiuntivo di utile ante imposte, grazie, tra gli altri fattori, al migliore andamento commerciale.
Equity e ciclo: perché il 2021–2022 è stato uno stress test
Parlare dei punti di forza dell’equity richiede anche di ricordarne la natura: il rendimento non è pattuito in anticipo, ma dipende dal margine reale del progetto. Per questo motivo, quando il contesto si complica – costi, tassi, finanziamento e domanda –, l’equity ne risente.
Il mercato ha vissuto uno “stress test” nel 2021 e nel 2022: molte operazioni al di fuori di Urbanitae hanno subito deviazioni significative e alcune si sono chiuse con perdite. Anche Urbanitae ha attraversato quel contesto, e alcuni progetti hanno dovuto affrontare scenari più complessi del previsto. Ma c’è una sfumatura rilevante: ad oggi, non abbiamo chiuso progetti equity con perdite per l’investitore.
La grande variabile: un buon promotore
Se c’è una lezione trasversale nell’equity, è questa: il promotore conta. Conta per la sua capacità commerciale e per la trazione iniziale delle vendite, per la disciplina sui costi e per l’abilità nel gestire l’ultima fase – permessi, certificazioni, firme degli atti –, dove spesso i progetti possono rimanere bloccati per mesi. Nel caso di Allonbay Aura, il report ringrazia espressamente il team di gestione per lo sforzo compiuto nell’ottimizzare le risorse e raggiungere il miglior risultato possibile.
E quando il contesto non è favorevole, entra in gioco un altro elemento meno visibile: il monitoraggio durante tutta la vita del progetto. L’Asset Management non “crea” il successo da solo, ma può essere determinante nelle situazioni difficili: individuare per tempo gli scostamenti, richiedere informazioni, valutare alternative e impedire che un problema operativo finisca per trasformarsi in una perdita per l’investitore.
Allonbay Aura non è una promessa. È un’uscita già realizzata che illustra come si comporta l’equity quando coincidono un prodotto adeguato, un mercato ricettivo e, soprattutto, una buona esecuzione. E, come sempre, investire comporta rischi: analizzare progetti chiusi con dati e contesto è uno dei modi migliori per investire con criterio.