Na próxima sexta-feira, 13 de novembro, abrimos ao investimento o projeto Cornellà Riera, uma nova oportunidade de investimento em dívida através de um empréstimo-ponte destinado à fase inicial de um empreendimento residencial de 27 habitações em Cornellà de Llobregat, Barcelona.
O empréstimo ascende a 480.000 euros, tem um prazo de 12 meses, com uma possível extensão de seis meses, e oferece 12% de juro simples ao ano. O reembolso está previsto através de um desembolso adicional do financiamento bancário já concedido ao projeto, depois de atingidos dois marcos: a obtenção da licença de construção e um nível de 40% de pré-vendas.
- Abertura ao investimento: sexta-feira, 13 de novembro.
- Montante: 480.000 euros.
- Prazo: 12 meses + possível extensão de seis meses.
- Juro: 12% ao ano, em regime de juro simples.
- Rentabilidade total para o prazo normal: 12%.
- Retorno mínimo: seis meses de juros, equivalentes a 6%.
27 habitações em Cornellà de Llobregat
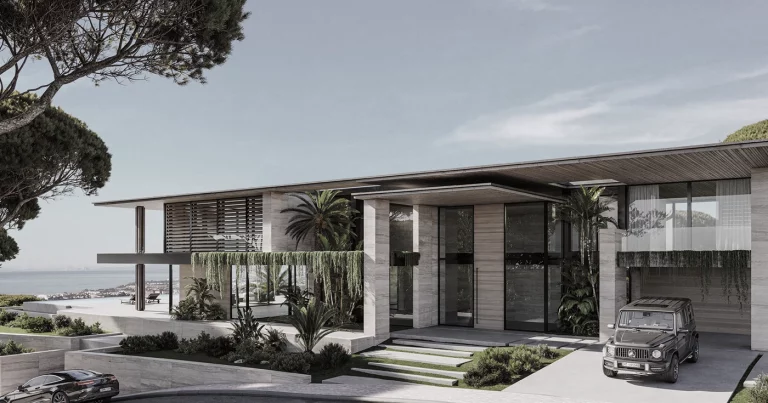
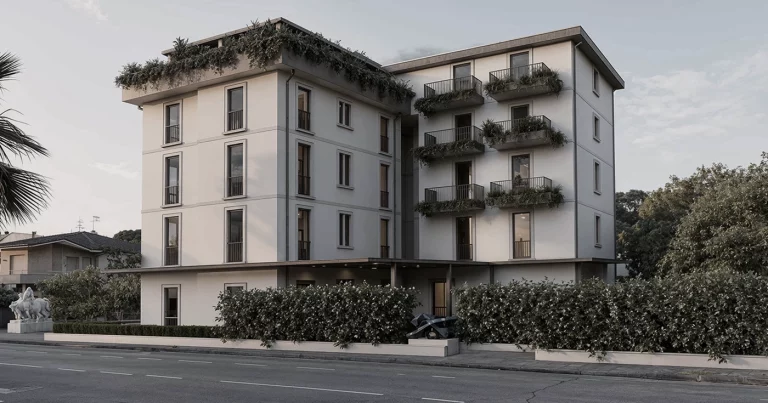
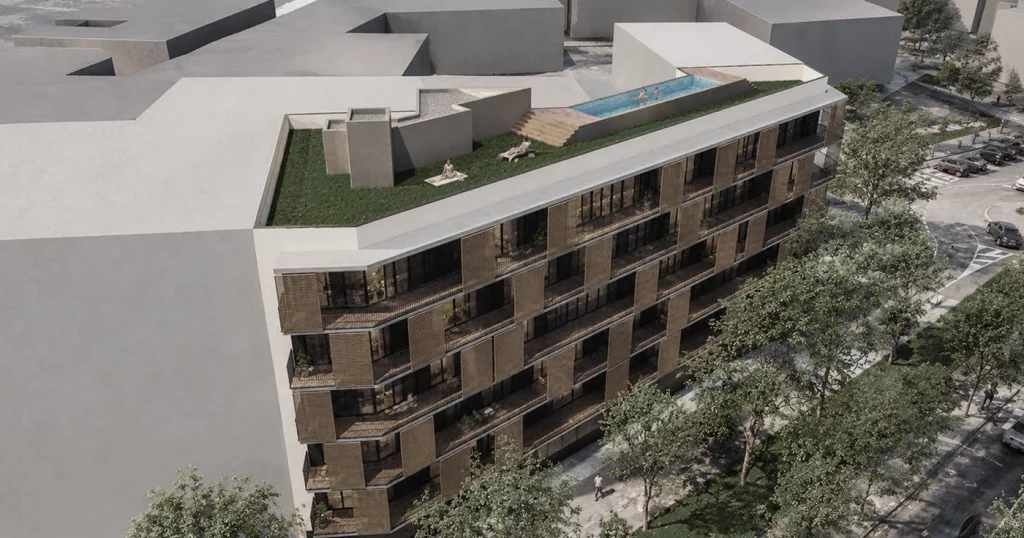
Residencial Cornellà Riera prevê o desenvolvimento de 27 habitações destinadas a residência principal, acompanhadas de 27 lugares de estacionamento e 27 arrecadações.
O empreendimento contará com 13 habitações de dois quartos, 11 de três quartos e três de quatro quartos, todas com terraço ou jardim privativo. As habitações estarão distribuídas entre o rés do chão e o quinto piso, com os lugares de estacionamento e as arrecadações em dois pisos subterrâneos.
O projeto situa-se no centro consolidado de Cornellà de Llobregat, na área metropolitana de Barcelona e junto a outro empreendimento residencial de construção nova.
A localização dispõe de boas ligações a Barcelona e à sua envolvente: encontra-se a menos de um quilómetro do acesso à A-2, a cerca de 8 quilómetros do aeroporto de El Prat e a 13,6 quilómetros do centro de Barcelona.
Em que consiste o empréstimo-ponte?
Ao contrário de um empréstimo destinado a financiar toda a construção, Cornellà Riera está estruturado como um financiamento temporário para cobrir as necessidades iniciais do empreendimento.
No momento da formalização da operação, o terreno será adquirido através de uma combinação de capitais próprios e financiamento bancário. O empréstimo dos investidores da Urbanitae, juntamente com outro empréstimo-ponte disponibilizado pelo promotor, permitirá dotar a sociedade promotora da liquidez necessária para suportar as despesas desta primeira fase.
A particularidade da operação é que o financiamento bancário já está concedido desde o início. O empréstimo bancário à promoção imobiliária será assinado em simultâneo com o financiamento da Urbanitae e prevê um desembolso inicial para a aquisição do terreno e um desembolso adicional posterior destinado a reembolsar o financiamento-ponte.
Este segundo desembolso está condicionado ao cumprimento de dois marcos habituais no financiamento à promoção imobiliária: obter a licença de construção e alcançar 40% de pré-vendas.
Assim, a Urbanitae não intervém antes do banco para ser posteriormente substituída por um financiamento ainda por negociar: o financiamento bancário já está acordado desde o início e prevê expressamente os fundos com os quais se espera reembolsar o empréstimo dos investidores, desde que sejam cumpridos esses dois requisitos.
Um promotor com experiência em Cornellà
O promotor conta com um percurso de mais de 500 habitações entregues, e Cornellà Riera será o seu oitavo projeto financiado através da Urbanitae.
Dispõe ainda de experiência recente no próprio município. Em dois empreendimentos desenvolvidos em Cornellà nos últimos anos, vendeu 89 habitações de um total de 101, o que representa aproximadamente 88%.
Esta experiência é particularmente relevante nesta operação, uma vez que os dois marcos que determinam a saída dos investidores — a licença e as pré-vendas — correspondem precisamente a áreas em que o promotor já trabalhou em Cornellà.
O projeto contará também com 2,3 milhões de euros de capitais próprios disponibilizados pelo promotor e por outros coinvestidores.
O promotor também participa no empréstimo
Além da sua participação nos capitais próprios, o promotor concederá ao projeto um empréstimo-ponte de 220.000 euros.
Este empréstimo terá as mesmas condições, o mesmo grau de prioridade e o mesmo vencimento que os 480.000 euros disponibilizados pelos investidores da Urbanitae e será reembolsado proporcionalmente em conjunto com estes.
Desta forma, o financiamento-ponte ascende a um total de 700.000 euros, enquanto os capitais próprios comprometidos na operação somam 2,3 milhões de euros.
Condições do investimento
O empréstimo da Urbanitae apresenta as seguintes características:
- Montante: até 480.000 euros.
- Juro: 12% ao ano, em regime de juro simples.
- Prazo: 12 meses.
- Extensão: um período adicional de seis meses.
- Pagamento do capital e dos juros: no vencimento.
- Retorno mínimo: seis meses de juros, equivalentes a 6%.
O reembolso antecipado poderá ocorrer assim que sejam cumpridas as condições previstas para o desembolso adicional do empréstimo bancário.
Que garantias tem o empréstimo?
Neste caso, não existe uma hipoteca de primeiro grau a favor dos investidores da Urbanitae, uma vez que o financiamento bancário coexiste com o empréstimo-ponte desde o início da operação e tem prioridade de reembolso.
A estrutura inclui, no entanto, vários mecanismos de proteção:
- Empréstimo bancário à promoção imobiliária assinado desde o início, com um desembolso adicional previsto para reembolsar o financiamento-ponte após a obtenção da licença e o alcance de 40% de pré-vendas.
- Subordinação de outros empréstimos de sócios e dívidas face ao empréstimo da Urbanitae, com exceção do financiamento bancário e do empréstimo-ponte disponibilizado pelo promotor, que tem o mesmo grau de prioridade.
- Responsabilidade patrimonial geral da sociedade mutuária, que responde pelas suas obrigações com todos os seus bens presentes e futuros.
A chave da operação reside, portanto, no facto de a fonte prevista para o reembolso estar definida e contratada desde o momento da entrada dos investidores, embora o respetivo desembolso dependa do cumprimento dos dois marcos estabelecidos pelo banco.
Porquê investir em Cornellà Riera?
Consideramos que Cornellà Riera apresenta uma estrutura interessante para uma operação de financiamento-ponte: o prazo é limitado, o financiamento bancário que permitirá o reembolso já está concedido e os marcos necessários para ativar esse desembolso — licença e pré-vendas — estão claramente definidos.
Entre os principais destaques encontram-se:
- Juro simples de 12% ao ano.
- Rentabilidade total de 12% para o prazo normal.
- Financiamento bancário já concedido, com um desembolso adicional destinado ao reembolso do empréstimo-ponte.
- Saída associada a dois marcos concretos: licença de construção e 40% de pré-vendas.
- O promotor disponibiliza um empréstimo de 220.000 euros com o mesmo grau de prioridade dos investidores.
- 2,3 milhões de euros de capitais próprios disponibilizados pelo promotor e por outros coinvestidores.
- Promotor com mais de 500 habitações entregues e experiência direta em Cornellà.
- 89 de 101 habitações vendidas nos seus dois empreendimentos recentes no município.
- Preço médio previsto para Cornellà Riera 2,7% inferior ao dos imóveis comparáveis analisados.
Um preço comparado com o mercado
O estudo realizado em outubro de 2026 analisa sete empreendimentos residenciais de construção nova em Cornellà.
O preço médio previsto para Residencial Cornellà Riera é de aproximadamente 434.400 euros por habitação e 5.092 euros/m², 2,7% abaixo da média dos empreendimentos comparáveis analisados e 3,3% inferior ao de um empreendimento situado em frente ao terreno.
Este posicionamento poderá ajudar a facilitar a comercialização necessária para alcançar os 40% de pré-vendas exigidos pelo banco.
Calendário estimado
O prazo normal do empréstimo é de 12 meses, com uma possível extensão de seis meses.
Os principais marcos previstos são:
- Dezembro de 2026: concessão do empréstimo, aquisição do terreno e arranque do empreendimento.
- Quarto trimestre de 2027: obtenção prevista da licença e pré-venda de 40% das habitações.
- Dezembro de 2027: vencimento normal e reembolso previsto através do desembolso adicional do financiamento bancário.
- Junho de 2028: vencimento máximo caso seja utilizada a extensão de seis meses.
Tens dúvidas sobre o projeto?
A abertura ao investimento de Cornellà Riera será na sexta-feira, 13 de novembro.
Podes conhecer a operação com mais detalhe no webinar de Cornellà Riera, realizado na quarta-feira, 11 de novembro.
Também podes escrever-nos para contacto@urbanitae.com ou ligar para (+34) 911 23 25 22.