Balcón del Sur encerra com uma rentabilidade de 16,87% e uma TIR de 11,22%

O Balcón del Sur encerra dentro do prazo previsto após a obtenção da licença e a entrada de financiamento bancário, com devolução integral do capital e dos juros.
Todas as notícias sobre a Urbanitae, sejam projectos de investimento, assinaturas, alianças com outras empresas, intervenções nos media… Leia mais aqui.
O Balcón del Sur encerra dentro do prazo previsto após a obtenção da licença e a entrada de financiamento bancário, com devolução integral do capital e dos juros.

O Allonbay Aura foi encerrado com um retorno bruto de 60,1% e uma TIR de 21,2%, muito acima do cenário inicial, graças a melhores vendas, controlo de custos e eficiência fiscal.

O Torrinha Gardens II financia a segunda tranche de uma promoção de 27 apartamentos turísticos e um espaço comercial no Porto, com obra em curso, licença concedida e reembolso previsto através de financiamento bancário.

O Lavapiés 50 permite investir num edifício praticamente reabilitado no centro de Madrid, com 19 apartamentos, espaço comercial, Plano Reside e retorno preferencial para os investidores da Urbanitae.
O equity da Urbanitae não se entende apenas pela rentabilidade-alvo: é preciso analisar execução, mercado, liquidez por evento, horizonte e waterfall.
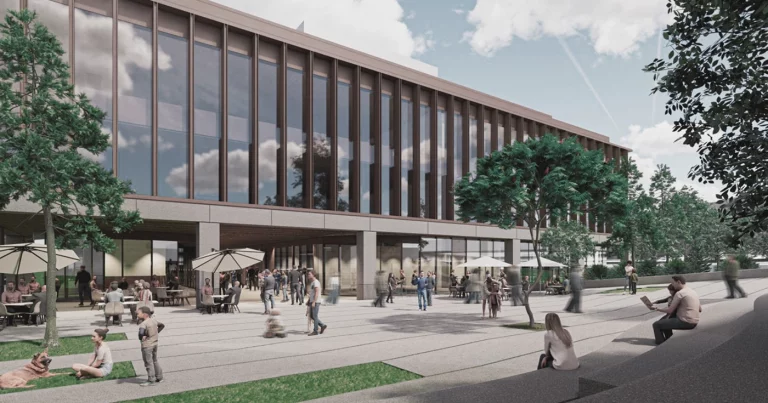
O Francos II completa o ticket de equity de um projeto de escritórios de nova construção na Boavista, com aprovação arquitetónica concedida e TIR preferencial de 15% para os investidores da Urbanitae.

O Projeto Vivaldi financia a fase final de uma villa de luxo em Sierra Blanca, com mais de 65% da obra executada, hipoteca de primeiro grau e LTV inferior a 44%.
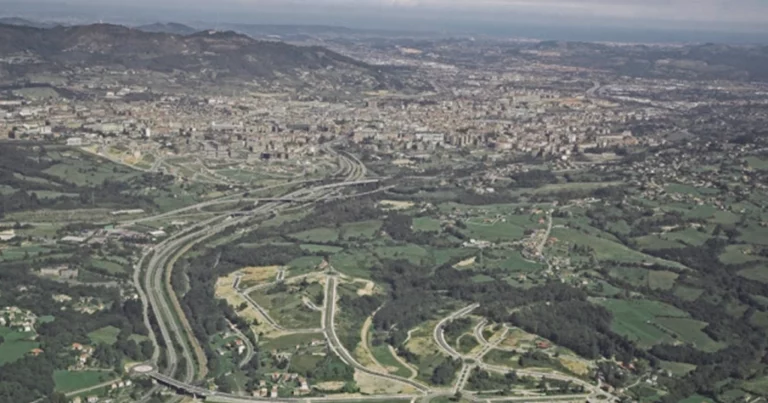
O Projeto Manjoya financia a aquisição de sete parcelas urbanas em Oviedo, com avaliação superior a 33 milhões de euros, LTV de 19,9% e saída apoiada numa compra e venda já comprometida.
Escritórios, hotéis ou residências de estudantes podem trazer motores de procura diferentes do residencial e ajudar a construir uma carteira imobiliária mais diversificada.

O primeiro trimestre de 2026 confirma o desequilíbrio do residencial espanhol: procura sólida, preços em alta, arrendamento pressionado e oferta insuficiente.