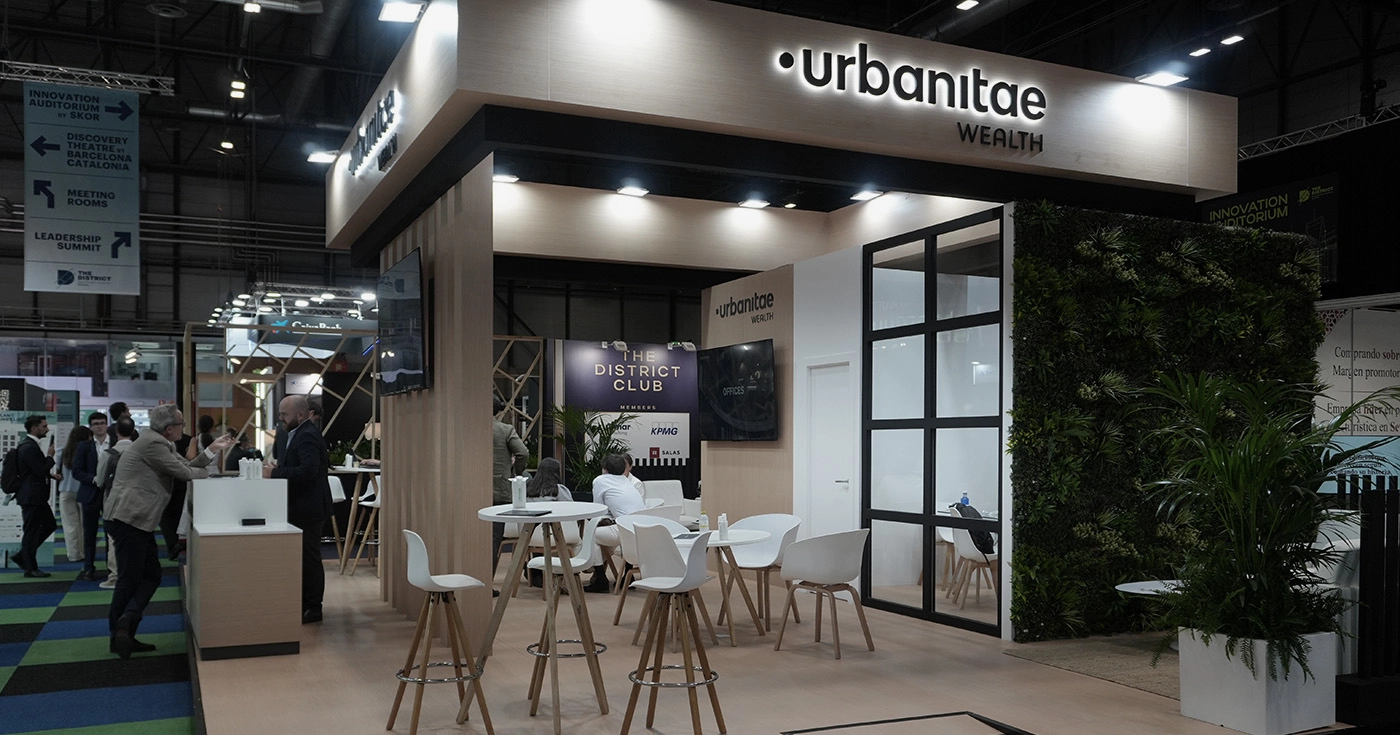

Financiamento mais sofisticado, novos modelos de hospitality, family offices mais profissionais e um mercado onde a execução pesa cada vez mais. Revemos algumas das ideias deixadas pelo The District 2026.
O The District encerrou no passado dia 24 de setembro a sua primeira edição em Madrid com 17.589 dirigentes, mais 21% do que no ano anterior, e mais de 450 especialistas internacionais reunidos durante três jornadas na IFEMA. O encontro deixou uma fotografia bastante nítida do momento que o imobiliário europeu atravessa: maior seletividade, um custo de capital que obriga a afinar as decisões e um peso crescente da gestão e da transformação dos ativos na geração de rentabilidade.
Estas conclusões estiveram também muito presentes nas quatro mesas-redondas em que a Urbanitae participou, com Juan Mínguez, Diego Bestard, Luis Maura e José María Gómez-Acebo. Quatro conversas distintas — dívida, novos modelos de financiamento, hospitality e capital privado — que acabaram por convergir em vários pontos: já não existe uma única fonte de capital nem uma receita válida para todos os ativos, o operador ganha cada vez mais importância e o retorno depende crescentemente de uma boa execução do plano de negócio.
1. O financiamento alternativo e a banca são peças do mesmo mercado
A primeira participação da Urbanitae colocou o foco na evolução do mercado de dívida imobiliária. Juan Mínguez, diretor de Dívida da Urbanitae, partilhou a mesa com representantes do Banco Sabadell, Libeen e Baker Tilly.
Uma das ideias centrais foi que apresentar o financiamento bancário e o financiamento alternativo como modelos opostos é cada vez menos útil. Cada fonte de capital encaixa melhor em determinados riscos e momentos da operação.
“O financiamento alternativo entra em momentos muito concretos da vida de um ativo, permitindo que se produza criação de valor”, explicou Mínguez. Em muitos casos, precisamente, a saída desse financiamento pode ocorrer através de um refinanciamento bancário quando o projeto já alcançou uma fase mais madura e reduziu o seu risco.
O preço, portanto, é apenas uma parte da equação. O financiamento alternativo pode ser mais caro, mas também permitir executar uma aquisição, financiar uma fase ainda não bancável ou reduzir as necessidades iniciais de equity. A isso somam-se dois atributos que surgiram repetidamente na conversa: flexibilidade e rapidez de execução.
A perspetiva dos restantes participantes reforçou essa tese. Jenny Suárez, do Banco Sabadell, resumiu o desafio atual de forma especialmente clara: “A liquidez existe; o desafio é encontrar o projeto adequado para o risco adequado”. Alex Wendt, da Baker Tilly, acrescentou outra ideia relevante: a melhor forma de financiar um projeto nem sempre é a mais barata.
2. Mais fontes de capital tornam o mercado mais completo
Dois dias depois, Diego Bestard, CEO da Urbanitae, retomou parte dessa conversa a partir de uma perspetiva mais ampla, numa mesa dedicada aos novos modelos de financiamento.
O seu ponto de partida foi deliberadamente pragmático: se uma operação pode aceder a financiamento bancário em boas condições, faz sentido utilizá-lo. O aparecimento de novos financiadores não implica substituir os bancos, mas sim completar uma estrutura de capital que, em Espanha e Portugal, esteve durante décadas extraordinariamente concentrada neles.
A mudança observa-se no aparecimento de mais camadas: equity, preferred equity, empréstimos-ponte, dívida alternativa ou financiamento bancário podem intervir em diferentes fases de um mesmo investimento. Para Bestard, esse desenvolvimento aproxima o mercado ibérico de outros mercados imobiliários mais maduros e torna-o menos dependente de uma única fonte de financiamento.
Também questionou uma associação habitual entre financiamento alternativo e maior risco:
“Não assumimos necessariamente mais risco; assumimos tipos de risco diferentes”.
Um financiador alternativo pode, por exemplo, sentir-se confortável com uma operação que fica fora dos critérios regulatórios de uma entidade bancária e, ao mesmo tempo, trabalhar com níveis conservadores de alavancagem.
Diego Bermúdez, da Deloitte, abordou-o do ponto de vista do promotor: “O empréstimo mais barato nem sempre é a solução de capital mais valiosa”. Além do preço, assinalou fatores como a certeza de execução, a flexibilidade, a escala ou o funcionamento dos órgãos de decisão do financiador.
O resultado é um mercado com mais opções, mas também mais exigente no momento de escolher qual faz sentido para cada operação.
3. Hospitality: compreender o hóspede, mas também o comprador final
A mudança não se limita às estruturas financeiras. A mesa em que participou Luis Maura, Investment Director da Urbanitae, analisou a forma como os modelos de hospitality estão a evoluir perante uma procura cada vez menos fácil de classificar.
As fronteiras entre lazer e trabalho esbateram-se. Um viajante pode deslocar-se por motivos profissionais, permanecer várias semanas, trabalhar remotamente e combinar a sua estadia com lazer. Esse comportamento está a ampliar o espaço para formatos como flex living, mid stay e long stay.
Para a Urbanitae, esta evolução coloca em primeiro plano a flexibilidade do ativo e, sobretudo, a qualidade do operador. Luis Maura recordou o caso de um investimento de flex living em Torremolinos em que, uma vez em exploração, aproximadamente metade dos hóspedes responde a uma procura puramente turística e a outra metade a perfis como trabalhadores remotos ou nómadas digitais com estadias mais longas.
Mas a procura é apenas uma parte da análise. Numa estratégia value-add, existe outra pergunta que condiciona o investimento desde o início:
“A primeira pergunta que nos fazemos é quem será o comprador final”.
Pensar na saída ajuda a definir o produto, o operador e até a estrutura contratual. Um ativo destinado previsivelmente a um family office pode exigir uma combinação diferente de estabilidade e risco face a outro cujo comprador natural seja um fundo institucional.
A conversa também colocou o foco nas cidades secundárias. A Urbanitae está a observar oportunidades em mercados como Valladolid, Saragoça, Alicante ou A Corunha, onde ainda existem hotéis familiares pouco profissionalizados. Em alguns casos, reposicionar um ativo, incorporar um bom operador e estruturar corretamente o seu contrato pode criar valor sem assumir todo o risco de um desenvolvimento de raiz.
Miguel Casas, da Stoneweg Hospitality, incidiu, por sua vez, no crescimento do mid e long stay, onde considera que a procura está a crescer mais rapidamente do que a oferta. Eduard Adell, da Room00, trouxe outra perspetiva: para antecipar a evolução do setor, não basta perguntar como viajam as pessoas, mas quem está a viajar, com a geração Z e os millennials a impulsionarem novas necessidades de flexibilidade, preço e localização.
4. Os family offices profissionalizam a sua forma de investir
A última participação da Urbanitae abordou o papel do private equity e dos family offices, com José María Gómez-Acebo, diretor-geral da Urbanitae Asset Management SGIIC, juntamente com representantes da Société Générale e da Harrison Street.
Aqui, a principal mudança não está necessariamente em quanto imobiliário as famílias querem ter em carteira, mas na forma como acedem a ele.
Durante anos, foi habitual que um family office delegasse ações, obrigações ou fundos em consultores profissionais, mas gerisse diretamente os seus investimentos imobiliários. Segundo explicou Gómez-Acebo, esse modelo tem vindo a mudar: especialmente na promoção, as famílias recorrem cada vez mais a gestores capazes de realizar o underwriting, supervisionar a operação e relacionar-se com o promotor a partir de uma posição profissional.
A evolução pode começar com coinvestimentos operação a operação e avançar, à medida que aumenta a confiança no gestor, para veículos e fundos que permitem construir uma exposição diversificada.
Mas profissionalizar o investimento não significa delegar o critério. Na verdade, uma das ideias mais claras de José María foi precisamente a contrária:
“O business plan é essencial, mas não o é menos a qualidade do parceiro com quem trabalhamos”.
A Urbanitae procura relações de longo prazo com promotores que tenham demonstrado capacidade de execução, mas cada novo investimento deve superar a sua própria análise. “Na promoção imobiliária acontecem sempre coisas; a diferença está em como cada promotor as resolve”, resumiu.
A mesma importância do parceiro apareceu na intervenção de Ignacio Lliso, da Harrison Street, que definiu os family offices e o private equity como “mais complementares do que concorrentes”. Uns e outros podem entrar em fases diferentes de uma mesma operação, assumir riscos distintos e até tornar-se sucessivamente investidores e compradores.
De comprar mercado a criar valor
As quatro mesas acabaram por chegar, a partir de caminhos distintos, a uma conclusão muito parecida com a que o próprio The District deixou no encerramento da sua quinta edição: no novo ciclo, a rentabilidade depende cada vez mais da capacidade de gerir, transformar e executar, face a estratégias apoiadas principalmente na alavancagem ou na compressão de yields.
No financiamento, isso significa escolher o capital adequado para cada momento. No hospitality, compreender tanto a nova procura como o operador e o futuro comprador. Para os family offices, profissionalizar a análise sem abdicar do rigor. E, em todos os casos, trabalhar com parceiros capazes de executar o plano quando a realidade inevitavelmente se desvia do Excel.
Esse foi provavelmente o principal ensinamento do The District 2026 para a Urbanitae. Mais do que uma única tendência dominante, o mercado mostra mais alternativas, mais especialização e mais possibilidades de estruturar cada investimento de forma diferente. E quanto maior é esse leque, mais importantes se tornam a análise, a seleção e a disciplina de execução.