Piani pensione vs investimento immobiliare per la pensione: differenze e come combinarli
Fondi pensione e investimenti immobiliari non si escludono a vicenda: possono combinare disciplina, vantaggi fiscali, asset reali e redditi futuri.
Quanto risparmiare e dove investire. Lezioni per imparare a mettere insieme un piano finanziario semplice e intelligente.
Fondi pensione e investimenti immobiliari non si escludono a vicenda: possono combinare disciplina, vantaggi fiscali, asset reali e redditi futuri.
Nell'equity immobiliare, il rendimento dipende dal risultato finale del progetto e dalla capacità di creare valore attraverso acquisto, gestione, trasformazione e vendita.
Investire 50.000 euro significa decidere quale parte del capitale destinare a liquidità, stabilità o crescita e quale ruolo attribuire all’immobiliare nel portafoglio.
Proteggere i risparmi dall’inflazione non significa lasciare il denaro fermo, ma distribuirlo tra liquidità, stabilità e crescita.
Investire a lungo termine non significa scegliere un prodotto, ma costruire un portafoglio coerente con obiettivi, orizzonte temporale, liquidità e tolleranza al rischio.
Iniziare a investire nel settore immobiliare richiede più che trovare un’opportunità interessante: significa comprendere rischi, tempi, liquidità, strutture e coerenza con il proprio profilo.
La leva può migliorare il rendimento del capitale proprio, ma amplifica anche errori, costi, mancanza di liquidità e scenari negativi.
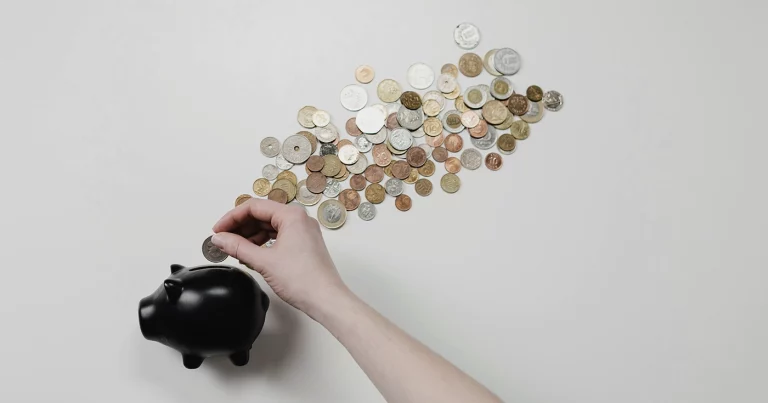
Un rimborso fiscale può essere utilizzato per creare un fondo di emergenza, ridurre i debiti o iniziare a investire, purché sia coerente con liquidità, orizzonte e obiettivi.
Value-add, debito e CRE svolgono funzioni diverse in portafoglio: crescita, visibilità dei rendimenti e diversificazione oltre il residenziale.
Comprare un appartamento non basta: per capire se è un buon investimento bisogna analizzare costi, redditi, finanziamento, gestione e coerenza con la propria strategia.