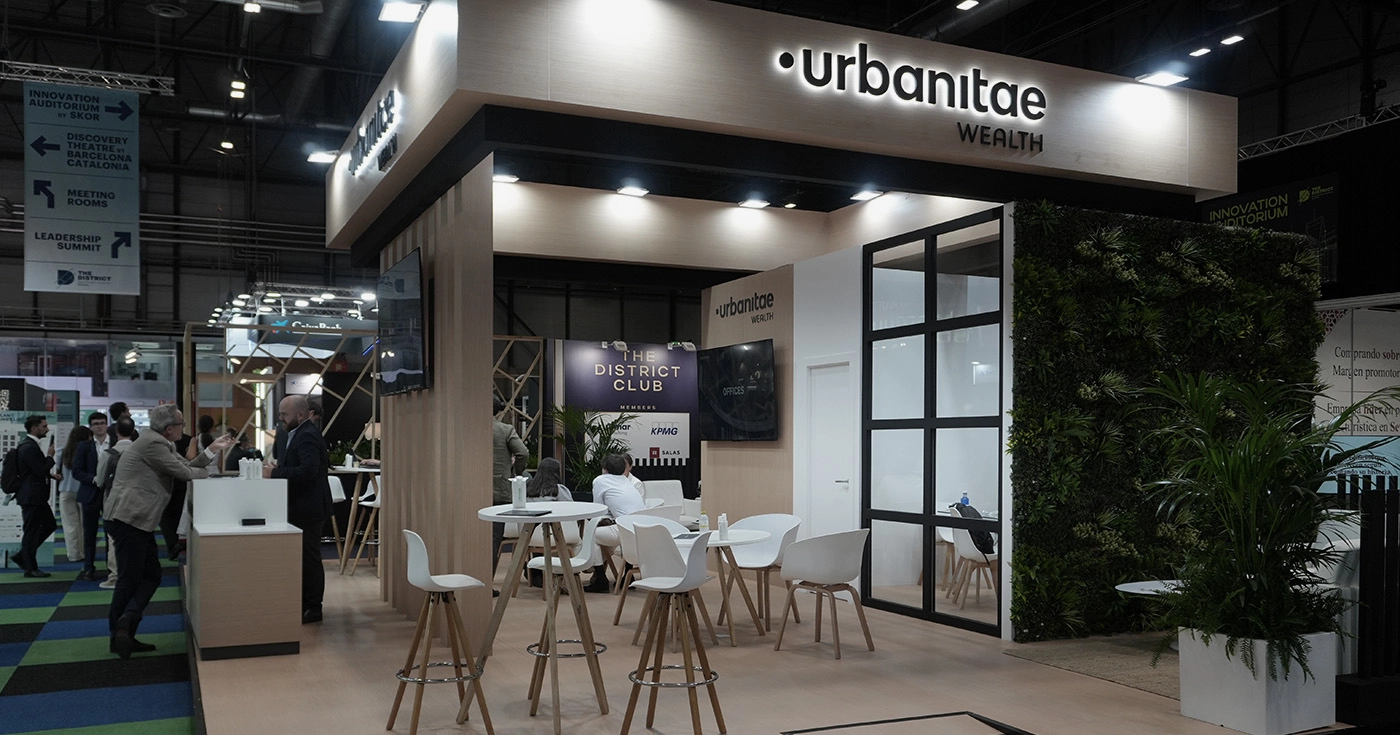

Financiación más sofisticada, nuevos modelos de hospitality, family offices más profesionales y un mercado donde la ejecución pesa cada vez más. Repasamos algunas de las ideas que dejó The District 2026.
The District cerró el pasado 24 de septiembre su primera edición en Madrid con 17.589 directivos, un 21% más que el año anterior, y más de 450 expertos internacionales reunidos durante tres jornadas en IFEMA. El encuentro dejó una fotografía bastante nítida del momento que atraviesa el inmobiliario europeo: más selectividad, un coste del capital que obliga a afinar las decisiones y un mayor peso de la gestión y la transformación de los activos en la generación de rentabilidad.
Son conclusiones que estuvieron muy presentes también en las cuatro mesas redondas en las que participó Urbanitae, con Juan Mínguez, Diego Bestard, Luis Maura y José María Gómez-Acebo. Cuatro conversaciones distintas –deuda, nuevos modelos de financiación, hospitality y capital privado– que terminaron conectando en varios puntos: ya no hay una única fuente de capital ni una receta válida para todos los activos, el operador adquiere cada vez más importancia y el retorno depende crecientemente de ejecutar bien el plan de negocio.
1. La financiación alternativa y la banca son piezas del mismo mercado
La primera participación de Urbanitae puso el foco en la evolución del mercado de deuda inmobiliaria. Juan Mínguez, director de Deuda de Urbanitae, compartió mesa con representantes de Banco Sabadell, Libeen y Baker Tilly.
Una de las ideas centrales fue que plantear la financiación bancaria y la alternativa como modelos enfrentados resulta cada vez menos útil. Cada fuente de capital encaja mejor en determinados riesgos y momentos de la operación.
“La financiación alternativa entra en momentos muy concretos de la vida de un activo, permitiendo que se produzca creación de valor”, explicó Mínguez. En muchos casos, precisamente, la salida de esa financiación puede producirse mediante una refinanciación bancaria cuando el proyecto ya ha alcanzado una fase más madura y ha reducido su riesgo.
El precio, por tanto, es solo una parte de la ecuación. La financiación alternativa puede ser más cara, pero también permitir ejecutar una adquisición, financiar una fase todavía no bancable o reducir las necesidades iniciales de equity. A ello se suman dos atributos que aparecieron repetidamente en la conversación: flexibilidad y velocidad de ejecución.
La perspectiva de los demás participantes reforzó esa tesis. Jenny Suárez, de Banco Sabadell, resumió el reto actual de forma especialmente clara: “La liquidez está ahí; el reto es encontrar el proyecto adecuado para el riesgo adecuado”. Alex Wendt, de Baker Tilly, añadió otra idea relevante: la mejor forma de financiar un proyecto no siempre es la más barata.
2. Más fuentes de capital hacen el mercado más completo
Dos días después, Diego Bestard, CEO de Urbanitae, retomó parte de esa conversación desde una perspectiva más amplia en una mesa dedicada a los nuevos modelos de financiación.
Su punto de partida fue deliberadamente pragmático: si una operación puede acceder a financiación bancaria en buenas condiciones, tiene sentido utilizarla. La aparición de nuevos financiadores no implica sustituir a los bancos, sino completar una estructura de capital que en España y Portugal estuvo durante décadas extraordinariamente concentrada en ellos.
El cambio se aprecia en la aparición de más capas: equity, preferred equity, préstamos puente, deuda alternativa o financiación bancaria pueden intervenir en distintas fases de una misma inversión. Para Bestard, ese desarrollo acerca al mercado ibérico a otros mercados inmobiliarios más maduros y lo hace menos dependiente de una única fuente de financiación.
También cuestionó una asociación habitual entre financiación alternativa y mayor riesgo:
“No asumimos necesariamente más riesgo; asumimos tipos de riesgo diferentes”.
Un financiador alternativo puede, por ejemplo, sentirse cómodo con una operación que queda fuera de los criterios regulatorios de una entidad bancaria y, al mismo tiempo, trabajar con niveles conservadores de apalancamiento.
Diego Bermúdez, de Deloitte, lo abordó desde el lado del promotor: “El préstamo más barato no siempre es la solución de capital más valiosa”. Además del precio, señaló factores como la certeza de ejecución, la flexibilidad, la escala o el funcionamiento de los órganos de decisión del financiador.
El resultado es un mercado con más opciones, pero también más exigente a la hora de escoger cuál tiene sentido para cada operación.
3. Hospitality: entender al huésped, pero también al comprador final
El cambio no se limita a las estructuras financieras. La mesa en la que intervino Luis Maura, Investment Director de Urbanitae, analizó cómo están evolucionando los modelos de hospitality ante una demanda cada vez menos fácil de encasillar.
Las fronteras entre ocio y trabajo se han difuminado. Un viajero puede desplazarse por motivos profesionales, permanecer varias semanas, teletrabajar y combinar su estancia con ocio. Ese comportamiento está ampliando el espacio para formatos como flex living, mid stay y long stay.
Para Urbanitae, esa evolución pone en primer plano la flexibilidad del activo y, sobre todo, la calidad del operador. Luis Maura recordó el caso de una inversión de flex living en Torremolinos en la que, una vez en explotación, aproximadamente la mitad de los huéspedes responde a demanda puramente vacacional y la otra mitad a perfiles como trabajadores remotos o nómadas digitales con estancias más largas.
Pero la demanda es solo una parte del análisis. En una estrategia value-add hay otra pregunta que condiciona la inversión desde el principio:
“La primera pregunta que nos hacemos es quién va a ser el comprador final”.
Pensar en la salida ayuda a definir el producto, el operador y hasta la estructura contractual. Un activo destinado previsiblemente a un family office puede exigir una combinación diferente de estabilidad y riesgo que otro cuyo comprador natural sea un fondo institucional.
La conversación también puso el foco en las ciudades secundarias. Urbanitae está viendo oportunidades en mercados como Valladolid, Zaragoza, Alicante o A Coruña, donde todavía existen hoteles familiares poco profesionalizados. En algunos casos, reposicionar un activo, incorporar un buen operador y estructurar correctamente su contrato puede crear valor sin asumir todo el riesgo de un desarrollo desde cero.
Miguel Casas, de Stoneweg Hospitality, incidió por su parte en el crecimiento del mid y long stay, donde considera que la demanda está creciendo más rápido que la oferta. Eduard Adell, de Room00, aportó otra perspectiva: para anticipar la evolución del sector no basta con preguntarse cómo viaja la gente, sino quién está viajando, con Gen Z y millennials impulsando nuevas necesidades de flexibilidad, precio y ubicación.
4. Los family offices profesionalizan su forma de invertir
La última participación de Urbanitae abordó el papel del private equity y los family offices, con José María Gómez-Acebo, director general de Urbanitae Asset Management SGIIC, junto a representantes de Société Générale y Harrison Street.
Aquí el cambio principal no está necesariamente en cuánto inmobiliario quieren tener las familias en cartera, sino en cómo acceden a él.
Durante años fue habitual que un family office delegara acciones, bonos o fondos en asesores profesionales, pero gestionara directamente sus inversiones inmobiliarias. Según explicó Gómez-Acebo, ese modelo ha ido cambiando: especialmente en promoción, las familias recurren cada vez más a gestores capaces de realizar el underwriting, supervisar la operación y relacionarse con el promotor desde una posición profesional.
La evolución puede comenzar con coinversiones operación a operación y avanzar, a medida que aumenta la confianza en el gestor, hacia vehículos y fondos que permiten construir exposición diversificada.
Pero profesionalizar la inversión no significa delegar el criterio. De hecho, una de las ideas más claras de José María fue precisamente la contraria:
“El business plan es esencial, pero no lo es menos la calidad del socio con el que trabajamos”.
Urbanitae busca relaciones a largo plazo con promotores que hayan demostrado capacidad de ejecución, pero cada nueva inversión debe superar su propio análisis. “En promoción inmobiliaria siempre ocurren cosas; la diferencia está en cómo cada promotor las resuelve”, resumió.
La misma importancia del socio apareció en la intervención de Ignacio Lliso, de Harrison Street, que definió a family offices y private equity como “más complementarios que competidores”. Unos y otros pueden entrar en fases diferentes de una misma operación, asumir riesgos distintos e incluso convertirse sucesivamente en inversores y compradores.
De comprar mercado a crear valor
Las cuatro mesas terminaron llegando, desde caminos distintos, a una conclusión muy parecida a la que dejó el propio The District al cerrar su quinta edición: en el nuevo ciclo, la rentabilidad depende cada vez más de la capacidad de gestionar, transformar y ejecutar, frente a estrategias apoyadas principalmente en el apalancamiento o la compresión de yields.
En financiación, eso significa elegir el capital adecuado para cada momento. En hospitality, entender tanto la nueva demanda como al operador y al futuro comprador. Para los family offices, profesionalizar el análisis sin renunciar al rigor. Y, en todos los casos, trabajar con socios capaces de ejecutar el plan cuando la realidad inevitablemente se desvía del Excel.
Ese ha sido probablemente el principal aprendizaje de The District 2026 para Urbanitae. Más que una única tendencia dominante, el mercado muestra más alternativas, más especialización y más posibilidades de estructurar cada inversión de forma diferente. Y cuanto mayor es ese abanico, más importantes se vuelven el análisis, la selección y la disciplina de ejecución.