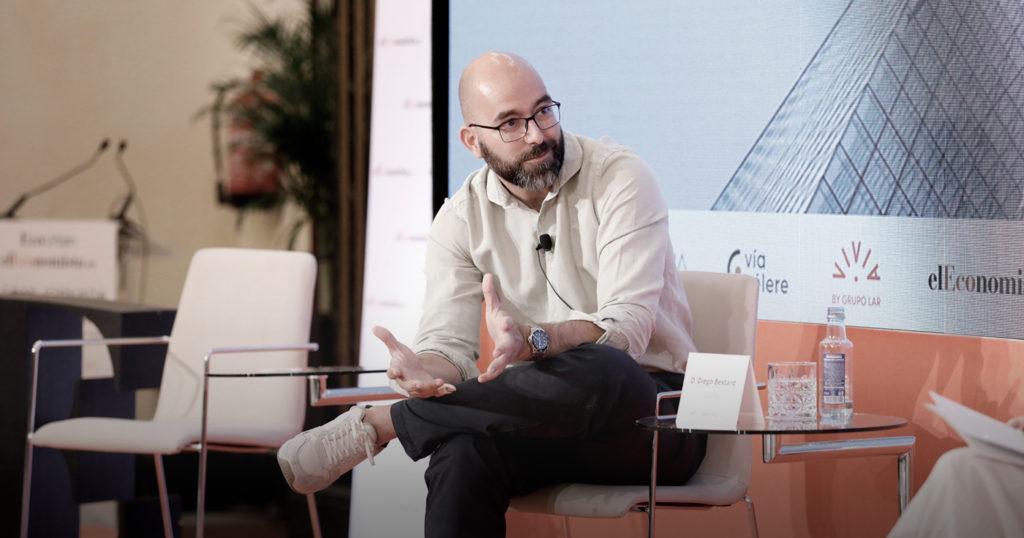
En un contexto marcado por la subida de tipos, el encarecimiento de los materiales y la restricción del crédito bancario, la financiación alternativa es un aliado clave para el sector promotor y la construcción de vivienda. Esa fue una de las principales conclusiones de la mesa de debate “Crecimiento en España de la inversión y la financiación alternativa”, celebrada en el marco de la II Gran Jornada Inmobiliaria organizada en Madrid por el periódico elEconomista.
Nuestro CEO, Diego Bestard, fue uno de los participantes en la mesa moderada por la periodista Isabel Blanco, junto a Carolina Roca, vicepresidenta de Asprima y directora general de Grupo Inmobiliario Roca, y Francisco López, consejero ejecutivo de la socimi Inversa Prime (antes Almagro Capital). En ella se debatió el papel de la financiación y la inversión alternativa en la resolución de los dos principales problemas del inmobiliario: la escasez de suelo y la falta de financiación.
“Vivimos desde 2008 un progresivo encorsetamiento de la financiación promotor –apunta Carolina Roca–; no solo no evoluciona, sino que se reduce la oferta. La financiación está muy tasada, no se financia la compra de suelo y se exige un porcentaje de preventas muy alto (entre el 50 y el 90%). Todo eso lleva a explorar nuevas fórmulas de financiación”. Estas dificultades se dan, además, en un contexto de alta demanda de vivienda residencial.
«En muchos casos, la financiación bancaria no tiene sentido ni para el promotor ni para el banco»
Diego Bestard, CEO de Urbanitae
Para el CEO de Urbanitae, en el sector “hay dos grandes problemas, y el crowdfunding es una solución para ambos”. De un lado, España sigue siendo un país “hiperbancarizado”. De los aproximadamente 10.000 millones que se conceden cada año en crédito promotor, se calcula que solo entre el 10% y el 15% corresponde a la financiación alternativa. En países de nuestro entorno, el porcentaje se acerca al 50%. Es decir, que hay un gap de 5.000 millones en financiación alternativa en España. Además, como explica Diego Bestard, los bancos se están replegando en el sector, “ya que en muchos casos no tiene sentido para ellos que financien la promoción, sobre todo cuando las subrogaciones de hipotecas están, en muchos casos, por debajo del 40%”.
Por fortuna, el panorama está cambiando. Como explica Francisco López, “mundialmente la inversión y la financiación alternativa es una tendencia de largo plazo. En el inmobiliario, en España, está teniendo muy buena aceptación, y el caso de Urbanitae es un buen ejemplo de caso de éxito: los resultados, tanto por la parte institucional como particular, están siendo muy buenos”.
El otro gran problema es, según Bestard, el ahorro de casi un billón de euros que las familias tienen en depósitos “rentando al cero y que, en un entorno recesivo como el que parece que viene, se incrementará”. Un dinero desaprovechado que “habría que movilizar para no perder valor”, siendo el sector inmobiliario un candidato evidente para canalizarlo.
¿Escasez de suelo o de financiación?
Entretanto, el interés por la compra de vivienda, tradicionalmente alto entre los españoles, parece lejos de decaer. “Por primera vez en muchísimo tiempo la demanda tensiona la escasa oferta que hay de vivienda, especialmente de obra nueva”, explica la vicepresidenta de Asprima. “Ahora estamos más en escasez de suelo que de financiación. Pero en la Comunidad de Madrid a medio-largo plazo está previsto que se ponga suelo para 133.000 viviendas (incluyendo Madrid Nuevo Norte). Tenemos que prepararnos el sector promotor para cuando se nos abra ese campo, porque demanda parece que hay. Ahí es donde veremos si se rompen las costuras de la camisa de la financiación”.
«Por primera vez en muchísimo tiempo la demanda tensiona la escasa oferta que hay de vivienda, especialmente de obra nueva»
Carolina Roca, vicepresidenta de asprima
Para Diego Bestard, el principal problema es el de la financiación bancaria. “Nosotros tenemos más de 50 promociones vivas, y el problema no es la subida de costes ni la falta de suministros, sino la falta de financiación. Incluso con el suelo pagado y un 60-70% de preventas, la incertidumbre mayor es si el banco entrará o no a financiar la obra”. Ante la falta de interés comercial para el banco de participar en promociones pequeñas, surge la alternativa de “ir full equity, levantar todo el capital” para garantizar que la promoción llegue a término.
¿Influirá la subida de tipos?
El anuncio de la subida de tipos de interés añade una capa de incertidumbre sobre la economía en su conjunto y también sobre el sector. Para el consejero ejecutivo de Inversa Prime, la medida “afectará porque el inmobiliario es un sector apalancado. A nuestro sector –el residencial prime– creemos que nos afecta menos que a otro tipo de inversión similar en residencial prime porque nuestro tipo de retorno preapalancado es superior al 6%”.
Diego Bestard reconoce “que hay tensión y hay ciclos”, pero, afortunadamente “los ciclos en el sector inmobiliario son mucho más suaves” que lo que ocurre en los mercados financieros. A los promotores “nos preocupa ahora el escenario de recesión y subida de tipos”, explica Carolina Roca, toda vez que el 85% de sus compradores son familias, si bien “la reacción, de momento, no se ha notado”.
Lo que parece claro es que las condiciones reforzarán el atractivo de la financiación alternativa de propuestas como la de Urbanitae. “Somos incapaces de cerrar el coste de construcción, ni de cerca, de cualquier promoción que tengamos en curso. Por ahí está viniendo ahora el endurecimiento del crédito y quizá por ahí es una forma de abrir a la financiación alternativa”, apunta Roca. La vicepresidenta de Asprima concluye que “los promotores somos profesionales capaces de entender las nuevas formas de inversión y usarlas para hacer lo que queremos: volver a las 200.000-250.000 viviendas iniciadas al año”, un nivel no alcanzado en más de una década. “Es el momento en que tenemos que tirar del carro y para eso necesitamos sí o sí adoptar la financiación alternativa”.