
En equity inmobiliario el tiempo no es un detalle, sino una parte esencial de la inversión. A diferencia de la deuda, donde el retorno suele estar pactado desde el inicio, en equity el inversor participa en el resultado final del proyecto. Y ese resultado se construye a lo largo de un proceso que puede durar varios años: compra del activo, licencias, financiación, obra, comercialización, entrega y liquidación.
Por eso, cuando analizamos un proyecto de equity, no basta con mirar la rentabilidad objetivo. También hay que entender qué plazo necesita el proyecto para crear valor, qué puede ocurrir durante ese periodo y cómo puede afectar el ciclo inmobiliario al resultado final.
El tiempo como aliado… y como coste
En equity, el tiempo puede jugar a favor. Permite transformar un suelo o un edificio, avanzar hitos, reducir incertidumbre, vender mejor y capturar una mejora de mercado. Una promoción que empieza sobre plano no tiene el mismo valor que una promoción terminada, con ventas firmadas, licencia de primera ocupación y escrituras en curso.
Pero el tiempo también tiene un coste. Si la obra se retrasa, si los suministros se demoran, si suben los tipos o si las ventas tardan más de lo previsto, la rentabilidad anualizada puede resentirse. A veces, el retorno total sigue siendo atractivo, pero la TIR baja porque el capital ha permanecido invertido más tiempo. En otras ocasiones, el retraso viene acompañado de sobrecostes o menores ingresos, y entonces el impacto puede ser mayor.
Esa es una de las claves del equity: no se trata solo de cuánto puede ganar un proyecto, sino de cuánto tiempo necesita para hacerlo y qué margen tiene si ese plazo se alarga.
Bossa Nova: un caso de tesis cumplida pese a las tensiones
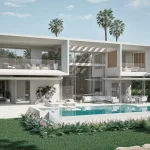
Un buen ejemplo reciente es Bossa Nova, proyecto desarrollado en la ciudad de Ibiza. La operación consistía en una promoción residencial de obra nueva de 32 viviendas de 1 y 2 dormitorios, con garaje, trastero y zonas comunes, incluyendo piscina, gimnasio y jardín comunitario.
La inversión se realizó el 22 de septiembre de 2023 y la liquidación final llegó el 20 de julio de 2026. El resultado quedó muy cerca de la previsión inicial: un retorno bruto del 40,1%, frente al 41,5% estimado, y una TIR del 13,3%, frente al 13,9% previsto.
Lo interesante del caso no es que todo saliera exactamente como estaba previsto, sino que el proyecto absorbió varias tensiones sin perder la tesis. El plazo de cierre se fue a 34 meses, frente a una previsión de 28-32 meses, y el plazo de inversión ponderado fue de 32,5 meses, frente a los 30 meses estimados.
Sin embargo, la obra funcionó muy bien: comenzó en enero de 2024, como estaba previsto, y mantuvo una duración de 24 meses, en línea con el plan inicial. La ligera desviación final vino por la demora en suministros y en la licencia de primera ocupación, que aplazó escrituraciones, y por la comercialización de las últimas unidades pendientes.
Cuando el ciclo presiona, el margen decide
Bossa Nova también muestra otra idea importante: el ciclo puede tensionar una operación, pero no todos los proyectos reaccionan igual. En este caso, hubo un incremento relevante en los costes de construcción: el coste real fue de 5,04 millones de euros, frente a los 3,87 millones estimados.
En otro contexto, una desviación así podría haber erosionado de forma muy significativa la rentabilidad. Aquí, sin embargo, el proyecto contó con una palanca compensatoria: la mejora de los precios de venta. Los ingresos finales alcanzaron 11,99 millones de euros, frente a los 10,76 millones previstos, y el precio medio de venta subió de 6.339 €/m² a 7.067 €/m².
La comercialización fue clave. La promoción alcanzó un elevado nivel de ventas, con 30 de las 32 viviendas comercializadas antes de concluir la obra, y la fuerte demanda permitió vender las últimas unidades a precios superiores a los contemplados en el plan de negocio. Además, se impulsó la venta de las viviendas pendientes mediante su amueblamiento y se reforzó el potencial de ingresos con la incorporación de cuatro trasteros adicionales.
En otras palabras: el proyecto no estuvo aislado del ciclo, pero sí tuvo capacidad para absorberlo. Y esa capacidad vino de una combinación de producto, ubicación, demanda, ejecución y gestión.
El largo plazo no significa esperar sin más
A veces se interpreta el largo plazo como una actitud pasiva: invertir y esperar. En equity inmobiliario, es justo lo contrario. El paso del tiempo solo aporta valor si durante ese periodo se cumplen hitos reales.
En Bossa Nova, por ejemplo, la estructura del edificio se completó dentro del calendario establecido, los parones estivales obligatorios se gestionaron adecuadamente y el ritmo de obra se mantuvo hasta su finalización. También se resolvió favorablemente una incidencia derivada de la nueva normativa arqueológica de Ibiza, permitiendo continuar el desarrollo sin impactos relevantes.
Incluso en la fase final, cuando el cierre se retrasó por la asignación de códigos de suministro eléctrico por parte de Endesa y por la venta de la última vivienda, se acordó realizar una distribución parcial de la prima en mayo para no demorar innecesariamente el retorno a los inversores una vez que el proyecto disponía de caja suficiente.
Este tipo de decisiones recuerda una idea importante: en equity, el horizonte es largo, pero el seguimiento debe ser constante.
Qué puede esperar el inversor en equity
El inversor en equity debe asumir que los plazos son estimaciones. Un proyecto puede ir bien y, aun así, retrasarse por trámites, suministros, escrituras o ventas finales. Esa desviación puede afectar a la TIR, aunque el retorno total se mantenga razonablemente alineado con el plan.
También debe entender que el resultado depende de varias palancas. Costes, ventas, financiación, fiscalidad, calendario y estructura de reparto pueden empujar en direcciones distintas. A veces unas compensan a otras, como ocurrió en Bossa Nova: mayores costes de construcción, pero también mayores ingresos por ventas.
Y, sobre todo, debe analizar si el proyecto tiene margen suficiente para atravesar el ciclo. Porque el ciclo inmobiliario no se puede controlar, pero sí se puede preparar una operación para resistir mejor sus cambios: entrada razonable, producto con demanda, promotor solvente, costes vigilados, financiación adecuada y seguimiento activo.
La creación de valor requiere tiempo
El equity inmobiliario necesita tiempo porque la creación de valor no es inmediata. Se produce a medida que el proyecto avanza, reduce la incertidumbre y convierte una tesis inicial en un activo terminado y vendido.
Pero el largo plazo no garantiza nada por sí solo. Puede ser un aliado si permite ejecutar bien, vender mejor y absorber tensiones. Y puede ser un coste si alarga plazos, incrementa gastos o deteriora el margen.
Bossa Nova es un buen ejemplo de esa lógica: un proyecto que atravesó desviaciones de costes y una ligera demora final, pero que mantuvo la tesis gracias al comportamiento comercial, la ejecución de obra y la gestión del cierre. En equity, eso es precisamente lo que hay que mirar: no solo la rentabilidad esperada, sino la capacidad real del proyecto para llegar hasta ella.