El próximo viernes 13 de noviembre abrimos a inversión el proyecto Cornellà Riera, una nueva oportunidad de deuda para participar mediante un préstamo puente en el arranque de una promoción residencial de 27 viviendas en Cornellà de Llobregat, Barcelona.
El préstamo asciende a 480.000 euros, tiene un plazo de 12 meses, con una posible extensión de seis meses, y ofrece un 12% de interés anual simple. La devolución está prevista mediante una disposición adicional de la financiación bancaria ya concedida al proyecto, una vez se hayan alcanzado dos hitos: la obtención de la licencia de obras y un 40% de preventas.
- Apertura a inversión: viernes 13 de noviembre
- Importe: 480.000 euros
- Plazo: 12 meses + posible extensión de 6 meses
- Interés: 12% anual simple
- Rentabilidad total para el plazo ordinario: 12%
- Retorno mínimo: seis meses de intereses, equivalente al 6%
27 viviendas en Cornellà de Llobregat
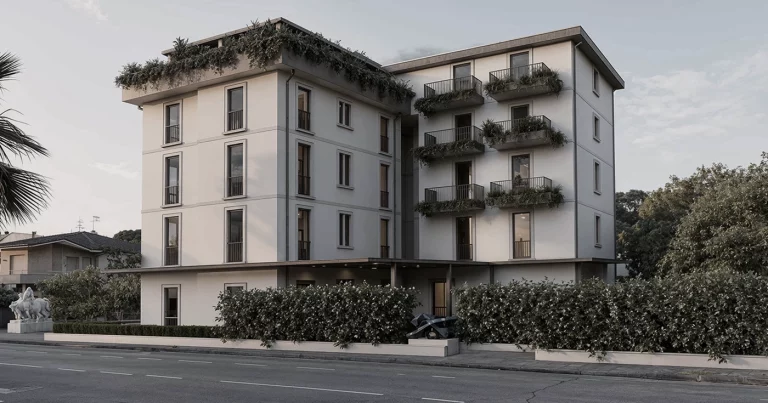
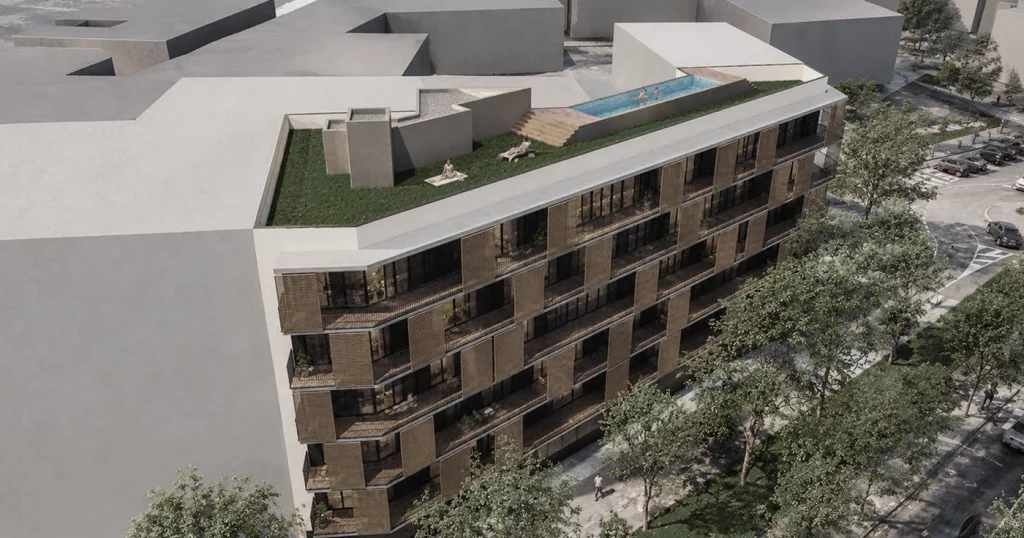
Residencial Cornellà Riera contempla el desarrollo de 27 viviendas de primera residencia, acompañadas de 27 plazas de garaje y 27 trasteros.
La promoción contará con 13 viviendas de dos dormitorios, 11 de tres y tres de cuatro dormitorios, todas ellas con terraza o jardín privado. Se distribuirán entre la planta baja y la quinta planta, con garajes y trasteros en dos plantas de sótano.
El proyecto se sitúa en el centro consolidado de Cornellà de Llobregat, dentro del área metropolitana de Barcelona y junto a otra promoción residencial de obra nueva.
La ubicación cuenta con buenas comunicaciones con Barcelona y su entorno: se encuentra a menos de un kilómetro del acceso a la A-2, a unos 8 kilómetros del aeropuerto de El Prat y a 13,6 kilómetros del centro de Barcelona.
¿En qué consiste el préstamo puente?
A diferencia de un préstamo destinado a financiar toda la construcción, Cornellà Riera se plantea como una financiación temporal para cubrir las necesidades iniciales de la promoción.
En el momento de formalizar la operación se adquirirá el suelo mediante una combinación de fondos propios y financiación bancaria. El préstamo de los inversores de Urbanitae, junto con otro préstamo puente aportado por el gestor, permitirá dotar a la sociedad promotora de liquidez para afrontar los gastos necesarios durante esta primera fase.
La particularidad de la operación es que la financiación bancaria está concedida desde el inicio. El préstamo promotor se firma al mismo tiempo que la financiación de Urbanitae y contempla una disposición inicial para la adquisición del suelo y una disposición adicional posterior, destinada a devolver la financiación puente.
Esta segunda disposición está condicionada a dos hitos habituales en financiación promotora: obtener la licencia de obras y alcanzar un 40% de preventas.
Por tanto, Urbanitae no entra antes que el banco para ser sustituida después por una financiación todavía por negociar: la financiación bancaria ya está pactada desde el comienzo y prevé expresamente los fondos con los que se espera devolver el préstamo de los inversores, siempre que se cumplan esos dos requisitos.
Un gestor con experiencia en Cornellà
El gestor cuenta con una trayectoria de más de 500 viviendas entregadas y Cornellà Riera será su octavo proyecto financiado a través de Urbanitae.
Además, dispone de experiencia reciente en el propio municipio. En dos promociones desarrolladas en Cornellà durante los últimos años acumula 89 viviendas vendidas sobre un total de 101, lo que representa aproximadamente el 88%.
Esa experiencia resulta especialmente relevante en esta operación, ya que los dos hitos que determinan la salida de los inversores –la licencia y las preventas– son precisamente ámbitos en los que el gestor ya ha trabajado en Cornellà.
El proyecto contará asimismo con 2,3 millones de euros de recursos propios aportados por el gestor y otros coinversores.
El gestor también participa en el préstamo
Además de su participación en los fondos propios, el gestor concederá al proyecto un préstamo puente de 220.000 euros.
Este préstamo tendrá las mismas condiciones, rango y vencimiento que los 480.000 euros aportados por los inversores de Urbanitae y se devolverá de forma proporcional junto con ellos.
De esta forma, la financiación puente asciende conjuntamente a 700.000 euros, mientras que los recursos propios comprometidos en la operación suman 2,3 millones de euros.
Condiciones de la inversión
El préstamo de Urbanitae presenta las siguientes características:
- Importe: hasta 480.000 euros.
- Interés: 12% anual simple.
- Plazo: 12 meses.
- Extensión: un periodo adicional de seis meses.
- Pago de principal e intereses: a vencimiento.
- Retorno mínimo: seis meses de intereses, equivalente al 6%.
La amortización anticipada podrá producirse una vez se cumplan las condiciones previstas para la disposición adicional del préstamo bancario.
¿Qué garantías tiene el préstamo?
En este caso no existe una hipoteca de primer rango a favor de los inversores de Urbanitae, ya que la financiación bancaria convive con el préstamo puente desde el inicio de la operación y tiene rango preferente.
La estructura incorpora, no obstante, varios mecanismos de protección:
- Préstamo promotor bancario firmado desde el comienzo, con una disposición adicional prevista para devolver la financiación puente cuando se obtengan la licencia y el 40% de preventas.
- Subordinación de otros préstamos de socios y deudas frente al préstamo de Urbanitae, con excepción de la financiación bancaria y del préstamo puente aportado por el gestor, que tiene el mismo rango.
- Responsabilidad patrimonial universal de la sociedad prestataria, que responde de sus obligaciones con sus bienes presentes y futuros.
La clave de la operación es, por tanto, que la fuente prevista para el repago está definida y contratada desde el momento de entrada de los inversores, aunque su disposición dependa del cumplimiento de los dos hitos establecidos por el banco.
Por qué invertir en Cornellà Riera
Creemos que Cornellà Riera presenta una estructura interesante para una operación puente: el plazo es limitado, la financiación bancaria que permitirá la salida está ya concedida y los hitos necesarios para activar esa disposición –licencia y preventas– están claramente definidos.
Entre los principales puntos destacan:
- Interés del 12% anual simple.
- Rentabilidad total del 12% para el plazo ordinario.
- Financiación bancaria ya concedida, con una disposición adicional destinada al repago del préstamo puente.
- Salida vinculada a dos hitos concretos: licencia de obras y 40% de preventas.
- El gestor aporta un préstamo de 220.000 euros en igualdad de rango con los inversores.
- 2,3 millones de euros de fondos propios aportados por el gestor y otros coinversores.
- Gestor con más de 500 viviendas entregadas y experiencia directa en Cornellà.
- 89 de 101 viviendas vendidas en sus dos promociones recientes en el municipio.
- Precio medio previsto para Cornellà Riera un 2,7% inferior al de los comparables analizados.
Un precio contrastado con el mercado
El estudio realizado en octubre de 2026 analiza siete promociones de obra nueva en Cornellà.
El precio medio previsto para Residencial Cornellà Riera es de aproximadamente 434.400 euros por vivienda y 5.092 euros/m², un 2,7% por debajo de la media de los comparables estudiados y un 3,3% inferior al de una promoción situada frente al solar.
Este posicionamiento puede contribuir a facilitar la comercialización necesaria para alcanzar el 40% de preventas requerido por la entidad bancaria.
Calendario estimado
El plazo ordinario del préstamo es de 12 meses, con una posible extensión de seis meses.
Los principales hitos previstos son:
- Diciembre de 2026: concesión del préstamo, adquisición del suelo y arranque de la promoción.
- Cuarto trimestre de 2027: obtención prevista de la licencia y comercialización del 40% de las viviendas.
- Diciembre de 2027: vencimiento ordinario y repago previsto mediante la disposición adicional de la financiación bancaria.
- Junio de 2028: vencimiento máximo si se utiliza la extensión de seis meses.
¿Tienes dudas sobre el proyecto?
La apertura a inversión de Cornellà Riera será el viernes 13 de noviembre.
Puedes conocer con más detalle la operación en el webinar de Cornellà Riera, celebrado el miércoles 11 de noviembre.
También puedes escribirnos a contacto@urbanitae.com o llamarnos al (+34) 911 23 25 22.