
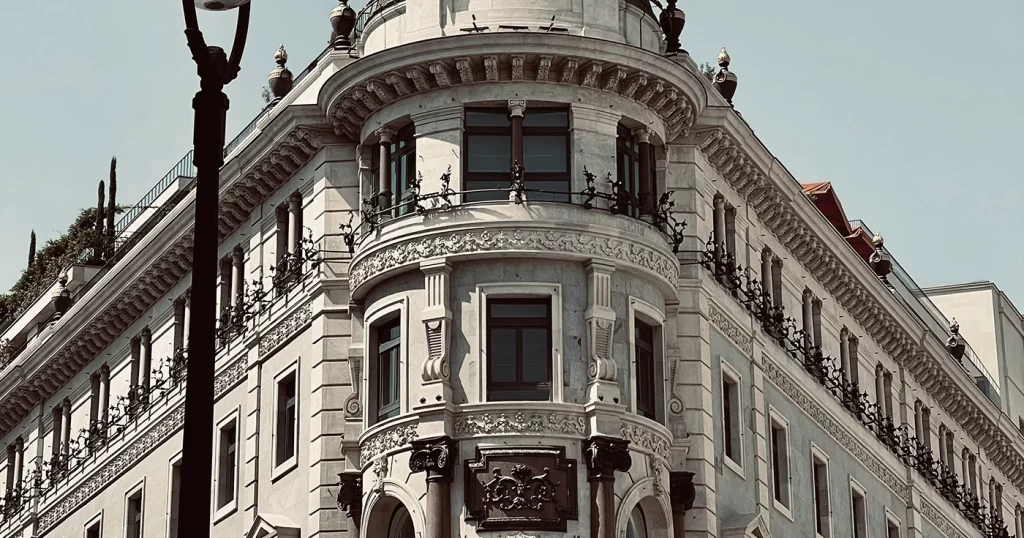
El mercado del inmobiliario de lujo en Madrid ha experimentado en los últimos tres años un proceso de transformación y crecimiento que ha situado a la capital de España como una de las ciudades de referencia, a nivel europeo, para los inversores en este segmento de la industria inmobiliaria. Ahora, parece que este estado de euforia por la inversión en inmuebles de lujo en Madrid comienza a mostrar signos de cierta moderación, lo que puede anticipar una desaceleración con respecto al incremento de los precios de estos últimos ejercicios.
El sector inmobiliario se ha convertido en un refugio para los altos patrimonios, que han visto en él la garantía de seguridad y protección frente a fenómenos como la inflación. La estabilidad y rentabilidad ha hecho que las grandes fortunas apuesten por invertir en vivienda, y el lujo ha sido uno de los territorios favoritos para los grandes patrimonios a la hora de dirigir sus inversiones.
Datos del portal inmobiliario Evernest confirman ese crecimiento en los precios que ha experimentado el mercado de lujo en Madrid. Tomando como ejemplo la zona más cara de la capital, Recoletos, podemos ver la abrupta subida que ha experimentado este tipo de vivienda: un piso de 225 metros cuadrados, que hace un año se adquiría por 2,7 millones de euros; ahora cuesta 3,25 millones, o lo que es lo mismo, un incremento por encima del 20% en apenas doce meses. En barrios como Jerónimos, Almagro o Castellana, ya no se encuentran viviendas por debajo de los dos millones, y en otras zonas como El Viso o Lista, las propiedades rara vez bajan del millón de euros. La oferta sigue siendo limitada y la exclusividad mantiene los precios en niveles elevados.
Sergio Arana, responsable de Real Estate de Urbanitae, explica que “aunque llevamos 10 años de subidas constantes y por encima de la media nacional, Madrid todavía está muy lejos de los precios de las grandes capitales europeas. Lo normal es que lleguemos a una estabilidad después de años muy alcistas. Recientemente, hemos visto promociones en Madrid, principalmente en Salamanca y Chamberí, con precios por encima de 20.000€/m2. Apuesto por la madurez, aunque seguirá habiendo subidas, serán más moderadas que las que hemos vivido en la última década”.
Un efecto expansión hacia otras zonas de la ciudad
Es verdad que, tradicionalmente, estas localizaciones de la capital siempre se han relacionado con el lujo, por lo que lo llamativo de la situación actual no es que los barrios más caros de la capital sigan siendo lo más caros, sino cómo se ha producido un efecto “expansión” del lujo hacia otras zonas de la ciudad que históricamente habían ocupado un lugar secundario. De hecho, según los datos de Evernest, los incrementos porcentuales más abultados no se han dado donde reside la “beautiful people” madrileña, sino en barrios como Pacífico, Ciudad Jardín o Adelfas. El primero representa muy bien el crecimiento en estas zonas: en apenas un año, el precio medio del metro cuadrado ha pasado de 4.976 a 6.188 euros, lo que representa un incremento del 32%.
Esta situación transforma la percepción de estos barrios, convertidos en alternativa viable para quienes desean cercanía al centro, sin desembolsar las cifras disparatadas del eje Salamanca-Chamberí. Los datos precisamente reflejan ese fenómeno de efecto contagio: la presión de la demanda en barrios prime desplaza a los compradores hacia zonas limítrofes, revalorizando enclaves que hasta hace pocos años eran considerados de segundo nivel en el mapa del lujo madrileño.
El mercado inmobiliario de lujo, en una nueva fase
Los datos de los últimos meses muestran de forma muy clara un doble patrón de comportamiento: el crecimiento a un menor ritmo de los barrios más caros y el ascenso de precios agresivos de áreas de segunda línea. La conclusión es que el mapa del lujo en Madrid ya no se limita a cinco o seis barrios muy específicos, sino que prácticamente toda la zona centro de la capital se ha convertido en territorio para viviendas de lujo.
¿Cómo interpretar este contexto del mercado? Por un lado, se detecta una fase de maduración. No estamos hablando necesariamente de un retroceso de precios, pero sí de un ajuste hacia un crecimiento más moderado. El comportamiento de los inversores nos habla de una demanda más racional y el riesgo de burbuja se atenúa, siempre y cuando este fenómeno no llegue a descontrolarse. La clave estará en la capacidad de Madrid de mantener su atractivo como capital global y poder cubrir la demanda de viviendas exclusivas que potencien el segmento prime.
Desde el punto de vista inversor, Arana considera que “en el escenario actual de mercado, hay oportunidades interesantes en activos no residenciales (hoteles, locales) donde sigue habiendo mucho movimiento. En residencial, hay barrios de la segunda corona, como pueden ser Prosperidad, Retiro, etc. que están pisando con fuerza”.



